基準価額算出対象評価手法とは、投資信託等の基準価額を算定する際に用いられる有価証券や不動産などの評価方法である。
概要
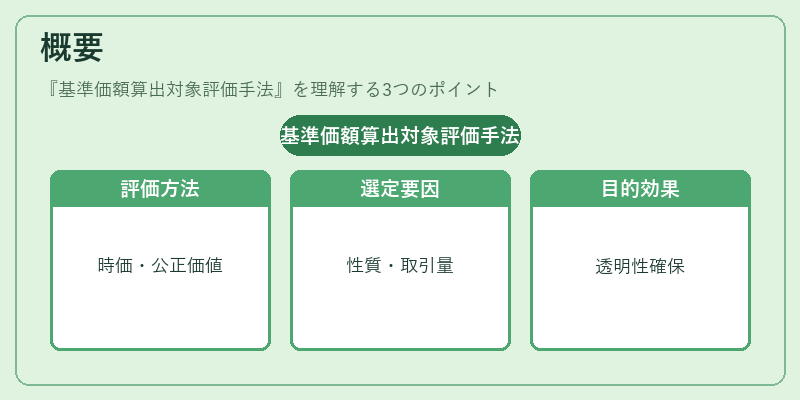
投資信託は保有資産の時点価値を反映した「基準価額」を毎日計算し、投資家に対して公表する義務がある。基準価額算出対象評価手法は、この計算過程で各投資対象をどのように評価するかを定めるルール集である。主な目的は、投資信託の価格決定を透明性と公平性を保ちながら実務的に行うことであり、投資家保護や市場の公正取引を支える基盤となっている。
この手法は、証券取引所で流通している有価証券からは「時価評価」、流通市場がない資産(不動産・PE・REITなど)からは「公正価値評価」や「残余価値評価」を用いるといった区分がある。手法の選択は、投資対象の性質、取引量、市場情報の入手可能性に応じて決定される。
役割と機能
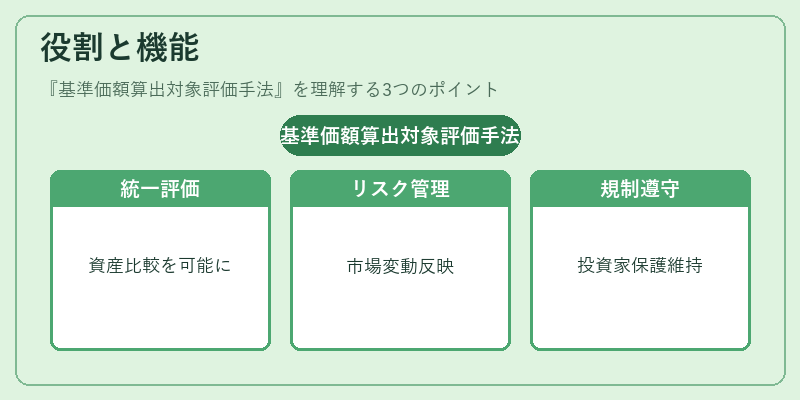
基準価額算出対象評価手法は、以下のような実務上の役割を果たす。
1. 価格決定の統一基準:同一投資信託内で異なる資産が混在している場合でも、一貫した評価方法により比較可能な基準価額を提供する。
2. リスク管理:時価評価は市場変動を即座に反映し、残余価値評価は将来キャッシュフローの見積もりによるため、投資信託のリスクプロファイルを正確に把握できる。
3. 規制遵守:金融庁や証券取引所が定める基準に従うことで、投資家保護と市場整合性を維持する。
4. 報告義務の履行:投資信託管理会社は、毎日基準価額を公表しなければならないため、評価手法が確定していることが業務効率化に寄与する。
特徴
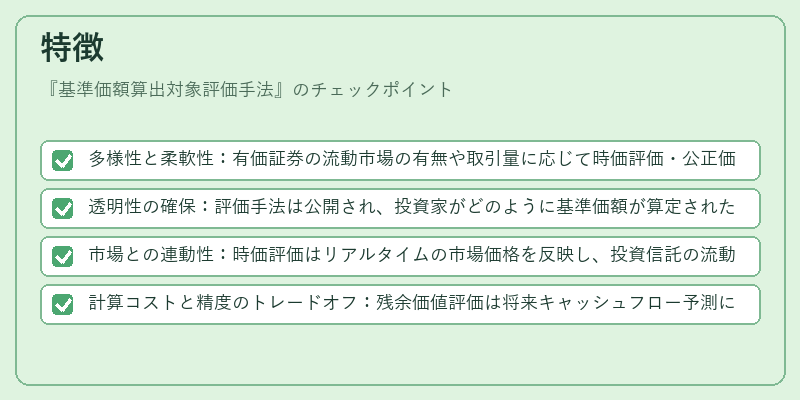
- 多様性と柔軟性:有価証券の流動市場の有無や取引量に応じて時価評価・公正価値評価・残余価値評価を使い分ける。
- 透明性の確保:評価手法は公開され、投資家がどのように基準価額が算定されたかを知ることができる。
- 市場との連動性:時価評価はリアルタイムの市場価格を反映し、投資信託の流動性と相関度を高める。
- 計算コストと精度のトレードオフ:残余価値評価は将来キャッシュフロー予測に依存するため専門的な分析が必要だが、流通市場がない資産の適正評価には不可欠である。
現在の位置づけ
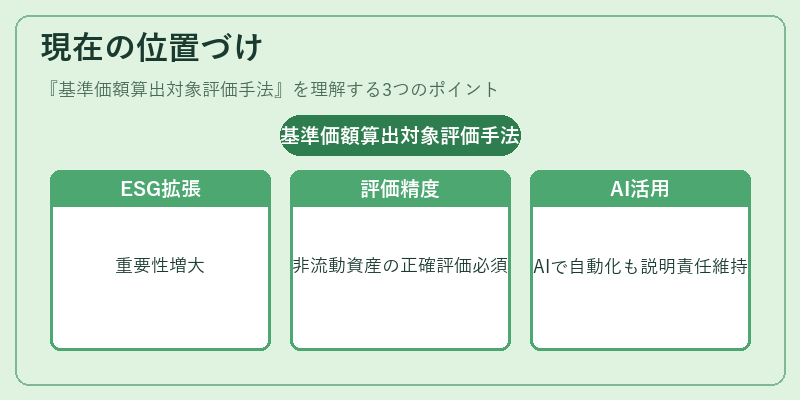
近年、ESG投資やインデックス連動型商品(パッシブファンド)の増加に伴い、基準価額算出対象評価手法はさらに重要性を増している。特に、スマートベータ戦略やヘッジファンドのような複合的投資戦略では、非流動資産が多く含まれるため、公正価値評価の精度向上が求められている。また、金融庁は「基準価額算出対象評価手法の透明性確保に関する指針」を改訂し、データ管理や情報開示の標準化を推進している。
将来的にはAI・機械学習を活用した自動評価モデルの導入が期待される一方で、投資家への説明責任と規制遵守は変わらず重要視される。基準価額算出対象評価手法は、投資信託市場における価格形成の根幹を支える不可欠な要素として位置づけられている。
続きを読むには確認が必要です
関連記事