基準価額算定基準(株式)とは、投資信託やETFにおける株式部分の評価方法を定めた指標である。
目次
概要
株式は市場価格が日々変動するため、投資信託の基準価額を算出する際には統一された計測手段が必要とされる。基準価額算定基準(株式)は、証券取引所で公表される終値や平均価格を用いて評価し、ファンド全体の資産価値を正確に反映させる役割を担う。この基準は投資家保護と市場透明性を高めるため、金融庁等が定めた規制フレームワーク内で標準化されている。
役割と機能
- NAV計算の根拠:株式部分の評価値は基準価額(NAV)の主要構成要素。正確な算定により、投資家が購入・解約時に適切な価格を得られる。
- 市場との連動性維持:終値や平均価格を採用することで、市場の実勢とファンド価値の乖離を最小化し、流動性リスクを低減させる。
- 規制遵守の証明:金融商品取引法に基づく公正な評価方法として、監督機関への報告や投資家説明資料で必須となる。
特徴
- 市場価格算定基準
- 終値を採用。日中の変動は反映せず、安定した評価が可能。
- 平均価格算定基準
- 取引時間内の平均価格を使用。高頻度取引が多い銘柄でより実態に近い価値を示す。
- 流動性制限
- 流動性が低い株式は、調整係数や代替評価方法(DCF等)を併用する場合がある。
- 時系列の一貫性
- 同一基準により、同一ファンド内で株式と債券・現金等の資産クラス間で比較可能。
現在の位置づけ
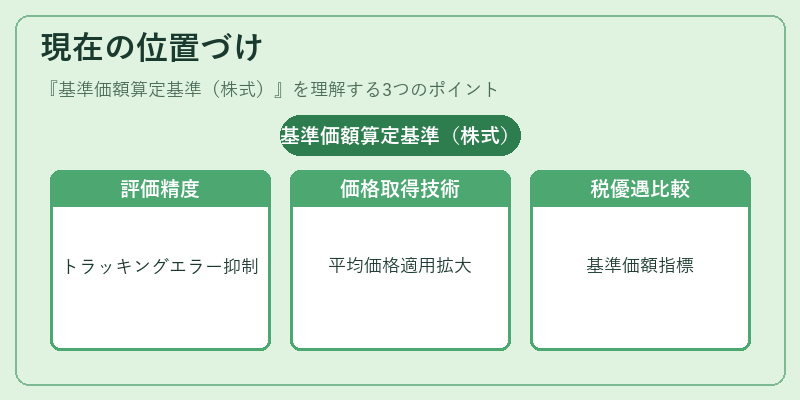
近年、インデックス連動型ETFやスマートベータ商品が拡大する中、正確な株式評価はトラッキングエラーを抑制し、ファンドパフォーマンスに直結している。リアルタイム価格取得技術の進化により、平均価格算定基準の適用範囲が広がりつつある。また、iDeCoやつみたてNISA等の税優遇制度で投資信託を選択する際も、基準価額算定基準は重要な比較指標となる。金融庁は定期的に評価方法の見直しを行い、国際基準(IFRS・US GAAP)との整合性を図っている。
×
続きを読むには確認が必要です