金融取引の純資産とは、個人・法人が保有する株式・債券・預金等の金融資産から負債を差し引いた残余である。
目次
概要
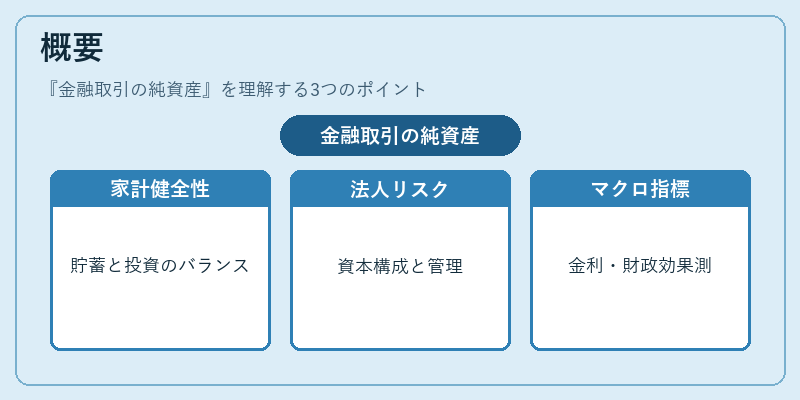
金融取引の純資産は、家計や企業の財務健全性を測る指標として長らく用いられてきた。個人レベルでは貯蓄行動と投資選択のバランスを示し、法人レベルでは資本構成とリスク管理の実態が反映される。国内外の金融市場が統合化する中で、純資産はマクロ経済指標としても注目され、金利政策や財政政策の効果測定に利用されるケースが増えている。
役割と機能
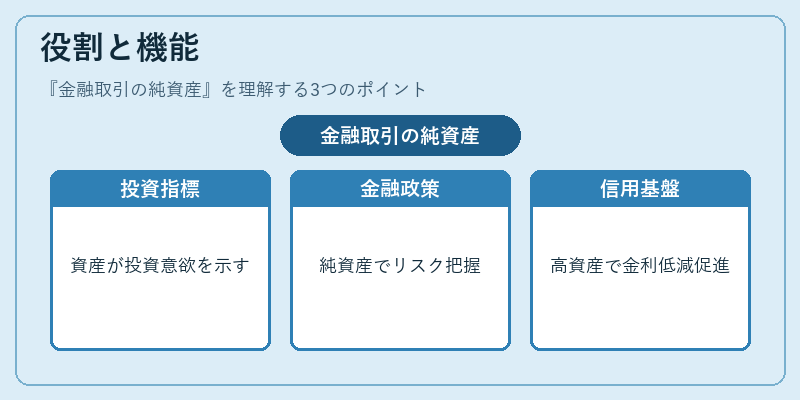
- 投資行動のインジケーター:個人・法人の純資産残高は、将来の消費や投資意欲を示す先行指標となり得る。
- 金融政策へのフィードバック:中央銀行が金利や公開市場操作を実施する際に、純資産水準が金融システム全体のリスク感受性を把握する手段として活用される。
- 信用供与の基盤:企業の純資産が高いほど、借入金利が低減しやすくなるため、経済成長に寄与する金融機関の貸出拡大を促進する。
特徴
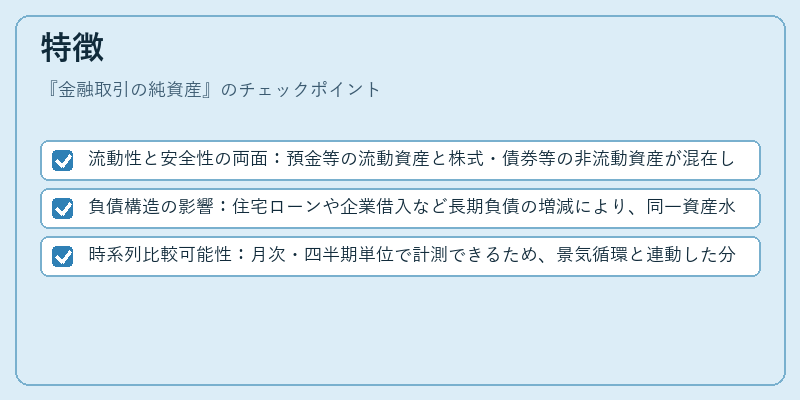
- 流動性と安全性の両面:預金等の流動資産と株式・債券等の非流動資産が混在し、純資産はそのバランスを示す指標である。
- 負債構造の影響:住宅ローンや企業借入など長期負債の増減により、同一資産水準でも純資産は大きく変動する。
- 時系列比較可能性:月次・四半期単位で計測できるため、景気循環と連動した分析が容易である。
現在の位置づけ
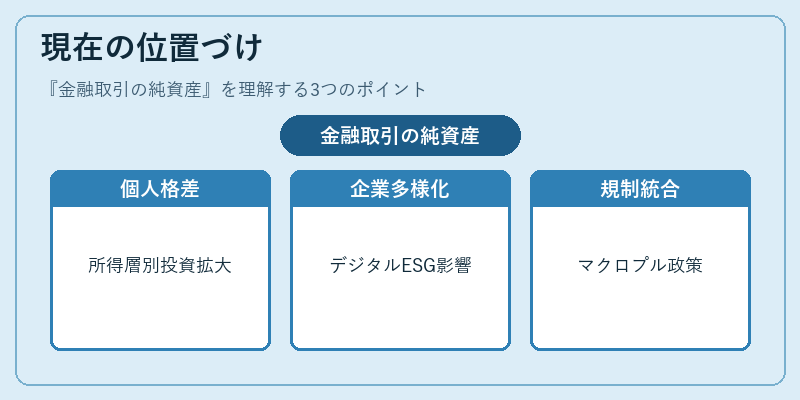
近年、低金利環境や金融市場のボラティリティ増大に伴い、個人の純資産は不均衡化傾向にある。高所得層では株式等への投資拡大が進む一方、低所得層では預金残高の伸びが鈍化している。また、企業レベルではデジタル化やESG投資の影響で資産構成が変化し、純資産の内訳が多様化している。金融規制当局は、これらの動向を踏まえたリスク管理指標として純資産水準を重視しつつ、マクロプルーデンシャル政策に組み込む試みが進行中である。
×
続きを読むには確認が必要です