年金給付率調整方法とは、確定給付型年金制度において、将来の給付額を算定する際に適用される給付率(掛け率)を見直す手法である。
目次
概要
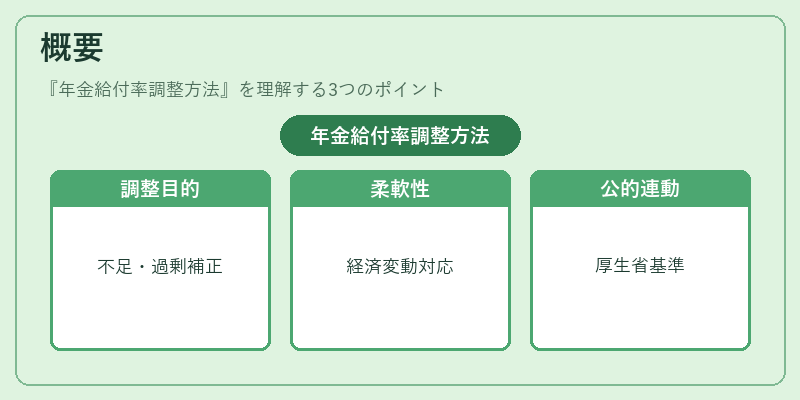
確定給付型年金は、退職時の給与や勤続年数に応じて一定の給付率を乗じた額が支払われる仕組みだ。企業が積立金と将来の給付負担を均衡させるためには、経済環境や投資リターンの変動に対して柔軟な調整が不可欠である。年金給付率調整方法は、そのような不確実性に対応するために設けられたメカニズムであり、積立不足を補填したり、逆に過剰負担を軽減したりする役割を果たす。日本の公的年金制度でも同様の概念が存在し、厚生労働省が定める給付率の見直し基準と連動している。
役割と機能
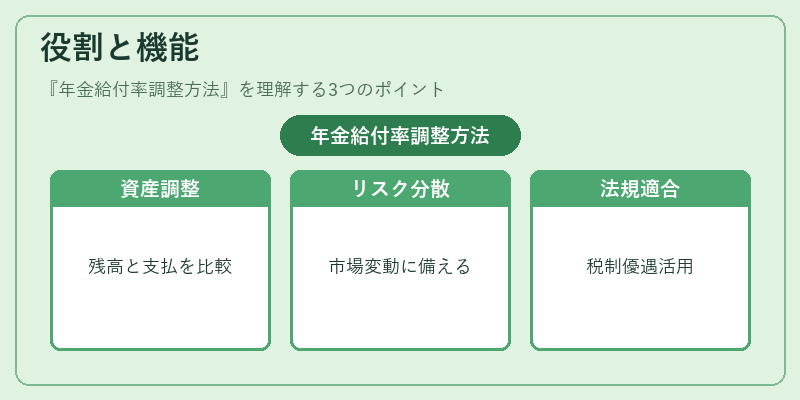
- 資産負債管理:積立金残高と将来支払予定額を比較し、不足分を補うために給付率を引き上げる。逆に過剰な資金がある場合は減速させ、企業の財務健全性を維持する。
- リスク分散:市場変動や長寿化による負担増大を予測し、給付率を段階的に調整してリスクを分散。
- 税制・法規制適合:年金法や会計基準に沿った調整を行い、税務上の優遇措置を最大限に活用する。
- 従業員への説明責任:給付率変更は退職者に直接影響するため、透明性ある情報開示と説明が求められる。
特徴
| 特色 | 説明 |
|---|---|
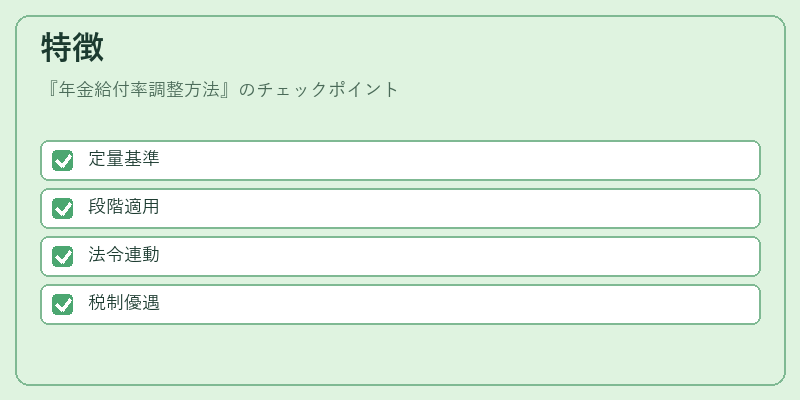
| 定量的基準の設定 | 給付率調整は、積立残高比率や投資リターン予測など数値指標に基づき行われる。 |
| 段階的適用 | 一度に大幅変更するのではなく、数年にわたって徐々に実施し、経営への衝撃を緩和する。 |
| 法令との連動性 | 公的年金制度と同様に、政府が定める調整基準や報告義務に従う必要がある。 |
| 税制優遇の活用 | 調整によって発生する損失は法人税計算上の控除対象となり得る。 |
現在の位置づけ
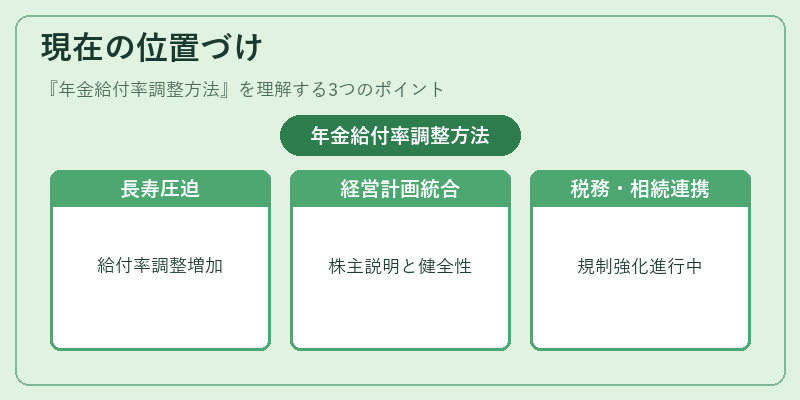
近年、企業の長寿化と低金利環境が確定給付型年金を圧迫しているため、調整方法の活用頻度が増えている。多くの上場企業は、経営計画に組み込んだ「給付率見直しスケジュール」を策定し、株主への説明責任と財務健全性を両立させている。また、事業承継や相続時における年金資産の評価にも影響が出るため、税務上の処理や遺産分割計画との連携も重要視されている。国際的にはOECD諸国でも同様の調整メカニズムを導入しつつあり、日本はその枠組みを踏まえた独自の規制強化を進めている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事