NISA口座投資対象資産区分変更申請書とは、個人が保有するNISA口座における投資対象資産の区分を変更するために金融機関へ提出する書類である。
目次
概要
NISA(少額投資非課税制度)は、株式や投資信託などの金融商品を一定額まで非課税で保有できる仕組みである。制度導入後、投資対象は「株式・公社債等」と「投資信託」の二つに区分されており、それぞれに適用される取引上限や税務処理が異なる。投資家が保有する商品の種類を変更したい場合、例えば株式から投資信託へ、あるいはその逆へと移行する際には、その区分変更を金融機関に正式に届け出る必要がある。この届け出書類がNISA口座投資対象資産区分変更申請書である。制度の整合性を保ち、税務上の取扱いを正確に行うために設けられた手続きである。
役割と機能
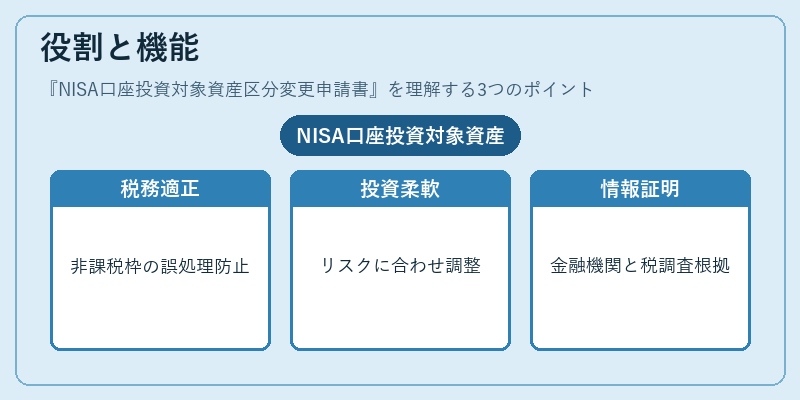
- 税務処理の適正化:NISA口座内での非課税枠は区分ごとに設定されているため、区分変更申請を行わないと誤った税務処理が生じる恐れがある。
- 投資戦略の柔軟性提供:市場環境や個人のリスク許容度に応じて、投資対象を適宜調整できるようにする。
- 金融機関との情報共有:申請書により、金融機関は顧客の保有状況を正確に把握し、必要な取引指示や証券発行手続きを行う。
- 制度遵守の証明:NISA規定に基づく正式な届け出として、後日税務調査等で確認される際の根拠資料となる。
特徴
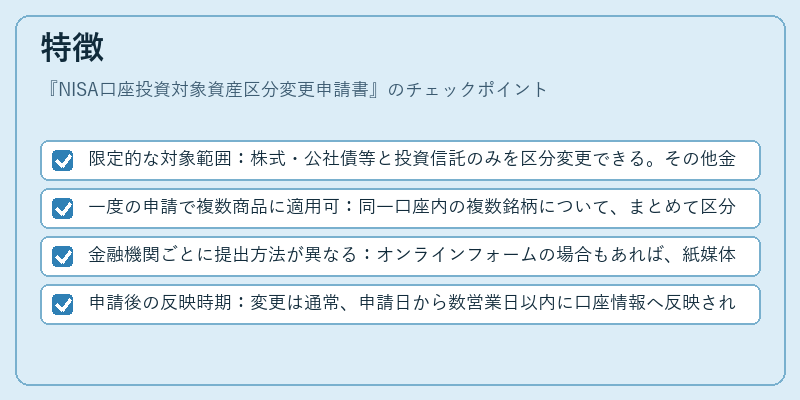
- 限定的な対象範囲:株式・公社債等と投資信託のみを区分変更できる。その他金融商品(REITなど)は別途手続きが必要である。
- 一度の申請で複数商品に適用可:同一口座内の複数銘柄について、まとめて区分変更を行うことが可能。
- 金融機関ごとに提出方法が異なる:オンラインフォームの場合もあれば、紙媒体での郵送が必要なケースもあるため、各金融機関の指示に従う必要がある。
- 申請後の反映時期:変更は通常、申請日から数営業日以内に口座情報へ反映されるが、取引タイミングによっては翌日以降になる場合もある。
現在の位置づけ
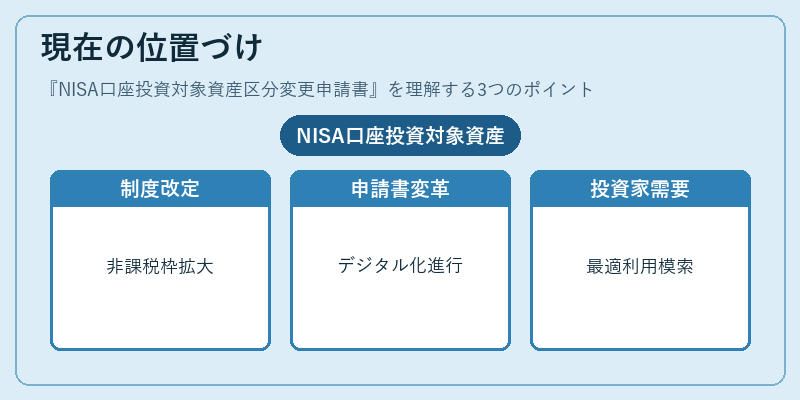
近年、NISA制度は「新NISA」へと改定され、非課税枠や投資対象範囲が拡大・変更された。これに伴い、区分変更申請書の利用頻度も増加している。特に投資信託のテーマ型商品やETFへの関心が高まる中、株式から投資信託へ、あるいはその逆へと移行するケースが多発している。また、税制改正で非課税枠の上限が変更される場合には、区分変更によって最適な利用方法を模索する投資家も増えている。金融機関側では、申請書のデジタル化や自動処理システムの導入が進められ、手続きの簡素化とミス防止策が強化されている。したがって、NISA口座投資対象資産区分変更申請書は、現代の個人投資環境において不可欠な行政文書として位置づけられている。
×
続きを読むには確認が必要です