退職一括給付とは、雇用関係が終了した際に従業員へ企業等から一括で支払われる金銭的な給付をいう。
概要
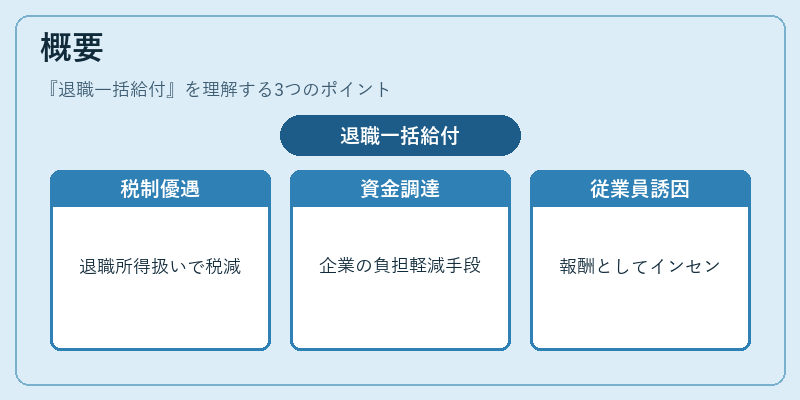
退職一括給付は、主に正社員や契約社員の退職時に、勤続年数や給与水準に応じて設定される制度である。従来から存在する「退職金」と同様に、企業が事業上の利益を配分し、従業員の生活安定を図る目的で設けられてきた。日本では民法や労働基準法に明確な規定はないものの、税務署が「退職所得」として取り扱うことで、一定の税制優遇措置が適用されている点が特徴だ。
この制度は、個人年金や厚生年金と並行して存在し、企業の資金調達手段としても機能する。特に大企業では退職一括給付を積極的に活用し、従業員へのインセンティブとして位置づけている。
役割と機能
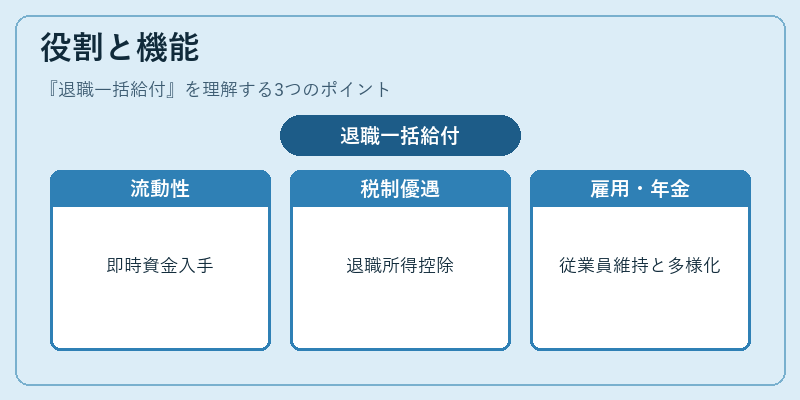
退職一括給付は、以下のような場面で重要な役割を果たす。
- 流動性確保:退職後直ちに大きな資金が手元に入るため、住宅購入や教育費、投資など生活設計に柔軟性を持たせることができる。
- 税制上の優遇:所得税・住民税は「退職所得」として課税され、一定額までの控除(退職所得控除)が認められるため、通常の給与所得よりも税負担を軽減できる。
- 企業の人材戦略:優秀な従業員を確保・維持するために、退職金制度を魅力的に設定し、離職率低下や長期雇用を促進する。
- 社会保障との連携:厚生年金等の公的年金と併せて受給できることで、老後資金の多角化を図る。
特徴
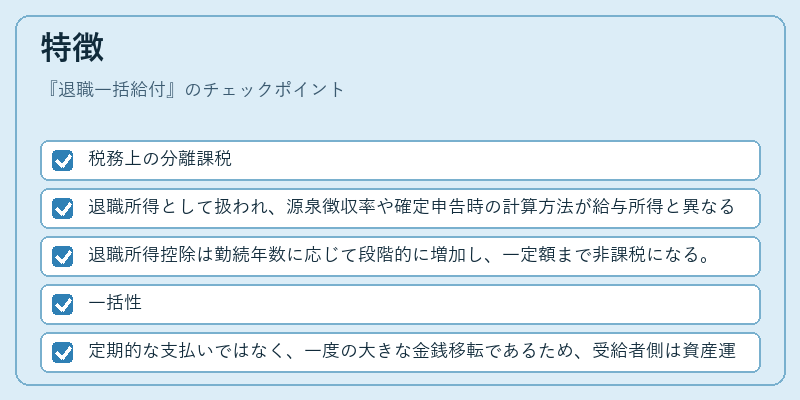
退職一括給付は、他の給与・報酬制度とは以下の点で差別化される。
- 税務上の分離課税
- 退職所得として扱われ、源泉徴収率や確定申告時の計算方法が給与所得と異なる。
-
退職所得控除は勤続年数に応じて段階的に増加し、一定額まで非課税になる。
-
一括性
-
定期的な支払いではなく、一度の大きな金銭移転であるため、受給者側は資産運用や投資判断を自ら行う必要がある。
-
企業負担の固定化
-
従業員数や給与水準に比例して計算されることが多く、企業の財務計画に影響を与える。
-
受給条件の明確化
- 勤続年数、退職理由(正規・非正規)、契約内容などによって支給額や税制優遇が変動する。
現在の位置づけ
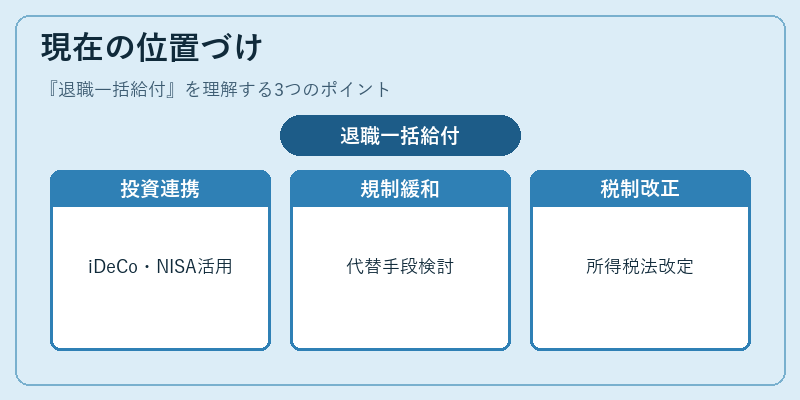
近年、日本では高齢化社会の進展に伴い、個人の資産形成意識が高まるとともに、退職一括給付の活用法も多様化している。
- 投資口座との連携:iDeCoやNISA(新NISA)等の税優遇制度を利用し、退職金を投資に回すケースが増加。
- 規制緩和と企業負担の見直し:中小企業では退職一括給付の負担軽減策や代替手段(年金型保険)へのシフトが検討されている。
- 税制改正の影響:所得税法や住民税法の改定により、退職所得控除額や源泉徴収率が調整される可能性があるため、企業と従業員は最新情報を継続的に確認する必要がある。
総じて、退職一括給付は個人の資産形成に不可欠な要素でありつつ、企業経営や税制政策との相互作用によってその形態と価値が変容している。
続きを読むには確認が必要です