所得税減免措置とは、国や地方自治体が特定の状況に応じて個人の所得税負担を軽減するために設ける制度である。
目次
概要
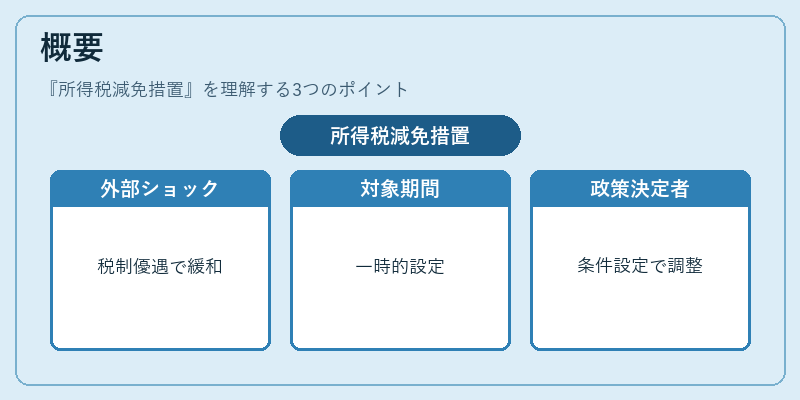
所得税減免措置は、経済環境や社会情勢の変化に対応し、納税者の財政的圧迫を緩和する目的で導入される。自然災害、感染症拡大、景気後退など、突発的な外部ショックが個人の所得や生活水準に影響を与える際に、税制上の優遇措置として用いられる。減免は一時的なものが多く、対象期間や条件は政策決定者によって設定される。
役割と機能
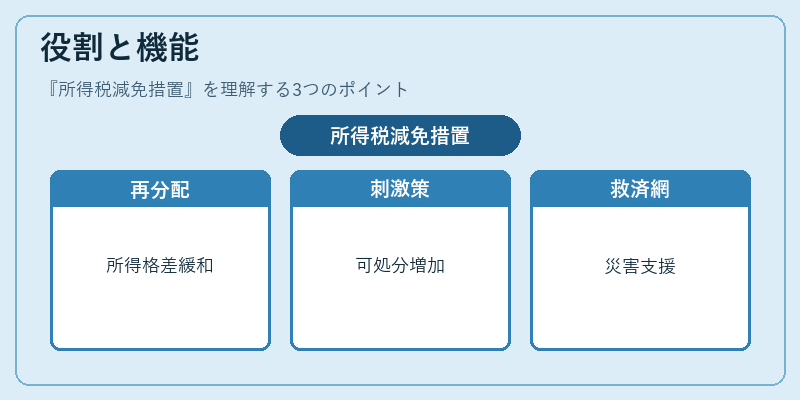
- 財政再分配:所得格差を緩和し、低所得層の生活安定を図る。
- 景気刺激:税負担を軽減することで可処分所得を増やし、消費需要を喚起する。
- 社会的安全網:災害被災者や感染症で収入が減少した人々に対して一時的な救済策として機能する。
具体的には、確定申告の際に「特別控除」や「税額控除」として適用されるケースが多い。
特徴
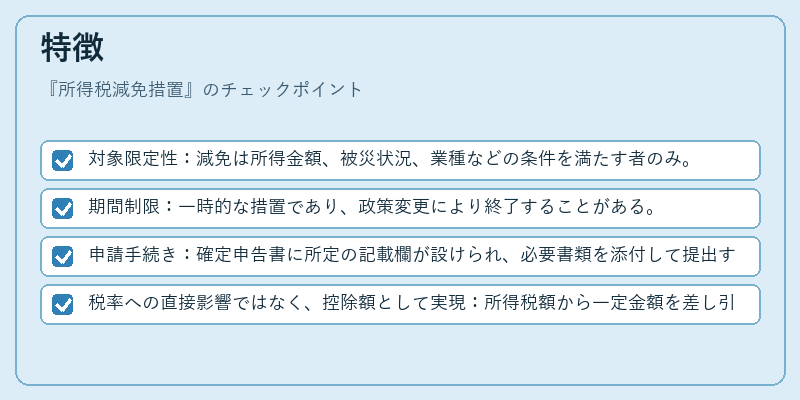
- 対象限定性:減免は所得金額、被災状況、業種などの条件を満たす者のみ。
- 期間制限:一時的な措置であり、政策変更により終了することがある。
- 申請手続き:確定申告書に所定の記載欄が設けられ、必要書類を添付して提出する。
- 税率への直接影響ではなく、控除額として実現:所得税額から一定金額を差し引く形で減免が行われる。
現在の位置づけ
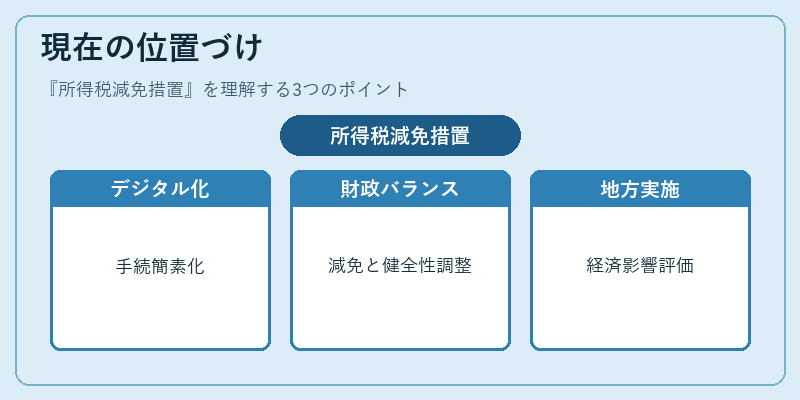
近年はデジタル化に伴い、オンライン申請や自動判定システムが導入され、手続きの簡素化が進んでいる。政府は景気対策として、所得税減免措置を柔軟に活用しつつ、財政健全性とのバランスを図っている。また、地方自治体レベルでも独自の減免プログラムが実施されるケースが増えており、地域経済への影響評価が重要視されている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事