損益通算の損失繰越控除申請期限とは、株式や投資信託等で発生した譲渡損失を翌年以降に繰り越し、利益と相殺するための税務手続きにおいて、確定申告書と一緒に提出すべき最終日を指す。
目次
概要
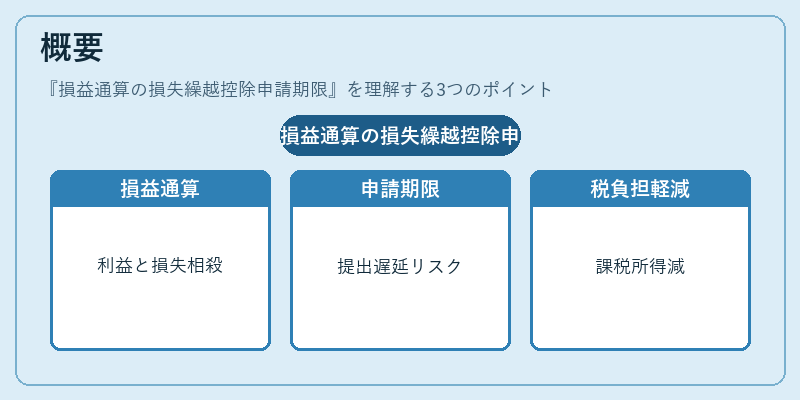
損益通算は、個人所得税法上で資産運用による譲渡損失と利益を相殺できる制度である。これにより、投資家は過去の損失を将来の所得から控除することで課税所得を減らし、税負担を軽減できる。損失繰越控除申請期限は、この制度が有効に機能するための時期的制限であり、税務署への提出遅延によって取り消されるリスクを防ぐ役割を果たす。
役割と機能
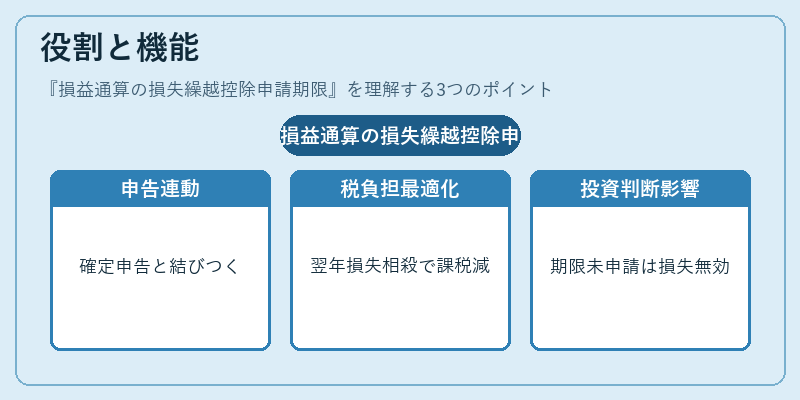
- 確定申告との連動:損失繰越控除は確定申告書に記載して申請するため、申請期限は確定申告期限と密接に結びつく。
- 税負担の最適化:翌年以降の利益が発生した際に損失を相殺できることで、課税所得全体を抑制し、納税額を減らす。
- 投資判断への影響:期限内に申請できない場合は損失が無効となり、将来の利益と相殺できなくなるため、投資戦略や売却時期の調整につながる。
特徴
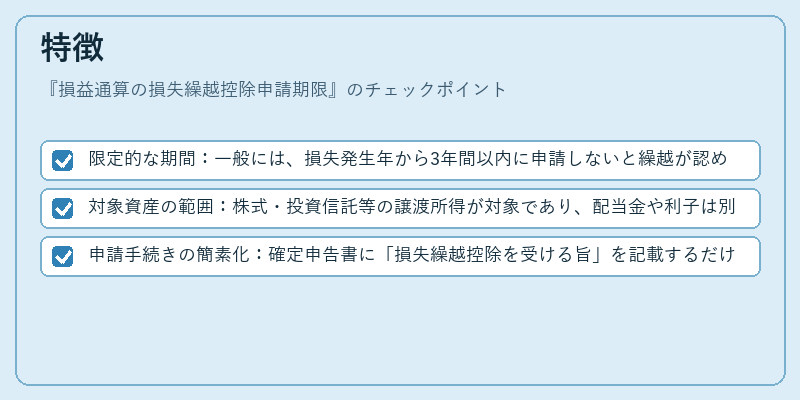
- 限定的な期間:一般には、損失発生年から3年間以内に申請しないと繰越が認められない。
- 対象資産の範囲:株式・投資信託等の譲渡所得が対象であり、配当金や利子は別途課税されるため含まれない。
- 申請手続きの簡素化:確定申告書に「損失繰越控除を受ける旨」を記載するだけで済むため、専門的な手続きを必要としない。
現在の位置づけ
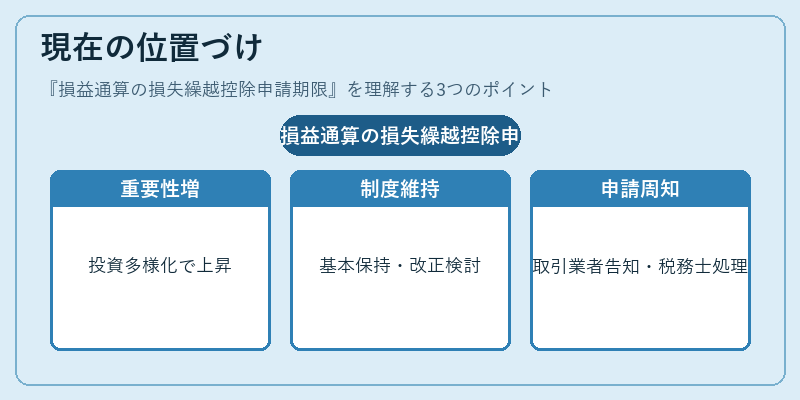
近年では投資環境が多様化し、個人投資家が頻繁に売買を行う中で損益通算は重要性を増している。税制改正によって繰越期間や控除上限額の見直しが検討されることもあるが、基本的な仕組みは維持されている。金融商品取引業者は顧客に対して損失発生時点で申請期限を周知させる義務があり、税理士や会計士は確定申告期間中に適切に処理することでクライアントの税負担削減を支援している。
×
続きを読むには確認が必要です