投資信託定期購入分配金再投資自動化とは、定期的に投資信託を購入し、その分配金を自動で同じファンドへ再投資する仕組みである。
概要
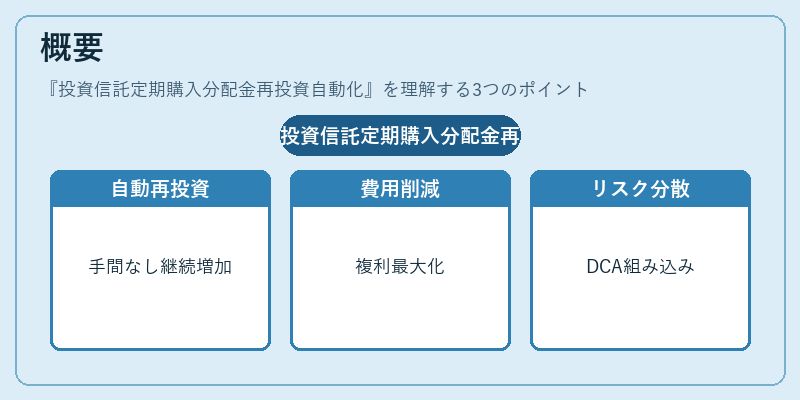
投資信託の分配金は通常、現金として受け取るか、手動で再投資する選択肢がある。分配金再投資自動化は、この手続きを業務システムに委ねることで、投資家が個別に操作せずとも継続的な資産増加を実現できるサービスである。
この仕組みの誕生背景には、長期積立による複利効果を最大化しつつ、取引手数料や管理コストを低減したいという投資家ニーズがあった。また、定期購入と再投資を同時に行うことで、ドル・コスト平均法(DCA)に基づくリスク分散効果も自然に組み込まれる。
金融機関は顧客の口座情報と連携し、給与振込日や自動積立スケジュールに合わせて分配金を再投資するロジックを実装している。このような自動化は、個人ファイナンスアプリやデジタルバンキングサービスの一部として提供されることが多い。
役割と機能
投資信託定期購入分配金再投資自動化は、以下のような場面で活用される。
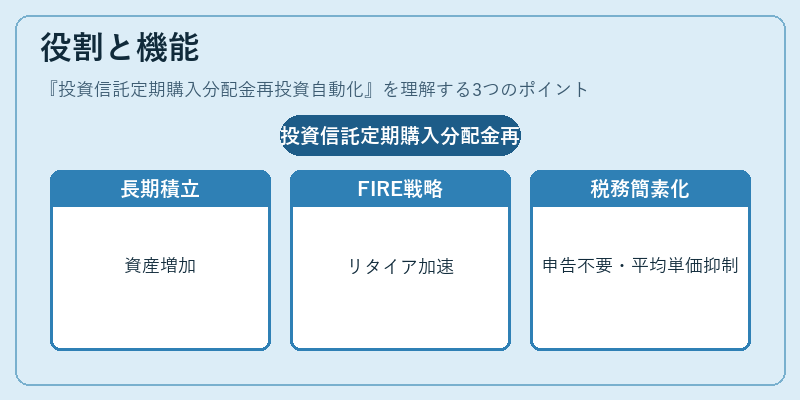
- 長期積立戦略:毎月一定額を投資信託に投入し、受け取った分配金も同じファンドへ再投資することで、時間とともに資産が指数関数的に増加する。
- FIRE(Financial Independence, Retire Early)志向:定期購入+自動再投資を組み合わせることで、リタイア資金の積立スピードを加速させつつ、手間を最小化できる。
- 税務処理の簡素化:分配金は源泉徴収が行われるため、再投資時に追加の税務申告が不要になるケースが多い。
- リスク管理:定期購入と自動再投資を同一ファンドで行うことで、売買タイミングによる市場リスクを低減し、平均取得単価を抑える効果がある。
特徴
| 特色 | 説明 |
|---|---|
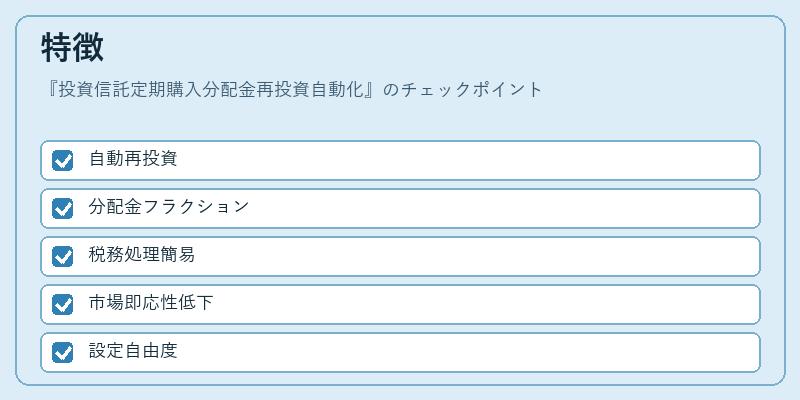
| 自動化 | ユーザーは再投資の手続きを一切行わなくてもよい。分配金が決算日に口座に入ると、システムが即座に同ファンドへ購入指示を出す。 |
| フラクショナル投資 | 分配金額が1株単位に満たない場合でも、残高は保持され、次回の再投資で合算して購入できる。 |
| 税務対応 | 源泉徴収された分配金は自動的に再投資対象となり、売却益や配当所得として別途課税されないケースが多い。 |
| 統一管理 | すべての取引履歴が口座残高とともに表示されるため、資産状況を一目で把握できる。 |
| 柔軟設定 | 再投資対象ファンドや再投資頻度(毎回か月次)を選択できるオプションもある。 |
自動化のメリットは「手間ゼロ」と「時間価値」の最大化にあるが、同時に市場変動に対する即応性が低下する点や、再投資対象ファンドが適切でない場合には損失拡大リスクも存在する。従って、投資家は自身のリスク許容度と投資目的を踏まえて設定を行う必要がある。
現在の位置づけ
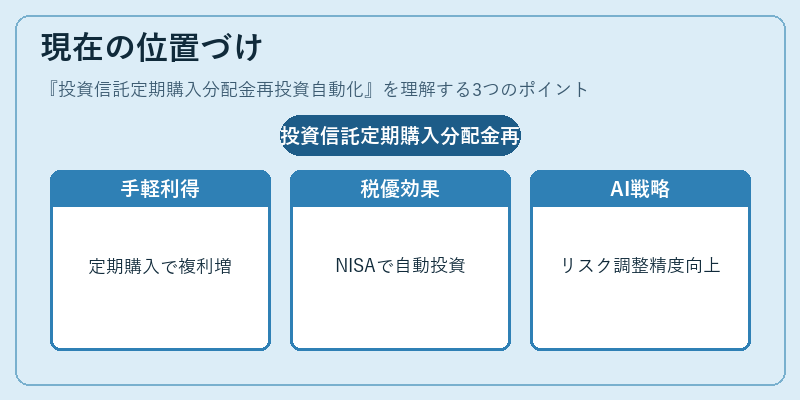
近年、デジタルバンキングや証券会社のオンラインプラットフォームでは、定期購入+分配金再投資自動化は標準機能として提供されている。特に若年層を中心とした個人投資家の間で、手軽さと複利効果への期待から利用率が高まっている。
また、NISA(少額投資非課税制度)やつみたてNISAなど、非課税枠内での積立を促進する政策とも相性が良く、税制優遇と自動化機能を組み合わせることで長期的な資産形成を支援している。
規制面では、分配金再投資に関する税務処理は源泉徴収制度に準拠し、個人が追加で申告する必要はないものの、確定申告時には総合課税対象として扱われる場合もあるため、投資家は税務上の取り扱いを確認しておくことが望ましい。
今後はAIやビッグデータ解析を活用したパーソナライズド自動再投資戦略の登場により、さらに高精度なリスク調整とリターン最大化が期待される。
続きを読むには確認が必要です