退職所得控除対象者退職金受取時期とは、退職所得控除の適用を受ける退職者が退職金等を実際に受給する際に、税務上計算基準となる期間を指す。
目次
概要
退職所得は、労働者が雇用関係を終了したときに支払われる退職金や年金のうち、一定額まで非課税とされる制度である。税制上の計算基準となる「受取時期」は、退職所得控除の対象期間を決定するために設けられた概念であり、退職者が実際に金銭を受領した日付や、その前後の期間によって税額が変動する。従来は「一括受取」と「分割受取」による区別が中心だったが、近年では退職金の支払形態が多様化し、受取時期の定義が重要性を増している。
役割と機能
- 課税基準の確定:退職所得控除は、退職者が受給する退職金額から一定割合(一般的に10%)を差し引いた残額を課税対象とする。受取時期が決まることで、何年分の退職金をどの期間で計上すべきかが明確になる。
- 源泉徴収の調整:給与所得と同様に、退職金も源泉徴収されるが、その税率は受取時期に応じて決定される。分割受取の場合は各年ごとの課税額を算出し、適切な源泉徴収を行う必要がある。
- 確定申告の指標:退職金を受給した年度において、退職所得控除対象者として確定申告を行う際、受取時期が記載されることで正しい課税額を算出できる。
特徴
- 期間限定性:受取時期は「一括受取」または「分割受取」のいずれかで区別され、それぞれに応じた控除率が設定されている。
- 税務上の切り替え点:退職金を受領した日付が翌年以降になる場合、翌年度の課税対象として扱われるため、受取時期が税負担に直接影響する。
- 制度変更への敏感性:退職所得控除は国の財政政策や社会保障費の変動に応じて改定されることが多く、受取時期の定義もそれに伴い見直される可能性が高い。
現在の位置づけ
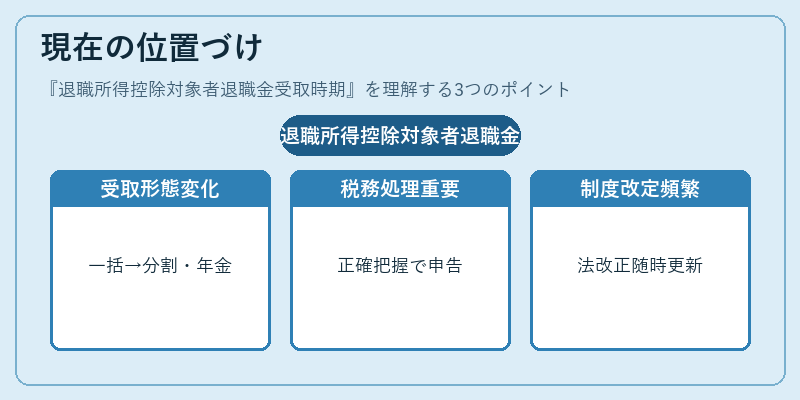
近年、退職金の支払形態は「一括受取」から「分割受取」や「年金型」の組み合わせへと多様化している。この変化に伴い、受取時期を正確に把握し税務処理を適切に行うことが重要となっている。さらに、国の高齢化対策として退職金制度の見直しや、税制優遇措置の拡充が議論されており、受取時期に関する規定も随時更新される可能性がある。税務署や専門家は、最新の法改正情報を確認し、退職所得控除対象者が適切な申告・納付を行えるよう支援している。
×
続きを読むには確認が必要です