営業利益率(EBIT)とは、企業の売上高に対する営業利益の割合を示す指標であり、営業活動による収益性を測定するために用いられる。
概要
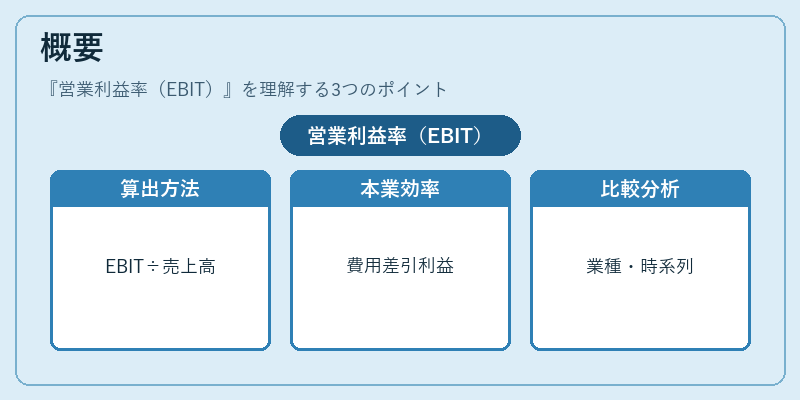
営業利益率は、損益計算書の中核的項目である営業利益(EBIT)と売上高を比較して算出される。営業利益は売上総利益から販売費及び一般管理費などの経営活動に直接関連する費用を差し引いたもので、企業が本業でどれだけ効率的に利益を生み出しているかを示す。
この指標は、製造業・サービス業といったさまざまな産業で共通の基準として採用されるため、異業種間の比較や同一企業内の時系列分析に有効である。営業利益率が高いほど、売上を増加させる際に追加費用が抑えられ、経営資源の最適配分が実現されていると判断できる。
役割と機能
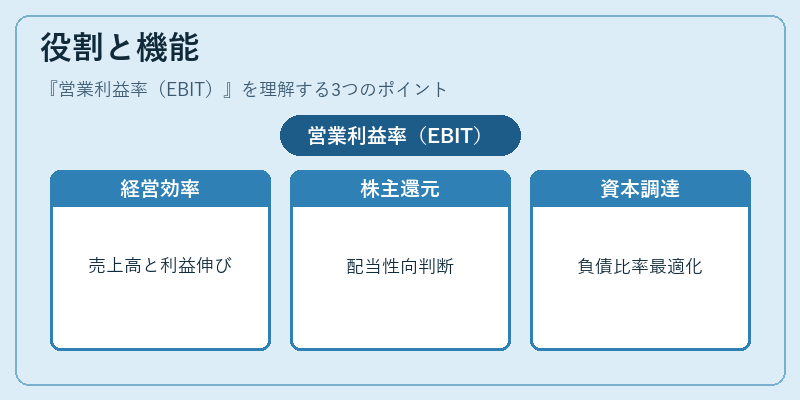
営業利益率は投資家・アナリストが企業価値評価や業績予測を行う際に重要な指標となる。具体的には、以下のような場面で利用される。
- 経営効率の把握:売上高増加時に営業利益がどれだけ伸びているかを測定し、コスト構造や価格戦略の効果を評価する。
- 株主還元策の検討:配当性向や自社株買いの実行判断において、持続可能な利益率が基準となる。
- 資本調達の意思決定:借入金利や投資家からの期待リターンと照らし合わせ、負債比率を最適化するために用いる。
特徴
| 観点 | 内容 | 説明 |
|---|---|---|
| 計算基盤 | 営業利益 ÷ 売上高 × 100% | 売上に対してどれだけの利益が残るかを直感的に示す。 |
| 非財務要因との関係 | 為替変動・税率変更 | 税金や利息は除外されるため、企業固有の営業効率のみを測定できる。 |
| 業種差異 | 製造業 vs サービス業 | 原価構造が大きく異なるため、同一指標でも解釈に注意が必要。 |
このように、EBITは企業の本質的な営業力を数値化し、外部環境や内部コスト構造から独立した評価基準として機能する。
現在の位置づけ
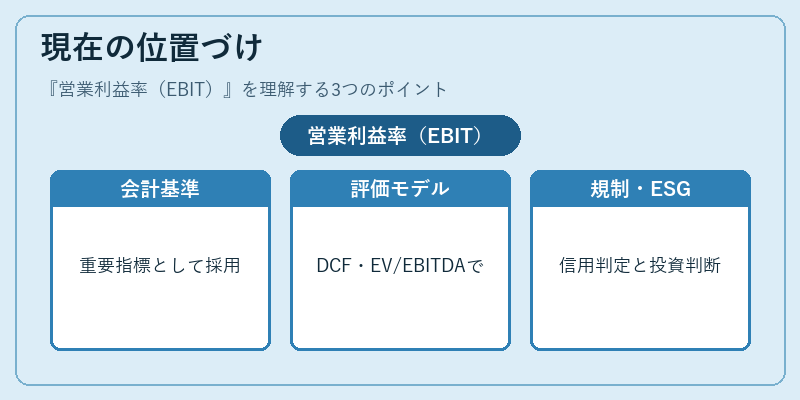
近年では、国際財務報告基準(IFRS)においてもEBITは重要指標とされている。連結会計下での営業利益率は、子会社や関連会社を含む全体像を把握するために不可欠である。また、企業価値評価モデル(DCF法・EV/EBITDA倍率)においても基礎データとして頻繁に参照される。
規制面では、金融機関の信用力判定や投資判断に営業利益率が組み込まれた指標が増加している。さらに、ESG(環境・社会・ガバナンス)投資家は、企業の長期的な収益性を測るためにEBITマージンを重視する傾向が強まっている。
このように、営業利益率(EBIT)は経営戦略策定から市場評価まで幅広い場面で不可欠な指標として位置づけられており、今後も企業の収益性分析に中心的役割を果たすことが予想される。
続きを読むには確認が必要です
関連記事