ストックオプションプールとは、企業が従業員や経営陣に付与する株式の希薄化を防ぎつつ、将来の報酬手段として設置するための未発行株式の集合体である。
概要
スタートアップは資金調達時に限られた自己資本しか持たないため、投資家からの資金投入後に既存株主が大きく希薄化されることを抑制する必要がある。ストックオプションプールは、その解決策として設置される。通常、シードラウンドやシリーズAでのファイナンス前に企業価値評価(pre‑money valuation)に対して一定割合(10〜20%程度)の株式を未発行とし、将来従業員へ付与する枠として確保する。これにより、投資家が資金提供後に受ける希薄化はプール分だけに限定され、既存株主の持ち分は相対的に安定する。設置時には取締役会の承認と株主総会での議決を経て、株式発行計画書(cap table)に反映される。
役割と機能
ストックオプションプールは以下のような多面的な機能を果たす。
1. インセンティブ創出:従業員が企業価値向上に直接貢献する動機付けとなり、離職率低減や生産性向上につながる。
2. 資金調達の円滑化:投資家はプール分の希薄化を見越して評価額を設定でき、追加株式発行による過度な dilution を回避できる。
3. 報酬体系の標準化:ベスティング期間(通常4年)やクリフ(1年)を設けることで、長期的なコミットメントを促す。
4. エグジット時の価値最大化:IPOやM&Aにおいて、ストックオプションは株主構成を調整し、投資家へのリターンを最適化する手段となる。
実務上、スタートアップは保守的に大きめのプール(15〜20%)を設定し、後続ラウンドで追加発行を避けることで株主構成を安定させる傾向がある。
特徴
| 要素 | 説明 |
|---|---|
| 未発行株式の確保 | 既存株主に対して将来の株式付与を事前に予約し、希薄化を予測可能にする。 |
| 可変性 | ファイナンスラウンドや人員増減に応じてプールサイズは再調整されることが多い。 |
| ベスティングとの連携 | 付与されたオプションは一定期間の勤務を条件とし、段階的に権利化する仕組みである。 |
| 上場前のリスク管理 | 上場審査時には適切なプール設定が評価され、株主構成の過度希薄化が指摘されることを防ぐ。 |
他の報酬手段(ワラントやストック・ユニット)と比較すると、ストックオプションは実際に株式を取得する権利であり、行使価格設定や税務上の取り扱いが独自である点が際立つ。
現在の位置づけ
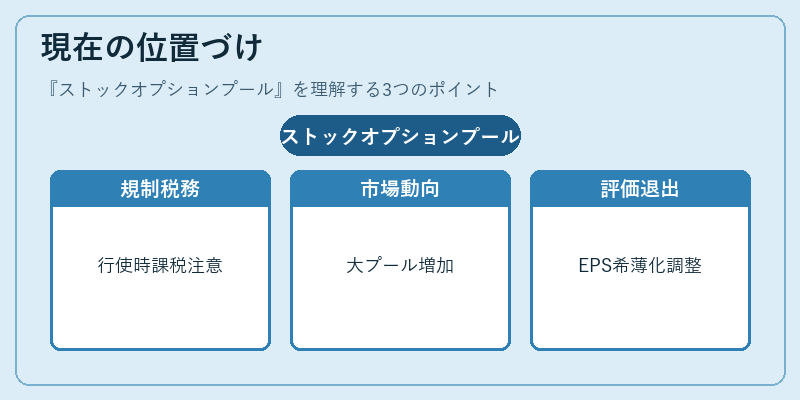
近年、SAFE(Simple Agreement for Future Equity)やコンバーチブルノートと並び、スタートアップ投資においてストックオプションプールは不可欠な構成要素となっている。
- 規制環境:日本では会社法上の株式発行手続きが必要だが、税務上は行使時点で課税されるため、企業は行使価格設定を慎重に行う。
- 市場動向:人材競争激化に伴い、大型プール(20%超)を設置するケースも増加。これにより投資家は希薄化リスクを事前に見積もりやすくなる。
- 評価への影響:プールサイズが大きいと、post‑money valuation の計算時に「Diluted EPS」などの指標に影響を与え、投資家評価が変動する。
- エグジット戦略:IPOやM&A前にはプール縮小(リバース・ストック・オプション)を行い、株主構成を最適化するケースが多い。
総じて、ストックオプションプールはスタートアップの資本構造と人材戦略を統合的に管理するための枠組みであり、投資家・経営陣双方の利益調整に欠かせない仕組みとして位置付けられている。
続きを読むには確認が必要です