親会社株式買戻しとは、親会社が自社の発行済み株式を市場又は特定の株主から取得し、自己資本を調整する取引である。
目次
概要
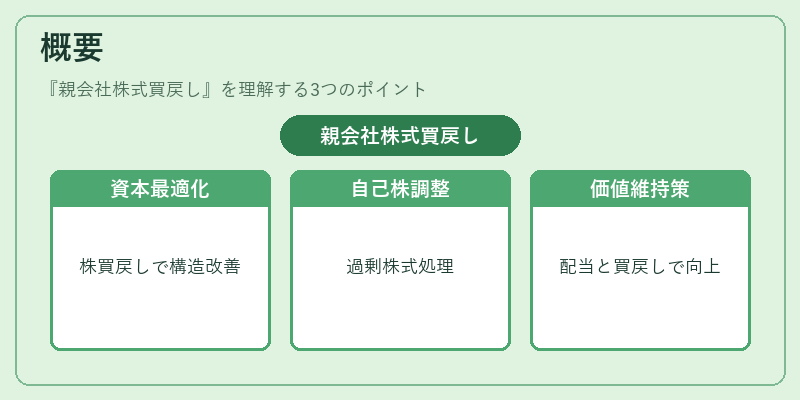
企業グループ内における親子関係では、親会社が連結財務諸表を作成し、経営統合やリスク管理を行う。株式買戻しは、その資本構造を最適化する手段として位置づけられ、過剰な自己株式の保有やキャッシュフローの調整に利用される。また、親会社が子会社に対して持続的な投資を継続する際には、配当政策と合わせて株式買戻しを行うことで株主価値を維持・向上させることが期待される。
役割と機能
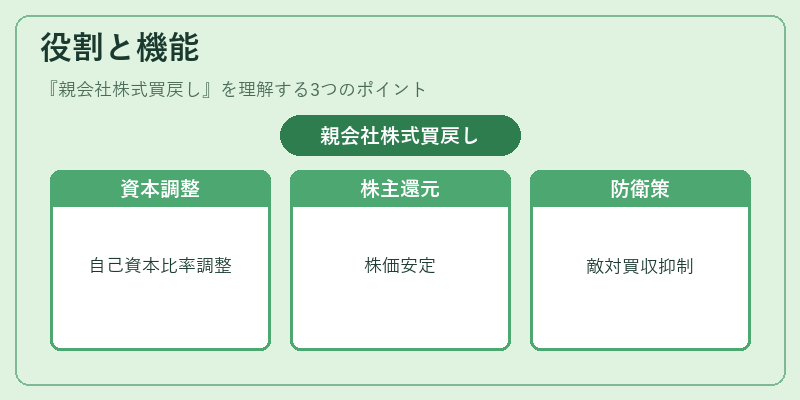
- 自己資本比率の調整:保有株式数が増えると、親会社の純資産に対する株式比率が低下し、財務レバレッジが変化する。買戻しはこれを逆転させる手段である。
- 株主還元:配当と並行して実施されることで、株価の安定や投資家へのリターンを示す。
- 敵対的買収防衛策:親会社が子会社の株式を大量に保有する場合、外部からの不正な買収企図を抑制できる。
- 内部統制・コンプライアンス強化:取締役会や監査役会が適切に承認し、情報開示義務を履行することで、ガバナンス体制の透明性を担保する。
特徴
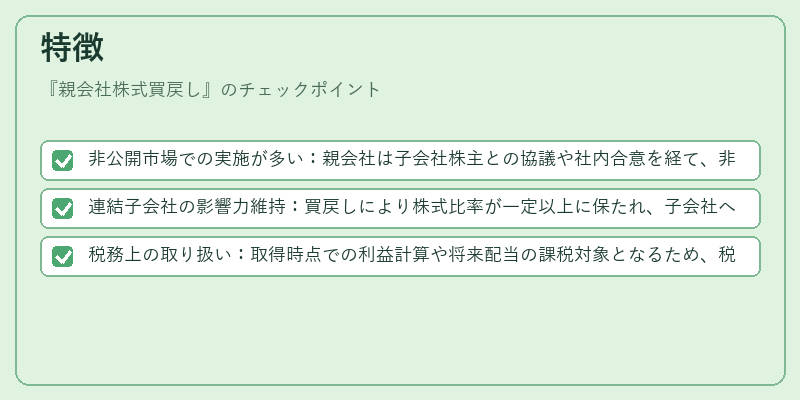
- 非公開市場での実施が多い:親会社は子会社株主との協議や社内合意を経て、非公開取引で株式を取得することが一般的である。
- 連結子会社の影響力維持:買戻しにより株式比率が一定以上に保たれ、子会社への意思決定権限が強化される。
- 税務上の取り扱い:取得時点での利益計算や将来配当の課税対象となるため、税務戦略と連動して行われる。
現在の位置づけ
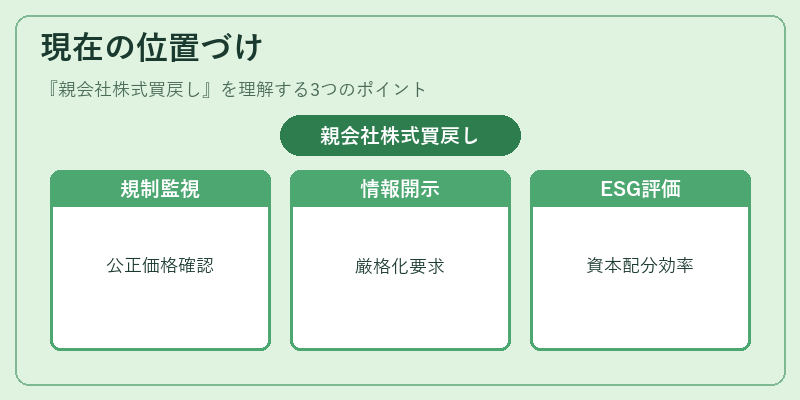
近年、企業統治コードやスチュワードシップコードが強化される中で、親会社株式買戻しはガバナンスの一環として注目を集めている。規制当局は、買戻し価格の公正性と市場への影響を監視し、情報開示の厳格化を求めている。また、ESG(環境・社会・ガバナンス)観点からは、資本配分の効率性が評価対象となり、株式買戻しの適正性が企業価値に直結するケースも増えている。
×
続きを読むには確認が必要です