パッシブインカムストレステストとは、個人が保有する受動的収入源(不動産賃貸料、配当金、利息等)が、経済環境の変化や予期せぬ支出増加に対してどれだけ耐えられるかを定量的に評価する手法である。
概要
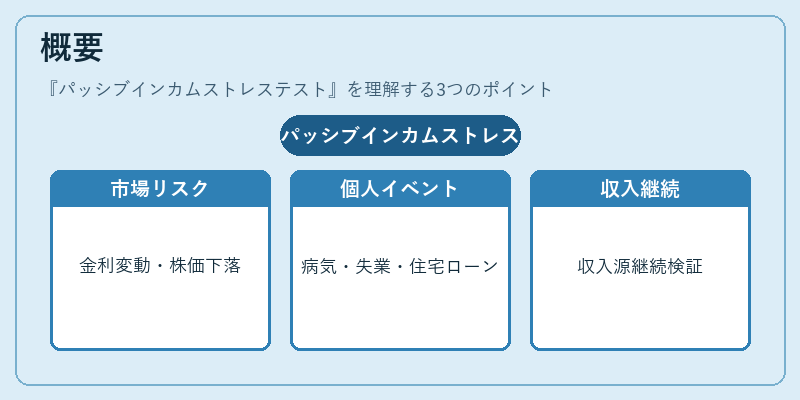
パッシブインカムストレステストは、主にFIRE(Financial Independence, Retire Early)志向やライフプラン設計の一環として発展した。従来の家計管理では可処分所得と固定費のバランスを重視していたが、受動的収入に依存する生活を実現するには、その安定性を検証する必要があるため、ストレステストという概念が登場した。ストレステストは市場リスク(金利変動や株価下落)だけでなく、個人のライフイベント(病気・失業・住宅ローン返済開始など)を想定し、収入源が継続できるかどうかを検証する。
役割と機能
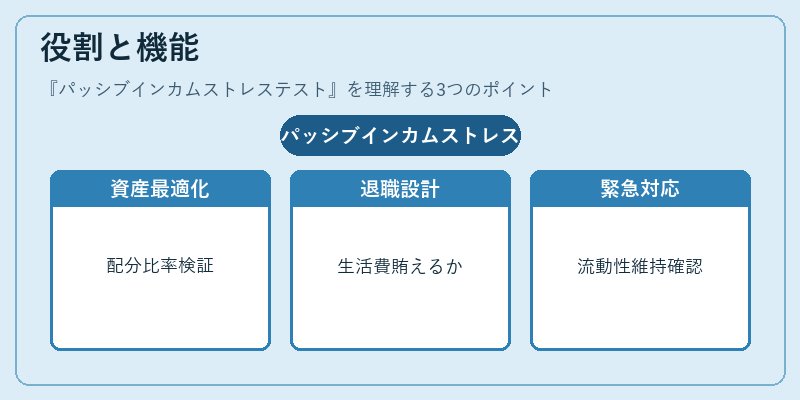
パッシブインカムストレステストは、次のような場面で活用される。
1. 資産構成の最適化:不動産や投資信託の配分比率を検証し、リスク許容度に合わせたポートフォリオを設計する。
2. 退職後のキャッシュフロー設計:年金・退職給付とパッシブインカムの合算で生活費が賄えるか、または追加資金調達策(繰上げ返済や再投資)が必要かを判断する。
3. 緊急時対応計画:予期せぬ支出増加に備え、受動的収入の減少率と可処分所得の相関を分析し、流動性比率を維持できるかを確認する。
実務では家計簿アプリや自動積立サービスがシミュレーション機能を提供しており、ユーザーは簡易的にストレステストを行えるようになっている。
特徴
- 定量的リスク評価:金利・為替・インフレ率の変動シナリオを設定し、受動的収入がどれほど減少するかを数値化できる。
- 多角的シナリオ設計:市場環境だけでなく、個人のライフイベント(住宅ローン開始・完済、子供の教育費発生など)も組み込むことで実務に即した分析が可能。
- ポートフォリオ再構築指標:ストレステスト結果を基に資産配分を見直すための具体的な数値(例:負債比率、流動性比率)を提示する。
これらの特徴は、単なる「可処分所得と固定費の比較」では得られない、受動的収入の耐久性に関する洞察を提供する点で重要である。
現在の位置づけ
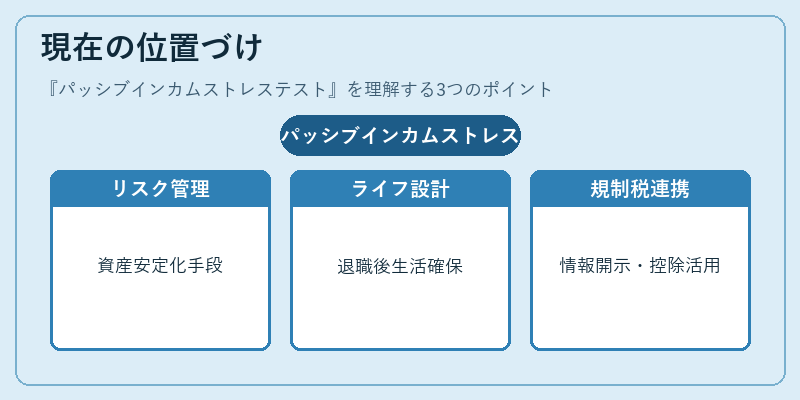
近年、個人資産管理サービスやフィンテック企業がパッシブインカムストレステスト機能を標準装備している。特にFIREコミュニティでは、退職後の生活設計を確実にするための必須ツールとして位置づけられており、教育資金や住宅ローン返済といった大きな固定費が発生する時期に合わせたストレステストが推奨されている。
規制面では、個人投資家向けのリスク情報開示義務を背景に、金融機関は顧客へのリスク説明としてストレステスト結果を提供するケースが増加している。また、税制優遇制度(住宅ローン控除や特定口座)との連携によって、受動的収入の税負担も考慮したシミュレーションが可能となりつつある。
総じて、パッシブインカムストレステストは、個人ファイナンスにおけるリスク管理とライフプラン設計を統合する重要な手段として確立しつつあり、今後も家計アプリや投資プラットフォームでの活用が拡大すると期待されている。
続きを読むには確認が必要です