プラン終了とは、確定給付年金や確定拠出年金等の退職・相続に関連する金融商品・制度において、契約期間が満了または特定条件を満たして支払いや投資運用が停止される状態である。
目次
概要
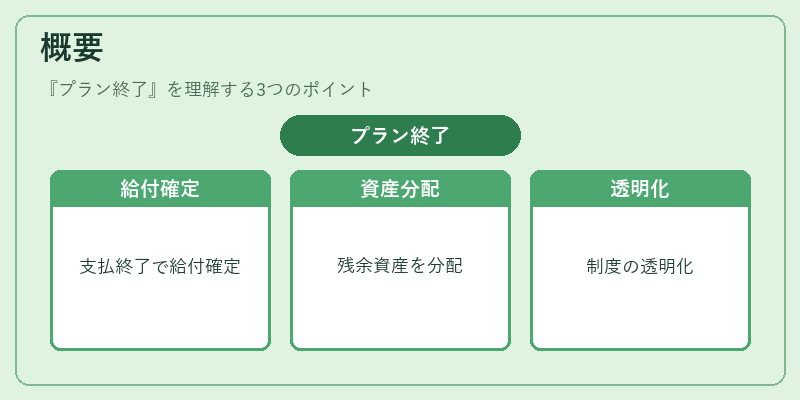
プラン終了は、個人や法人が加入した年金・退職給付計画の最終段階を示す概念である。制度設計上、一定の勤続年数または年齢に達すると支払対象期間が切れ、将来の給付が確定するか、投資運用が終了し残余資産が分配される。このプロセスは、退職者に対して安定した所得源を提供することや、相続時には遺族への財産移転を円滑化する役割を担う。プラン終了は、制度設計の透明性と予測可能性を高めるために重要な指標である。
役割と機能
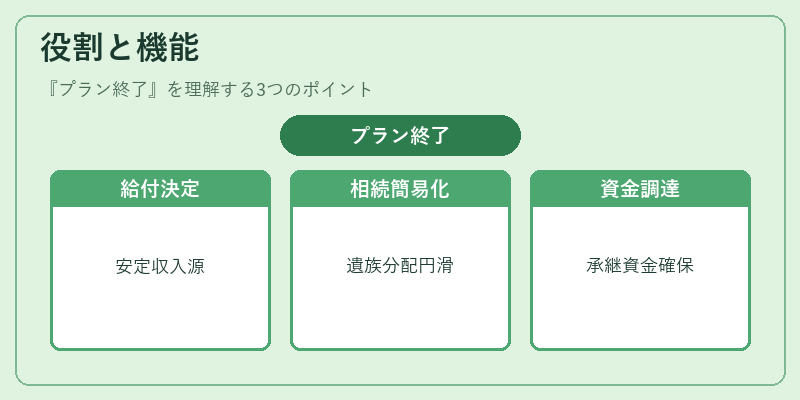
- 退職給付の確定:勤続年数や年齢に応じて月額または一時金が決定され、将来にわたって安定した収入源となる。
- 相続処理の簡易化:プラン終了後に残余資産が遺族へ分配されるため、遺産分割手続きをスムーズに行える。
- 税務上の明確化:終了時点での評価額や課税対象が決定し、相続税・贈与税計算の基準となる。
- 事業承継の資金調達:経営者退職に伴う株式譲渡と併せてプラン終了時の資産を活用することで、承継資金を確保できる。
特徴
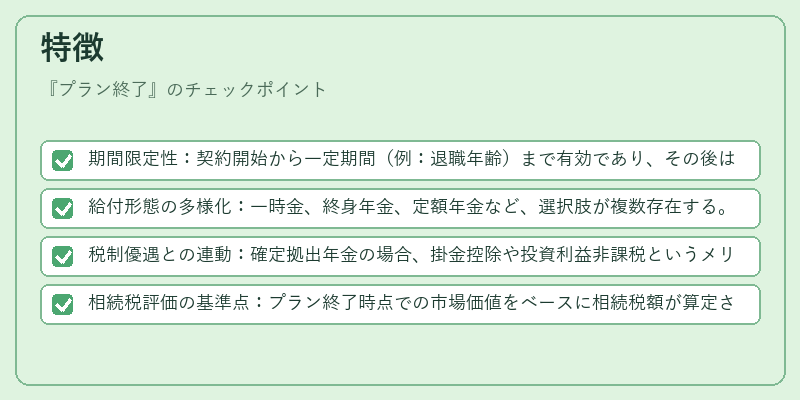
- 期間限定性:契約開始から一定期間(例:退職年齢)まで有効であり、その後は自動的に終了となる。
- 給付形態の多様化:一時金、終身年金、定額年金など、選択肢が複数存在する。
- 税制優遇との連動:確定拠出年金の場合、掛金控除や投資利益非課税というメリットが終了時に消滅しないよう設計されている。
- 相続税評価の基準点:プラン終了時点での市場価値をベースに相続税額が算定されるため、タイミングが重要となる。
現在の位置づけ
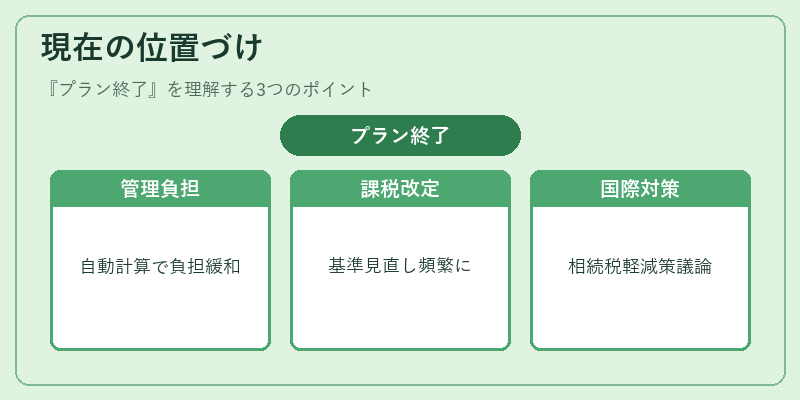
近年の高齢化社会では、個人退職者数の増加とともにプラン終了の管理負担も拡大している。金融機関は、デジタル化による自動計算・通知システムを導入し、利用者への情報提供を強化している。また、税制改正や社会保障制度改革が進む中で、プラン終了に伴う課税基準の見直しも頻繁に行われており、事業承継計画との連携が不可欠となっている。国際的には、欧州諸国の年金制度と同様に、退職後の所得保障を重視する政策が推進される一方で、相続税の軽減措置や遺産分割の簡素化策が議論されている。プラン終了は、個人資産形成と世代間の財務移転において欠かせない要素として、今後も金融・経済環境の変化に応じた制度設計が求められる概念である。
×
続きを読むには確認が必要です