基準価額算定流動性リスク調整とは、投資信託等の基準価額を算定する際に、銘柄の取引市場の流動性不足による価格変動リスクを考慮し、評価金額を調整する手法である。
概要
金融市場は常に変動しており、特に個別株や一部債券では取引量が少なく、売買スプレッドが拡大することで価格が急激に下落することがある。こうした流動性リスクは投資家にとって実質的な損失につながるため、基準価額の算定時にそれを反映させる必要が生じた。
日本では証券取引等監視委員会や金融庁から、投資信託の透明性確保と投資家保護を目的として、流動性リスク調整の導入が求められた。これにより、基準価額は「実際に市場で売却できる価格」を示すようになり、過大評価や過小評価のリスクが低減される。
役割と機能
流動性リスク調整は主に以下の場面で活用される。
- 基準価額算定 – 投資信託・ETFが保有する各銘柄について、取引スプレッドや市場深度を指標として評価金額を減少または増加させる。
- リスク管理 – ファンドマネージャーがポートフォリオ全体の流動性プロファイルを把握し、必要に応じて資産配分やヘッジ戦略を調整する。
- 投資家情報提供 – 基準価額の変動要因として流動性リスクが明示されることで、投資判断の透明性が向上する。
実務では、例えば取引量が過去数年平均の半分以下である銘柄に対し、基準価額を一定割合(例:1〜5%)減算する方法が採用されることが多い。また、ETFの場合は指数構成銘柄全体の流動性指標を集計し、ファンド単位で調整を行うケースもある。
特徴
- 市場データに基づく – 取引スプレッドや日次取引量など客観的な市場情報を用いるため、主観的判断が排除される。
- 動的適応性 – 市場環境の変化に応じて調整幅を変更でき、特定期間だけでなく継続的に適用される。
- 対象限定性 – 主に流動性が低い個別株や一部債券に対してのみ実施され、国債・公社債など高流動性資産にはほとんど影響を与えない。
- 規制対応 – 金融庁の指針に沿って設計されるため、法的リスクが低い。
これらの特徴は、単なる「評価金額調整」ではなく、投資信託運用全体におけるリスク管理手段として位置づけられる点で重要である。
現在の位置づけ
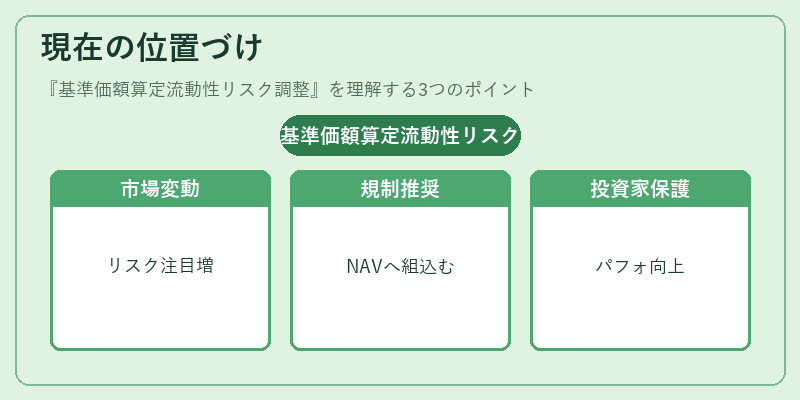
近年の市場変動性が高まる中、流動性リスクは投資家保護の観点からますます注目されている。特にETFやインデックスファンドでは、指数と実際の売買価格との乖離を最小化するために調整が不可欠となっている。
規制面では、金融庁は「投資信託等基準価額算定方法に関する指針」内で流動性リスク調整を明示的に推奨しており、多くの運用会社が既存のNAV計算フレームワークへ組み込んでいる。
また、投資家側では「トラッキングエラー」の要因として流動性リスクが挙げられることが多く、調整を行うことでファンドのパフォーマンス評価がより実態に近づくとされる。
総じて、基準価額算定流動性リスク調整は、投資信託・ETF運用における価格透明性と投資家保護を強化する重要な手段として位置づけられ、今後も市場環境の変化に応じてその適用範囲や方法が進化していくことが予想される。
続きを読むには確認が必要です