教育費キャッシュフロー計算とは、将来の学費・教材費等を含む教育関連支出を時間軸に沿って予測し、現在価値や必要資金を算定する手法である。
概要
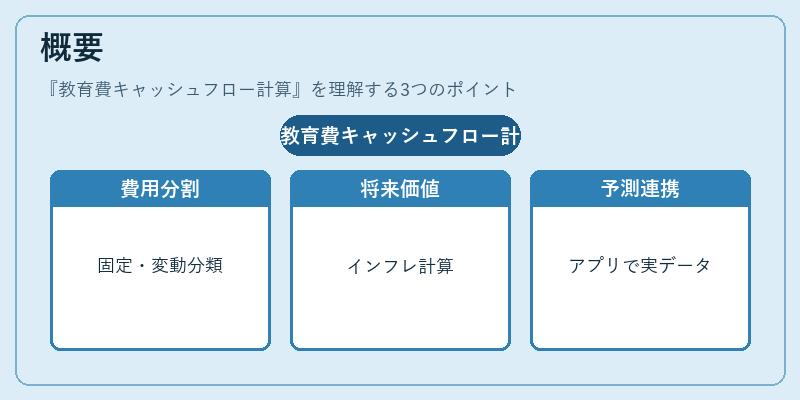
教育費キャッシュフロー計算は、個人ファイナンスの中でも特に「ライフプラン」や「FIRE(Financial Independence, Retire Early)」を策定する際に不可欠なツールである。学費は一次教育から大学・専門学校、さらには留学など多岐にわたり、支出時期と金額が不確実であるため、計画的な貯蓄や投資戦略を立てる上で、将来のキャッシュアウトフローを定量化する必要が生じた。
この手法は、教育費を固定費・変動費に分け、年次ごとの支出額を算出し、さらにインフレや学費増加率を考慮して将来価値を計算する点で、一般的な「可処分所得」や「流動性比率」の分析とは一線を画す。教育費キャッシュフロー計算は、家計簿アプリや自動積立サービスと連携し、実際の支出データに基づくシミュレーションを行うことで、より精度の高い予測が可能となる。
役割と機能
-
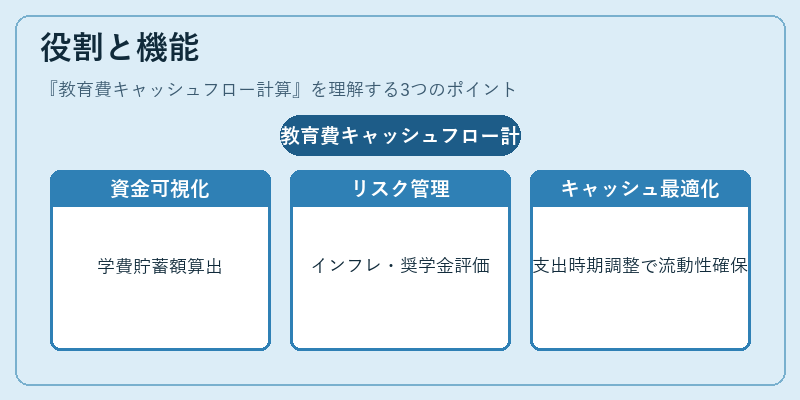
資金需要の可視化
将来受け取る子どもの学費や教材費を年次別に算出し、必要な貯蓄額・投資額を明確にする。これにより、住宅ローン控除やカードローン利用といった他の負債とのバランスを調整できる。 -
リスク管理
学費インフレ率や奨学金受給可能性など不確定要因をシナリオ分析で評価し、リスクヘッジ策(保険加入・分散投資)を検討する。 -
キャッシュフロー最適化
支出時期と収入のタイミングを合わせることで、流動性比率を維持しつつ、必要最低限の現金残高を確保できる。例えば、学費支払月に合わせた自動積立設定やリボ払いの利用制御が可能になる。 -
経済的意思決定の根拠提供
子どもの進路選択(公立・私立、留学)や奨学金申請時期を数値化し、家計全体への影響度合いを示す。これにより、教育費と他の固定費(住宅ローン返済、光熱費など)の優先順位付けが合理的になる。
特徴
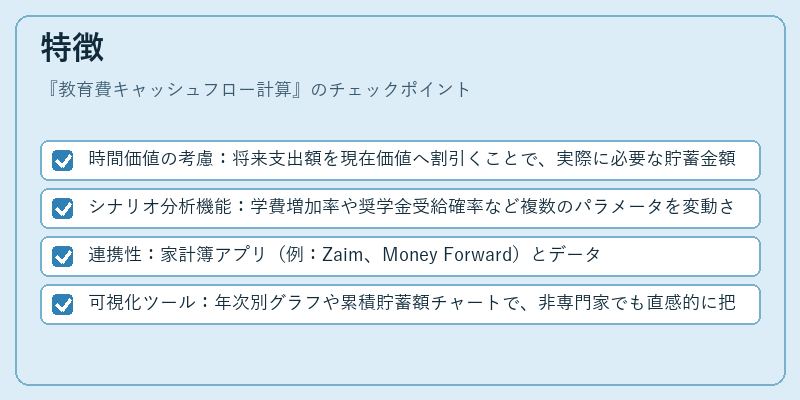
- 時間価値の考慮:将来支出額を現在価値へ割引くことで、実際に必要な貯蓄金額を算定。
- シナリオ分析機能:学費増加率や奨学金受給確率など複数のパラメータを変動させて最適解を探索。
- 連携性:家計簿アプリ(例:Zaim、Money Forward)とデータ同期し、実際の支出履歴から自動的にキャッシュフローを更新。
- 可視化ツール:年次別グラフや累積貯蓄額チャートで、非専門家でも直感的に把握可能。
現在の位置づけ
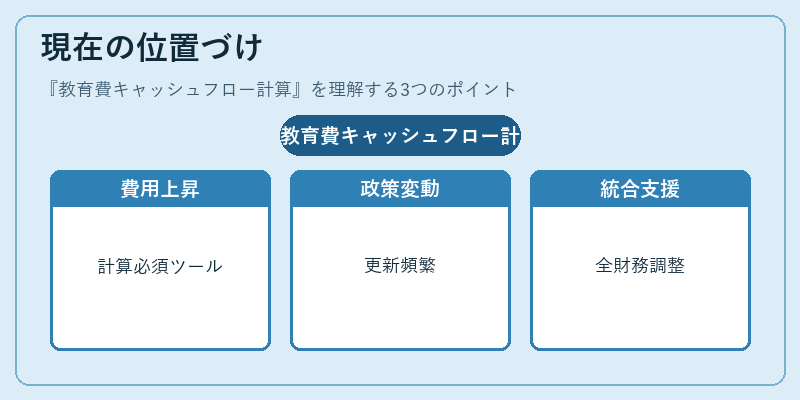
近年、教育費が高騰しつつある背景から、教育費キャッシュフロー計算は「ライフプラン」や「FIRE」を目指す世代にとって必須ツールとなっている。金融機関では、学資保険や定期預金の商品の設計時にこの手法を活用し、顧客への提案精度を高めている。
また、政府が推進する奨学金制度や教育ローンの利率変更など政策動向もキャッシュフロー計算に影響を与えるため、定期的なパラメータ更新が求められる。規制面では、金融庁が「個人情報保護」や「投資助言業務」のガイドラインに沿い、家計簿アプリと連携したキャッシュフロー計算機能の安全性・透明性を確保するよう指導している。
教育費キャッシュフロー計算は、単なる学費見積もりではなく、個人財務全体のバランスを取るための統合的な意思決定支援ツールとして位置づけられている。
続きを読むには確認が必要です