大数法則と保険金支払統計とは、保険業において多数の契約から得られる損失分布を統計的に予測し、リスク管理や価格設定に活用する手法である。
目次
概要
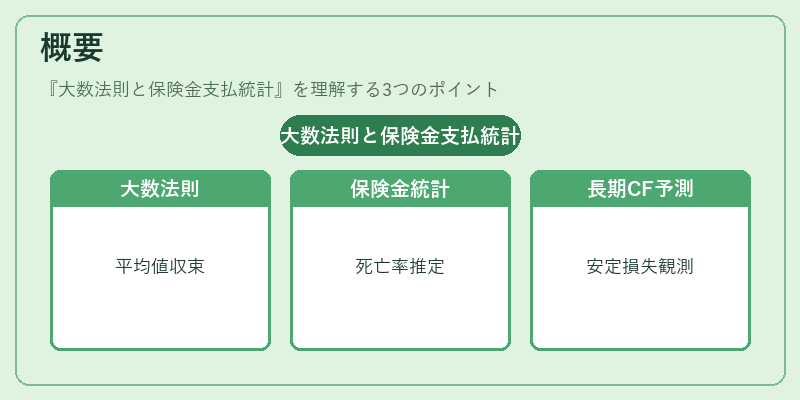
大数法則は、独立な同一分布の試行が十分に多くなると、その平均値が理論上の期待値に収束するという統計学的原理である。保険業では、契約者数が増えるほど個々のリスクが相殺され、全体として安定した損失パターンが観測できると考えられる。この法則を基盤に「保険金支払統計」を構築し、過去の実績データから死亡率・事故頻度・平均支払額などを推定する。特に終身保険や養老保険では、長期的なキャッシュフロー予測が不可欠であり、大数法則はその前提条件として機能する。
役割と機能
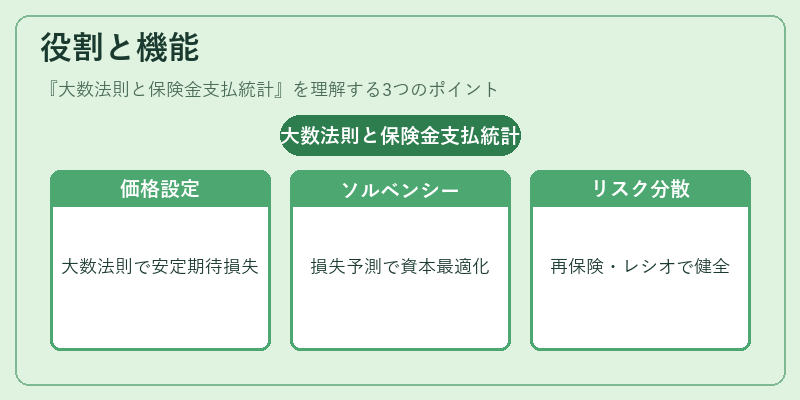
- 価格設定:プレミアムは期待損失+経営費用+利益率を加味して決定される。大数法則により、期待損失が安定した値で推計できるため、保険料の算出基礎となる。
- ソルベンシーマージン:自己資本比率は将来の支払リスクを想定して設定される。統計的に信頼性の高い損失予測ができれば、過剰な資本負担を回避できる。
- 再保険プール:多数の保険会社が加入することで個々の大規模事故リスクを分散させる。統計的手法により、再保険料や損失分配比率を合理化する。
- コンバインドレシオ管理:損害率(損失÷プレミアム)と経営費用の合算が一定水準内に収まるかどうかを検証し、事業健全性を評価する。
特徴
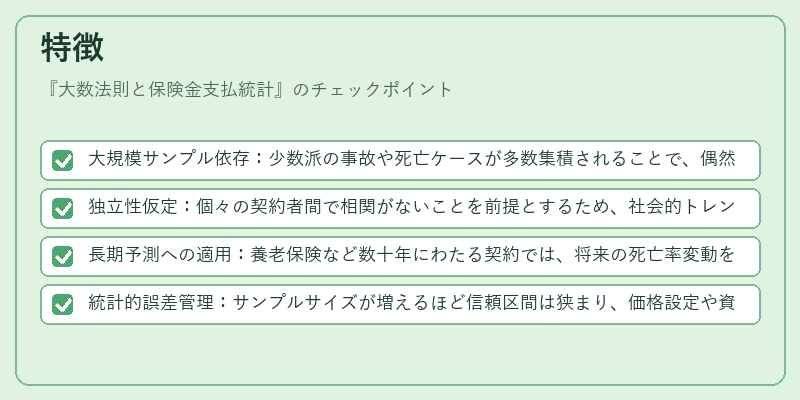
- 大規模サンプル依存:少数派の事故や死亡ケースが多数集積されることで、偶然性が平均化される。
- 独立性仮定:個々の契約者間で相関がないことを前提とするため、社会的トレンドや共通リスク(地震・流行病)には別途調整が必要。
- 長期予測への適用:養老保険など数十年にわたる契約では、将来の死亡率変動を含めた多段階モデル化が求められる。
- 統計的誤差管理:サンプルサイズが増えるほど信頼区間は狭まり、価格設定や資本要求に対する不確実性が減少する。
現在の位置づけ
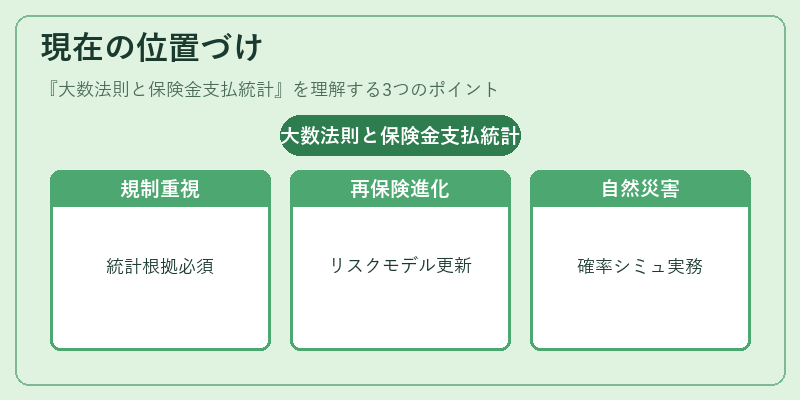
近年のデータ利活用環境では、ビッグデータ解析や機械学習と組み合わせて大数法則を補完する手法が登場している。とはいえ、保険業界は規制上「確実性」と「透明性」を重視するため、統計的根拠のある保険金支払統計は不可欠であり続ける。
- 規制フレームワーク:欧州連合のソルベンシーIIや日本の保険業法では、損失予測に対する厳格な検証が求められる。
- 再保険市場:大手再保険会社は、プール規模を拡大しつつ統計的リスクモデルを更新している。
- 自然災害モデリング:地震・台風などの共通リスクに対しては、確率分布と大数法則を組み合わせたシミュレーションが実務化されている。
以上より、大数法則と保険金支払統計は、保険商品設計から資本管理まで幅広く活用される基盤的手法として位置づけられる。
×
続きを読むには確認が必要です