監査指針とは、企業の財務報告や内部統制に対する外部監査人が遵守すべき手順と基準を示した文書である。
概要
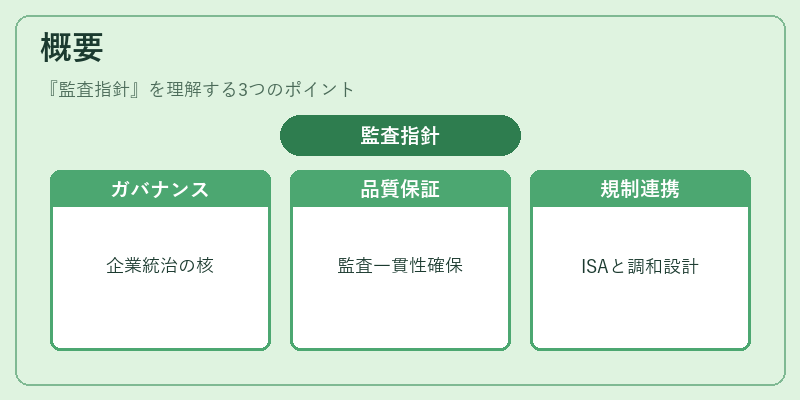
監査指針は、コーポレートガバナンス体制の中核として位置づけられ、企業情報開示の信頼性確保を目的に策定される。外部監査人が実施する監査作業の一貫性と質を担保し、投資家や株主への説明責任を補完する役割を果たす。多くの場合、金融庁・証券取引所・日本公認会計士協会などの規制機関や専門団体が発行し、業界標準として広く受け入れられている。監査指針は企業ごとの実情を踏まえつつ、国際的に統一された監査基準(ISA)と連携して設計されるため、国内外の投資家が同一の情報品質を期待できる環境を整備する。
役割と機能
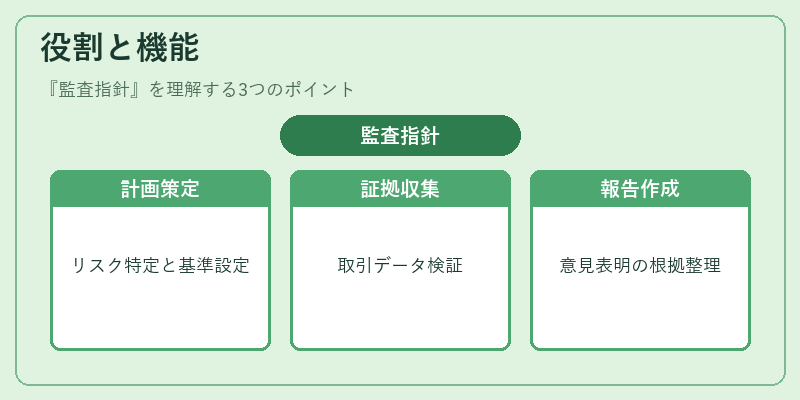
監査指針は以下のような具体的場面で活用される。
1. 監査計画策定:重大リスクの特定、サンプリング方法、重要性基準(materiality)の設定を明示し、監査人が効率的に作業を進める指針となる。
2. 証拠収集手順:取引データの確認や内部統制テストの実施手順を定義し、証拠の質と量を確保する。
3. 監査報告書作成:意見表明の根拠となる事項(例:不備・欠陥)を整理し、監査人が適切な結論を導くための枠組みを提供する。
4. 監査委員会との連携:指針に沿った監査方針や進捗報告は、社外取締役・監査役会が企業統治を監督する際の重要情報源となる。
特徴
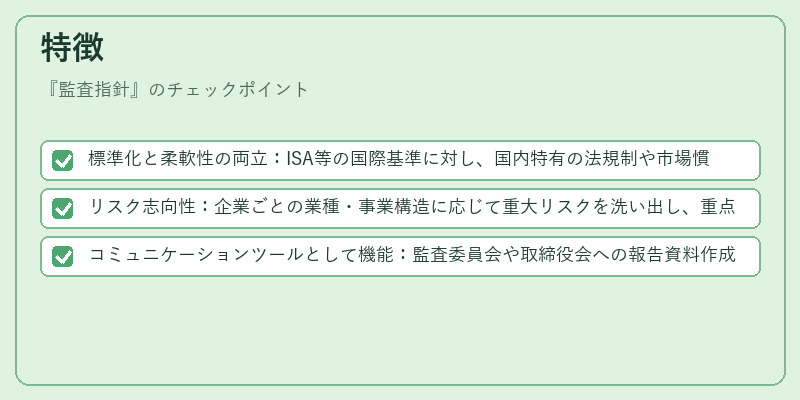
- 標準化と柔軟性の両立:ISA等の国際基準に対し、国内特有の法規制や市場慣行を反映した具体的手順を示すことで、監査人が一貫した品質管理を実現できる。
- リスク志向性:企業ごとの業種・事業構造に応じて重大リスクを洗い出し、重点監査対象を明確化する点は、従来の一般的な監査手順書とは異なる。
- コミュニケーションツールとして機能:監査委員会や取締役会への報告資料作成時に参照されるため、経営層との情報共有が円滑になる。
現在の位置づけ
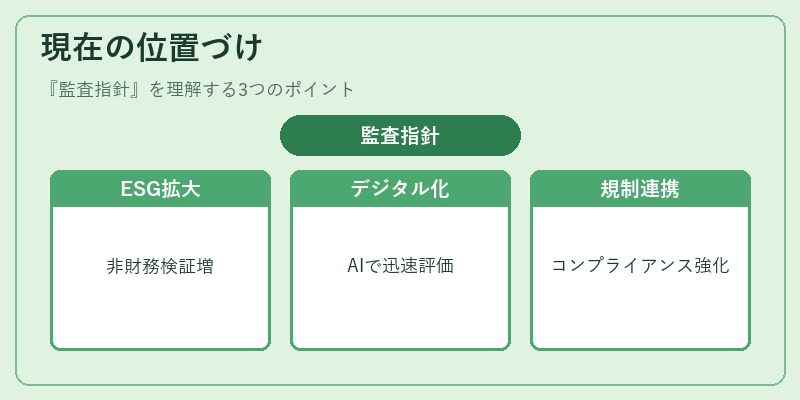
近年、ESG(環境・社会・ガバナンス)情報開示や統合報告書の重要性が高まる中、監査指針は財務情報のみならず非財務情報の検証範囲を拡大する方向で進化している。デジタル技術の導入により、監査人はビッグデータ解析やAI支援ツールを活用し、従来よりも迅速かつ網羅的なリスク評価が可能になっている。また、SOX法等の内部統制強化規制と連携した指針更新が頻繁に行われており、企業は監査指針を遵守することでコンプライアンス体制の堅牢性を示すことができる。今後も国際的な会計基準との整合性確保と、情報技術の進展に対応した手順改訂が継続される見込みである。
続きを読むには確認が必要です