ナッジ・メカニズムとは、選択の枠組みを微妙に変えることで、人々の意思決定や行動を誘導する手法である。選択肢自体は残しつつ、提示方法やデフォルト設定などを工夫して、個人がより望ましいとされる結果へ自然に向かわせることを目的とする。
概要
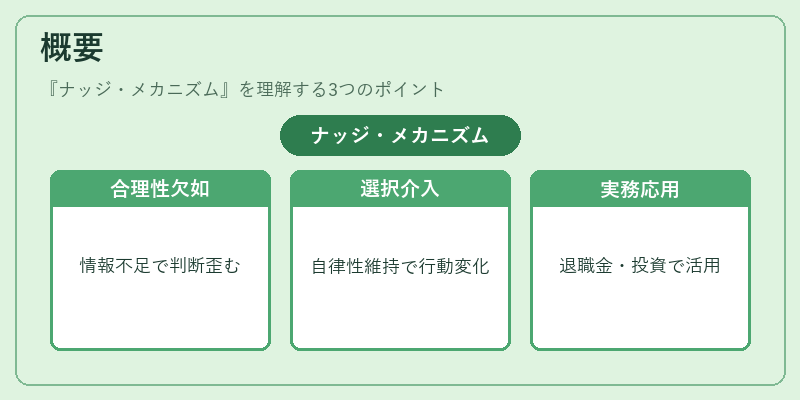
ナッジ・メカニズムは行動経済学の発展に伴い体系化された概念である。従来の合理的選択モデルでは、個人が完全な情報と一貫した好みを持つと仮定していたが、実際にはプロスペクト理論やアンカリング効果などによって判断が歪むことが明らかになった。そこで、ナッジは「選択アーキテクチャ」の一部として位置づけられ、意思決定の過程に介入することで、個人の自律性を損なわずに行動変容を促す方法論となった。主に政策立案者や金融機関が、退職金積立、保険加入、投資選択などで利用している。
役割と機能
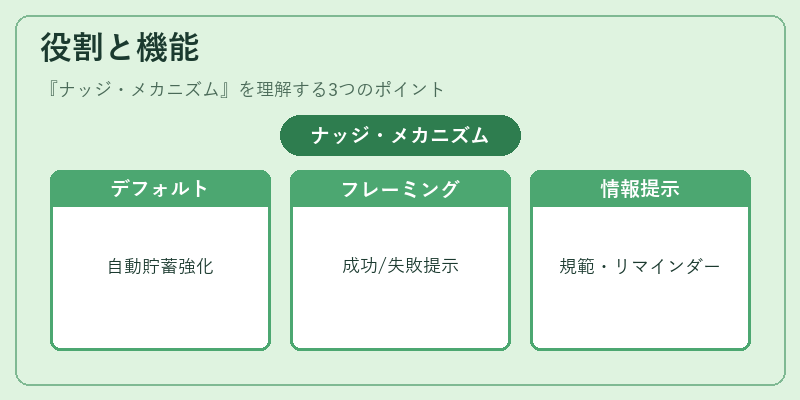
ナッジは以下のような場面で活用される。
1. デフォルト設定:自動的に高い貯蓄率を適用し、退職金積立を強化する。選択肢は残すが、変更しない限りそのまま進むよう設計される。
2. フレーミング効果の活用:同じ情報を「成功確率」と「失敗確率」の形で提示することで、投資判断に影響を与える。
3. 社会的規範の提示:近隣住民や同業者がどれだけ貯蓄しているかを示すことで、個人の行動を誘導する。
4. タイミングとリマインダー:投資の再評価時期に通知を送ることで、長期的な資産形成を促進する。
これらはいずれも選択肢自体を制限せず、情報提示や環境設計を通じて意思決定プロセスを最適化する点が共通している。
特徴
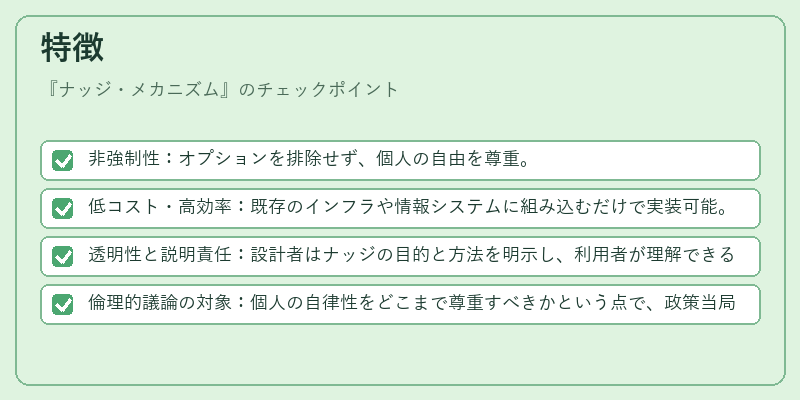
- 非強制性:オプションを排除せず、個人の自由を尊重。
- 低コスト・高効率:既存のインフラや情報システムに組み込むだけで実装可能。
- 透明性と説明責任:設計者はナッジの目的と方法を明示し、利用者が理解できるよう配慮する必要がある。
- 倫理的議論の対象:個人の自律性をどこまで尊重すべきかという点で、政策当局や監督機関から検証が求められる。
これらは他の行動経済学的インセンティブ(例えば金銭的報酬)とは異なり、心理的な誘導に重点を置いている。
現在の位置づけ
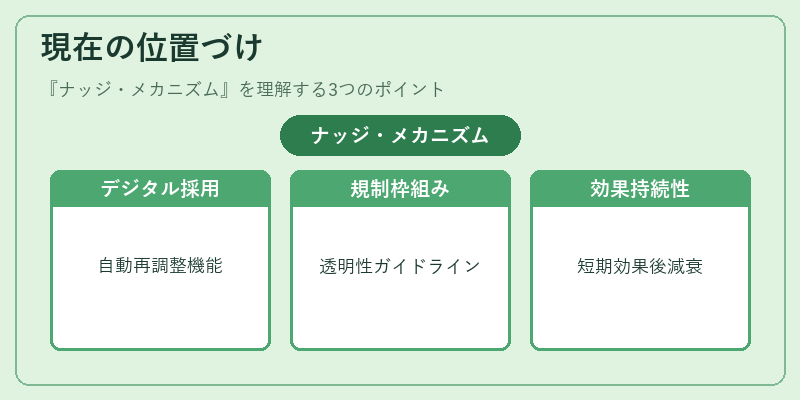
近年、デジタル金融サービスやフィンテック企業が顧客行動を最適化するためにナッジを積極的に採用している。特に、オンライン投資プラットフォームでは自動再調整や目標設定のデフォルト機能が標準装備されており、利用者は手軽に長期的なリスク分散を実現できる。また、金融庁や各国の監督当局も「行動規制」枠組みの中でナッジの適用基準を策定しつつある。倫理委員会や消費者保護団体は、透明性と説明責任を確保するためのガイドラインを提示している。
一方で、実証研究では効果の大きさが場面によって差異が大きく、長期的な持続性については議論が続いている。特に投資行動におけるナッジは、短期的にはポジティブな影響を示すものの、時間とともに効果が薄れるケースも報告されている。
総じて、ナッジ・メカニズムは選択アーキテクチャの重要なツールとして位置づけられ、金融市場や公的政策において不可欠な要素となりつつある。適切な設計と監督が進むことで、個人の財務健全性向上に寄与することが期待される。
続きを読むには確認が必要です