教育資金ローンとは、子どもや自分自身の学費・教材費等を賄うために金融機関から借り入れる長期融資である。
目次
概要
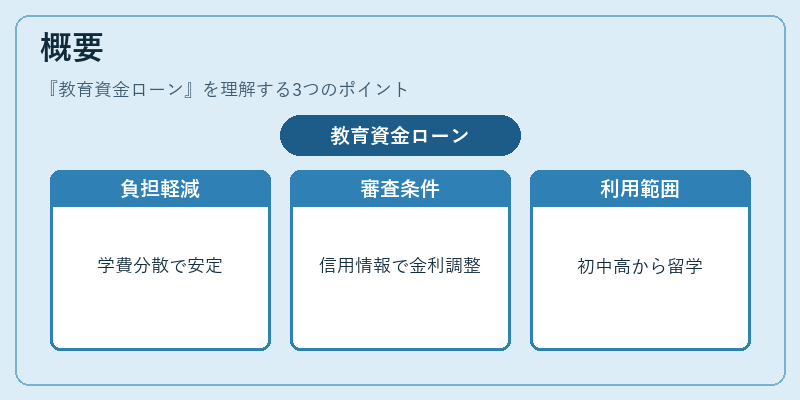
教育資金ローンは、学校教育への投資が家計に与える負担を緩和するために設計された金融商品である。学費や教材費、留学費用といった一次的な支出を長期の返済期間に分散させることで、月々のキャッシュフローを安定化させ、可処分所得の変動リスクを低減する役割を果たす。
初等・中等教育から大学院まで幅広い学段階で利用され、特に高額な私立学校や海外留学の場合には、家計簿アプリで固定費として把握しづらい大きな一括支出が発生するため、ローンの活用は不可欠となる。金融機関は個人信用情報を基に審査を行い、保証人や担保の有無によって金利水準を調整している。
役割と機能
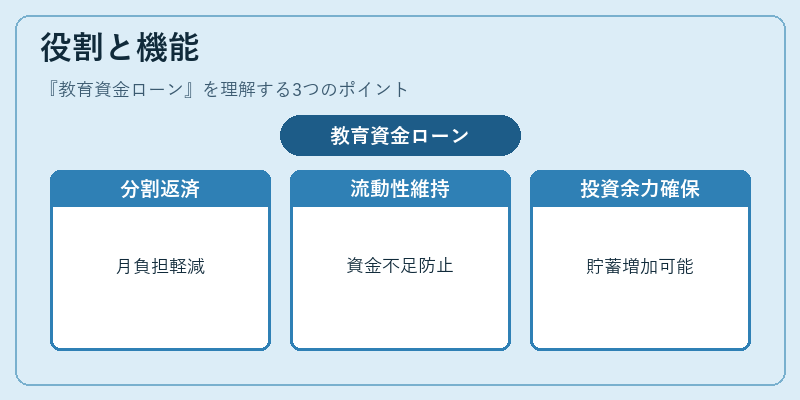
- キャッシュフロー管理:教育費を一括で支払う代わりに、分割返済により月々の負担を抑える。
- 流動性比率の維持:学費が発生した時点での資金不足を防ぎ、生活資金や緊急予備資金への影響を最小化する。
- 家計全体の見直し:固定費に教育費を組み込み、可処分所得と比較して支出バランスを調整できる。
- 投資機会の確保:学費負担が軽減されることで、他の貯蓄や投資商品への投入余力が増える可能性がある。
特徴
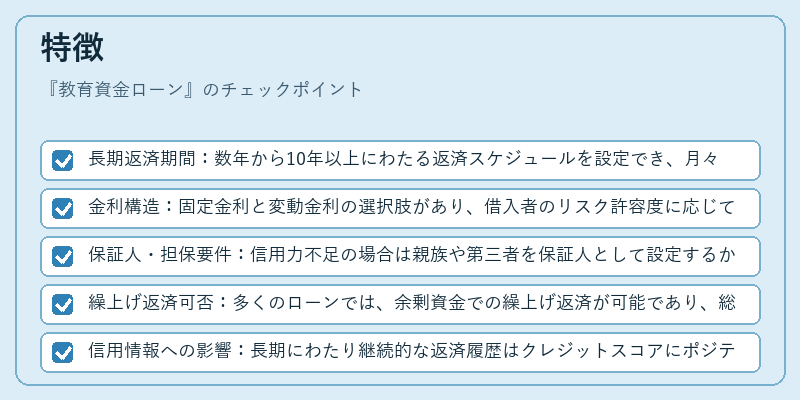
- 長期返済期間:数年から10年以上にわたる返済スケジュールを設定でき、月々の返済額は比較的低く抑えられる。
- 金利構造:固定金利と変動金利の選択肢があり、借入者のリスク許容度に応じて最適化可能。
- 保証人・担保要件:信用力不足の場合は親族や第三者を保証人として設定するか、不動産等の担保を提示するケースがある。
- 繰上げ返済可否:多くのローンでは、余剰資金での繰上げ返済が可能であり、総支払利息を削減できる。
- 信用情報への影響:長期にわたり継続的な返済履歴はクレジットスコアにポジティブな影響を与える一方、遅延や未払いは逆効果となる。
現在の位置づけ
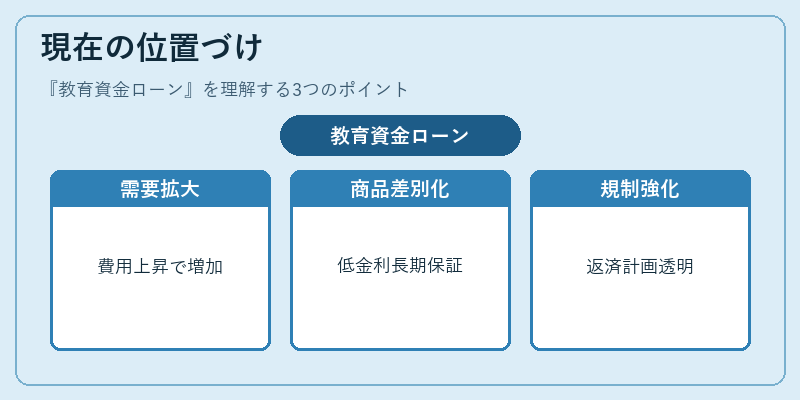
近年、教育費用の上昇とともに教育資金ローンの需要が拡大している。オンライン学習の普及により留学・専門学校への進学を検討する親世代が増加し、金融機関は低金利枠や長期保証付き商品を提供して差別化を図っている。また、FIRE(Financial Independence, Retire Early)志向者の間でも教育資金を効率的に確保するためにローン活用が検討されるケースが見られる。規制面では消費者保護観点から返済計画の透明性や情報開示義務が強化され、借入者は事前に返済シミュレーションを行うことが推奨されている。総じて、教育資金ローンは家計全体の安定と将来設計に欠かせない金融ツールとして位置づけられている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事