政策金利市場反応とは、中央銀行の政策金利変更や方針発表に対して、金融市場が示す価格変動・利回り変化を総合的に捉えた指標である。
目次
概要
政策金利市場反応は、マクロ経済学的観点から見ても重要な概念であり、中央銀行の金融政策決定が実体経済へ伝播するメカニズムを把握するために用いられる。 19世紀後半以降、金利市場の発展とともに、利回り曲線やスプレッドの変動を通じて政策金利の影響を測定する手法が体系化された。
中央銀行は金融政策会合で政策金利を設定し、その決定は即座に国債・社債・為替市場へ波及する。 そのため、投資家やアナリストは「政策金利市場反応」を観測して、将来の金利動向や経済情勢を予測する。
役割と機能
- 情報源としての機能:市場が政策金利変更に対して即時に価格・利回りを調整する様子は、中央銀行の意図や将来方針を暗示する重要な手掛かりとなる。
- リスク管理ツール:投資ポートフォリオのヘッジ戦略では、金利変動に対する感応度(デュレーション・コンベクシティ)と合わせて市場反応を測定し、損失許容範囲を設定する。
- 政策評価:金融当局は自らの政策が市場へどれだけ迅速かつ効果的に伝わったかを検証するため、政策金利市場反応を指標化して使用する。
特徴
- 即時性と連動性:政策金利の変更は発表直後に国債・社債利回りが変動し、スプレッドやオプション価格も同様に動く。
- 多角的測定:
- Yield Curve Shift(利回り曲線全体の平行移動)
- Spread Movement(国債と社債間のスプレッド変化)
- Option‑Implied Volatility(金利オプション価格から推定される期待変動幅)
- 非対称性:市場は上昇と下降で反応が異なることが多く、政策金利の「インパクト」だけでなく「アンチドリフト」も重要。
現在の位置づけ
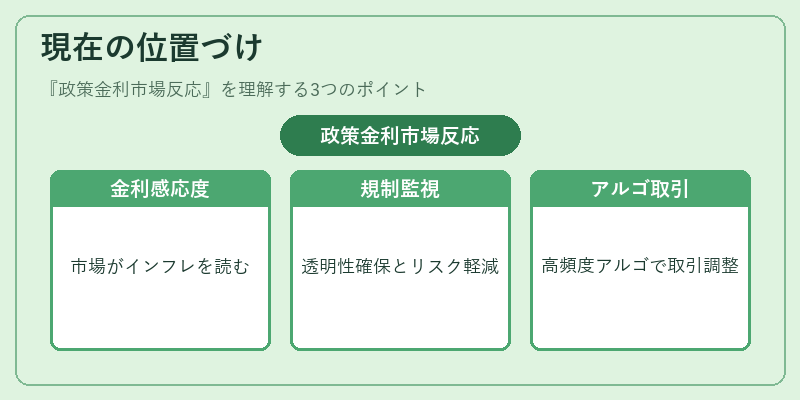
近年の低金利・量的緩和環境下では、政策金利市場反応は極めて敏感に機能している。 先進国では政策金利がゼロ付近で動くと、市場は期待インフレ率や金融緩和継続期間をより細かく読み分ける傾向が強まっている。
また、規制当局は市場の透明性確保とシステミックリスク軽減の観点から、政策金利に対する市場反応を定期的に監視し、必要に応じて情報開示やコミュニケーション戦略の見直しを行っている。
さらに、機関投資家は高頻度取引アルゴリズムで政策金利発表前後の価格変動をリアルタイムに捉え、ポジション調整を自動化している。このような技術進展は、市場反応の測定精度と投資戦略への応用範囲を拡大し続けている。
×
続きを読むには確認が必要です