リボ払い残高の金利上乗せ影響評価とは、クレジットカードやローンにおけるリボ払いや分割払いで発生する追加金利が、個人の可処分所得・流動性比率など家計全体に与える経済的負担を定量化し比較する手法である。
目次
概要
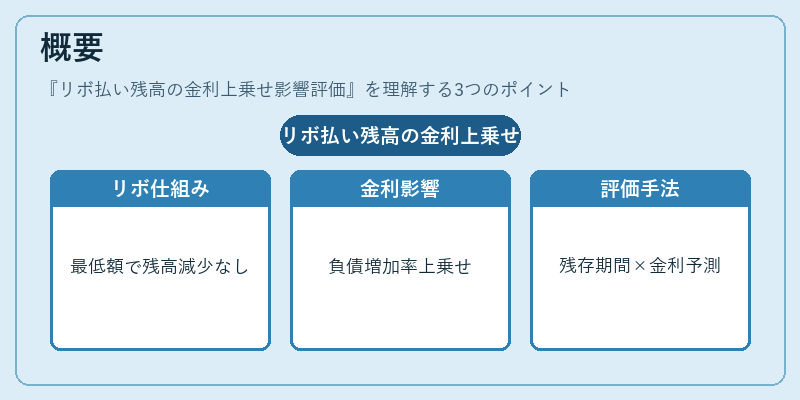
クレジットカード利用者は、毎月最低支払額のみを返済すると残高が減少せず、金利が継続して発生するリボ払い。これにより実質的な負債増加率が上乗せされるため、家計管理の観点からその影響を把握する必要性が高まった。
金利上乗せ評価は、過去取引データや利用履歴を基に、残高残存期間と金利率を結合し、将来予測される総負債増加額を算出する。
役割と機能
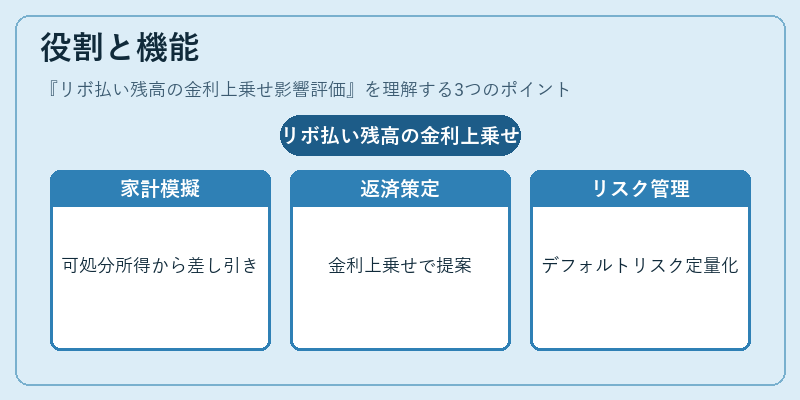
- 家計シミュレーション:可処分所得からリボ払いの実質的支払額を差し引き、流動性比率を再評価。
- 返済プラン策定:金利上乗せ額が大きいケースでは繰上げ返済やカードローンへの切替えを提案。
- 金融商品選択支援:リボ払いと固定金利のローン比較に利用し、最適な資金調達手段を提示。
- リスク管理:高額残高が続く場合のデフォルトリスクを定量化し、保険や信用保証との連携に活用。
特徴
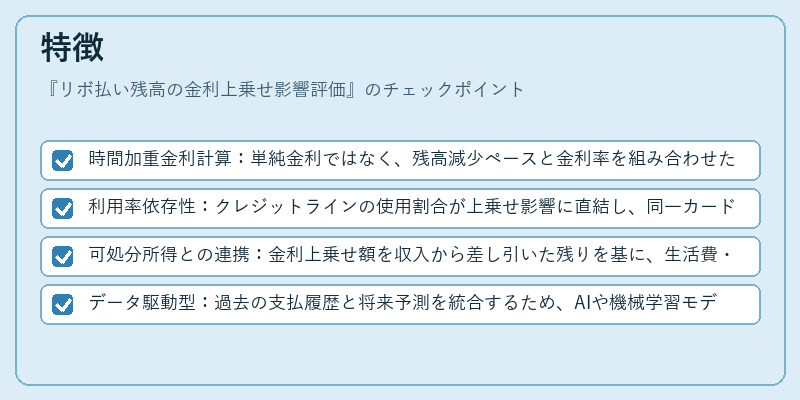
- 時間加重金利計算:単純金利ではなく、残高減少ペースと金利率を組み合わせた複利効果を反映。
- 利用率依存性:クレジットラインの使用割合が上乗せ影響に直結し、同一カードでも利用状況で結果が大きく変動。
- 可処分所得との連携:金利上乗せ額を収入から差し引いた残りを基に、生活費・貯蓄目標への影響を測定。
- データ駆動型:過去の支払履歴と将来予測を統合するため、AIや機械学習モデルが組み込まれるケースも増加。
現在の位置づけ
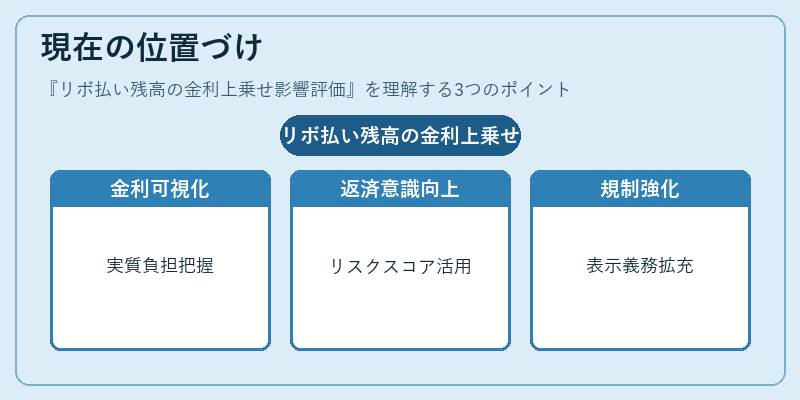
近年の低金利環境下でリボ払いは消費者にとって手軽な資金調達手段として普及しているが、金利上乗せ影響評価を行わないと実質負担が見えにくい。金融機関や家計簿アプリでは、この指標を「リボ払いリスクスコア」として表示し、ユーザーの返済意識向上に寄与している。
さらに、FIRE(Financial Independence, Retire Early)志向者は貯蓄率を最大化するために金利上乗せ額を最小限に抑える戦略を立案する際に不可欠な情報源となっている。規制面では、金融庁が消費者保護の観点からリボ払いの金利表示義務や説明責任を強化しており、評価手法の標準化が進められている。
×
続きを読むには確認が必要です