再調整頻度トラッキングエラーとは、投資信託やETFがベンチマーク指数に対して実際のリバランス(再調整)頻度と目標頻度との差異から生じるパフォーマンスズレを示す指標である。
概要
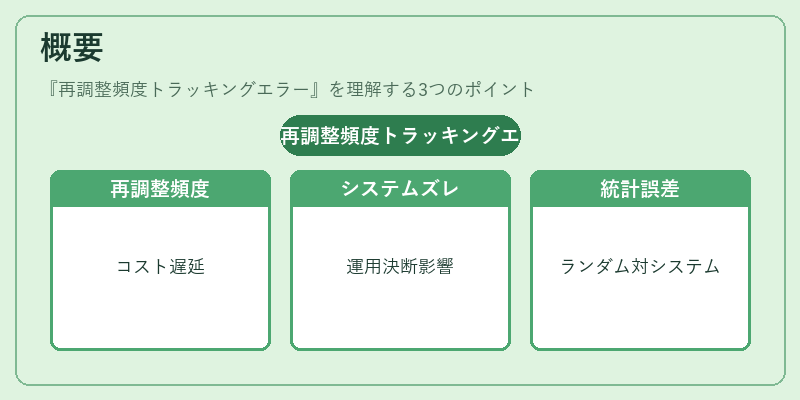
インデックスファンドは、基準となる指数の構成銘柄と比率を維持することを目的としている。指数自体が定期的に再編される(例:四半期ごとのリバランス)ため、投資信託やETFも同様にポートフォリオを調整しなければならない。しかし、運用コストや流動性の制約から実際には指数と完全に同期できず、再調整頻度が遅れたり不規則になったりする。こうした頻度差異が生み出すリターンの偏差を「再調整頻度トラッキングエラー」と呼ぶ。
この概念は、従来の統計的トラッキングエラー(平均的なリターンズレ)とは区別される。前者は価格変動に起因するランダムな誤差を測定し、後者は運用上の決断や市場環境によって生じるシステマティックなズレを捉える。
役割と機能
投資家が指数連動型商品を選択する際に重要となる指標である。
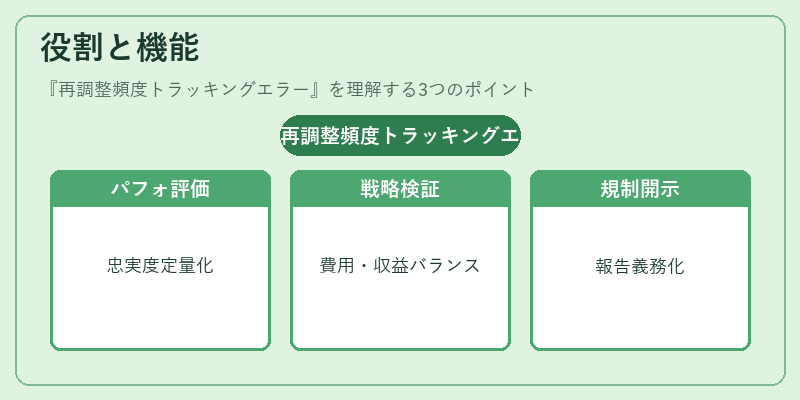
- パフォーマンス評価:再調整頻度トラッキングエラーの大きさは、ファンドが指数にどれだけ忠実に追随しているかを定量化できる。
- 運用戦略検証:アクティブ・パッシブの混合戦略やスマートベータ手法では、再調整頻度を最適化することでコストとリターンのバランスを取ろうとする。
- 規制開示:金融庁等が求める透明性向上の一環として、ファンドはこのエラー指標を報告書に掲載するケースが増えている。
特徴
| 要素 | 説明 |
|---|---|
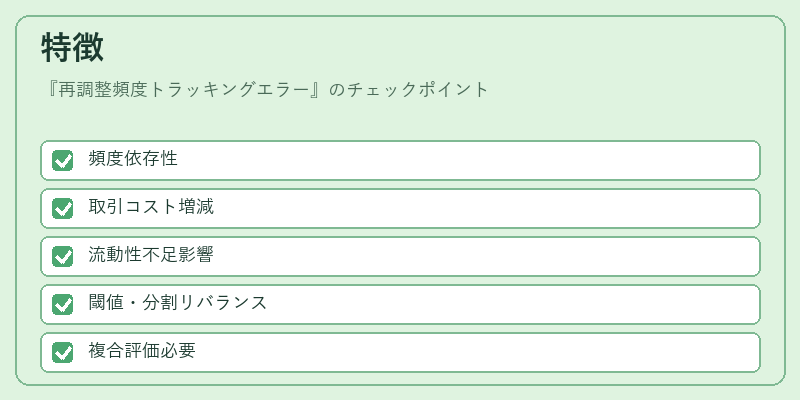
| 頻度依存性 | 同じ指数であっても、四半期リバランスと月次リバランスではエラーの大きさが異なる。 |
| コスト影響 | 取引手数料・市場インパクトが頻繁に発生すると、再調整頻度を増やすことでトラッキングエラーは減少する一方、総運用費用は上昇する。 |
| 流動性制約 | 大型指数銘柄の取引量不足により、実際の比率が目標とずれるケースがある。 |
| 対策手法 | 閾値リバランス(一定割合差が生じた時のみ調整)や分割リバランス(大規模取引を小回数に分けて実行)などが用いられる。 |
これらの特徴は、従来の単純なトラッキングエラーとは異なるため、投資家は両方を併せて検討する必要がある。
現在の位置づけ
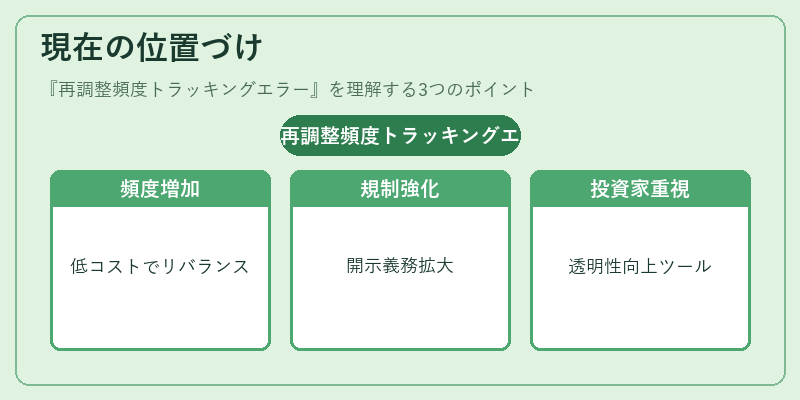
近年のETF市場では、取引コストの低減と流動性向上により再調整頻度を高めるケースが増えている。特にスマートベータ型ファンドは、リスクパラメータやファクター重みを定期的に見直すため、頻繁なリバランスが不可欠である。一方、低コストのインデックスファンドでは、取引コストを抑えるために再調整頻度を限定する戦略も採用されている。
また、規制当局は投資家保護の観点から、再調整頻度トラッキングエラーの開示義務を強化しつつある。結果として、ファンド運営者はエラーを最小限に抑えるためのアルゴリズムや取引戦略を継続的に改善している。
総じて、この指標は指数連動型商品のパフォーマンス透明性を高める重要なツールとして位置づけられ、投資家が商品選択時に重視する要因の一つとなっている。
続きを読むには確認が必要です