分配金再投資型ファンド(海外)とは、受け取った配当・利息を自動的に同一ファンド内で再購入し、投資元本を増やす仕組みを持つ投資信託又はETFである。
このタイプのファンドは、株式や債券等の基礎資産から得られる配当を現金で受け取る代わりに、同一ファンド内のユニット数を増加させることで複利効果を最大化することが目的である。
概要
海外市場では、特に米国・欧州のETFや投資信託において「分配金再投資型(DRIP)」という設計が広く採用されている。
この構造は、株式市場で一般的な「配当を受け取る」行為と同様に、ファンドの基礎資産から得られる配当・利息を再投資することで、長期的に資産価値を増大させるという投資戦略を実現する。
設計上は、分配金が発生した時点で自動的に同一ファンドの追加ユニットを購入し、投資家への現金支払を行わないため、手数料や税務処理が簡素化されるケースが多い。
役割と機能
分配金再投資型ファンドは、以下のような場面で活用される。
- 長期積立・資産形成 – 配当を再投資することで複利効果が働き、時間をかけて資産規模を拡大できる。
- 税務最適化 – 一部の国では配当受取時に課税されることがあるため、再投資により税負担を分散させる効果が期待できる。
- 運用コスト削減 – 配当金を現金で引き出す際に発生する可能性のある手数料や為替差損を回避できる。
投資家はファンド購入時に「分配金再投資型」を選択することで、追加の取引コストなしに自動的にユニットが増加し、運用開始から継続的に複利効果を享受できる。
特徴
- 自動再投資 – 配当・利息が発生すると、同一ファンド内で即座に追加ユニットを購入する仕組み。
- 税務上の取り扱い – 国や税制によっては、配当受取時に源泉徴収される場合があるが、再投資によりその税金は同一ファンド内で処理される。
- 価格変動との関係 – 配当支払後の株価(ex‑dividend price)は通常配当額分下落するため、再購入時には低い価格でユニットを増やせる。
- 手数料構造 – 追加購入に伴う取引手数料はファンド内に含まれるケースが多く、外部のブローカー手数料を抑えることができる。
現在の位置づけ
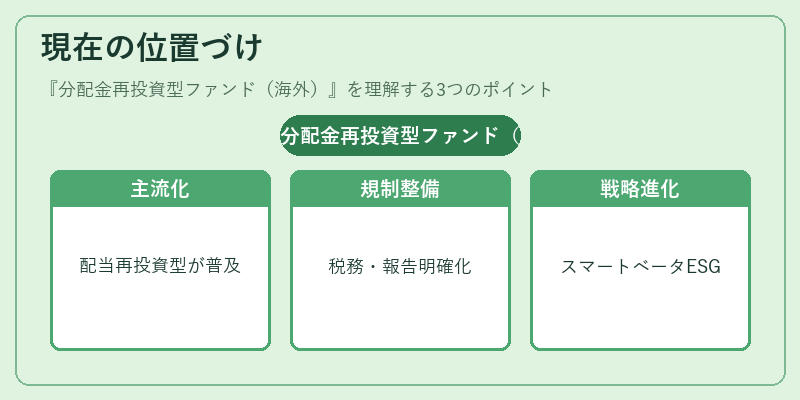
近年、グローバル資産運用市場では「分配金再投資型」ファンドが主流となっている。
特に米国株式ETF(例:S&P 500 ETF)がこの設計を採用しており、個人投資家の長期積立や退職金準備に適した商品として人気を集めている。
規制面では、各国の証券取引委員会がファンドの税務処理と報告義務を明確化しており、投資家保護と透明性が高まっている。
今後はスマートベータ戦略やESG要素を組み込んだ分配金再投資型ファンドも増加傾向にあり、投資家は単なる複利効果だけでなく、インデックスの構成銘柄選定やリスク調整といった高度な戦略を享受できるようになる。
続きを読むには確認が必要です