暦年贈与の贈与税課税対象者の申告書記載項目一覧とは、一定期間にわたって継続的に行われる贈与(暦年贈与)に対し、贈与税を課せられる対象者が提出する必要のある申告書上で記載すべき項目をまとめた一覧表である。
概要
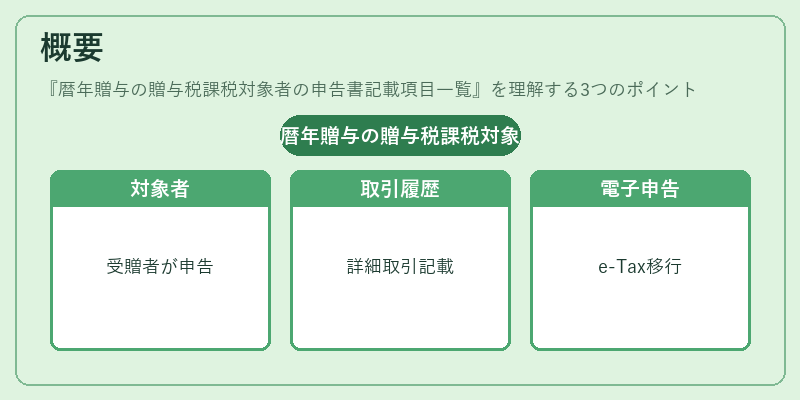
暦年贈与は、個人間で毎年一定額以上の金銭・財産を贈与し続けるケースを指す。税法では、1年間に受贈者が合計して取得した贈与金額が基礎控除額(約110万円)を超えると課税対象となり、累積的な負担が生じやすい。申告書記載項目一覧は、税務署が正確に税額を算定し、納付義務者の確認を行うために不可欠である。制度上、暦年贈与の申告は「贈与税課税対象者」=受贈者自身が行い、贈与者情報と共に詳細な取引履歴を示す必要がある。従来は紙媒体での提出が主流だったが、近年では電子申告(e-Tax)への移行が進んでいる。
役割と機能
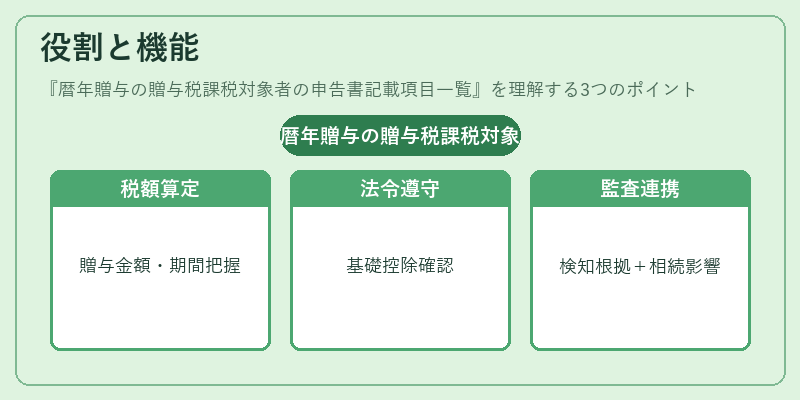
- 税額算定の基礎
・贈与金額・期間を正確に把握し、課税対象額を算出。 - 法令遵守の証明
・受贈者が基礎控除や特別控除(配偶者控除等)を適用できるか確認。 - 監査・調査への備え
・税務署が不正行為を検知するための根拠資料として機能。 - 相続・事業承継との連携
・暦年贈与は将来の相続や事業承継計画に影響し、税務上の戦略的判断材料となる。
実務では、申告書記載項目一覧をもとに受贈者が「年間贈与額」「累積贈与額」「贈与日」等を正確に入力し、税務署はそれらを照合して税率・控除額を決定する。
特徴
-
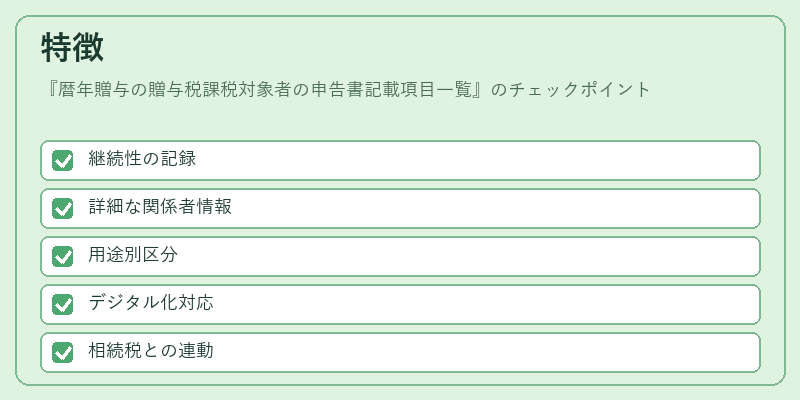
継続性の記録
暦年贈与では1回限りの贈与と異なり、複数年度にわたる取引が連続的に発生。申告書には「前期累積金額」や「今年度の贈与額」の両方を記載する項目が設けられ、税負担の累積性を可視化する。 -
詳細な関係者情報
・贈与者情報:氏名・住所・生年月日・扶養家族数等。
・受贈者情報:同上+贈与者との親族関係。
これらは控除適用の可否を判断するために不可欠。 -
用途別区分
暦年贈与でも「教育資金贈与」「住宅取得資金贈与」等、特定目的に応じた控除が設けられている。申告書には「贈与の目的」を明記する欄があり、適用可否を税務署が判断できる。 -
デジタル化対応
電子申告システムでは、項目ごとに入力チェックや自動計算機能が組み込まれ、誤入力のリスクを低減。さらに、過去年度の記録を参照できるインターフェースも提供されている。 -
相続税との連動
暦年贈与で累積した金額は、将来の相続時に「事前贈与」として評価対象となり得る。申告書には「相続財産への影響」を示す欄が設けられ、相続税計画との整合性を図る。
現在の位置づけ
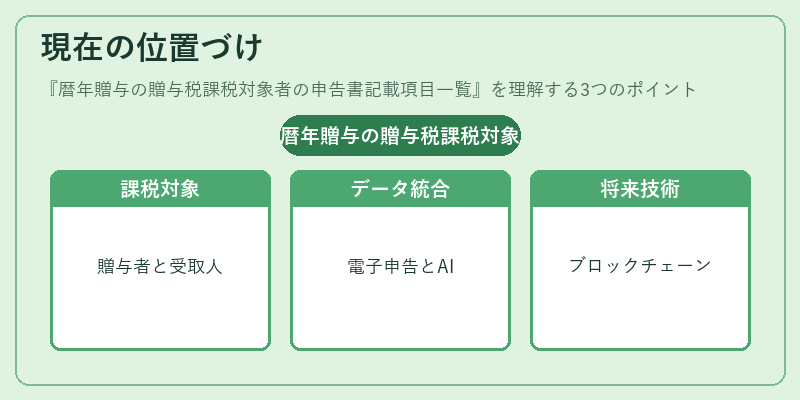
現代の税制において暦年贈与は、資産移転戦略の一環として広く利用されている。特に高齢化社会に伴い、遺産分割や相続税対策として「前もって贈与」するケースが増加。税務署側では、電子申告を通じたデータ統合とAIによるリスク評価が進められ、正確かつ迅速な課税処理が求められている。
また、国際的な資産移転規制(PFI・FATCA等)や国内の金融取引監視体制強化により、暦年贈与の透明性が重要視されている。申告書記載項目一覧は、その基盤として不可欠であり、税務署と納税者双方にとって情報共有の鍵となる。
将来的には、ブロックチェーン技術を用いた取引履歴管理や、AIによる自動入力支援が導入され、申告手続きの簡素化と監査効率化が期待されている。暦年贈与の申告書記載項目一覧は、その進化に伴い、より高度なデータ構造とインタフェースを備える方向へ移行していく見込みである。
続きを読むには確認が必要です