退職金分割受取税務上の控除とは、退職金を一定期間にわたって分割して受け取る際に課される所得税・住民税から差し引くことができる控除である。
目次
概要
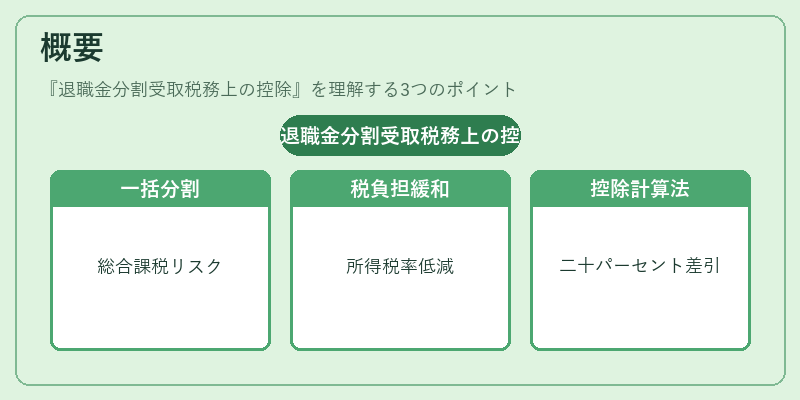
退職金は通常、一括で支払われるとその年の総合課税対象となり、所得税率が高くなるリスクがある。分割受取制度は、受給者が長期にわたり安定した収入を確保しつつ、税負担を緩和するために設けられた仕組みである。控除対象となる金額は、年間の退職所得総額から一定割合(一般的には20%)を差し引いた残りが課税対象となる形で計算される。これにより、一括受取時に比べて所得税率が低くなる効果が得られる。
役割と機能
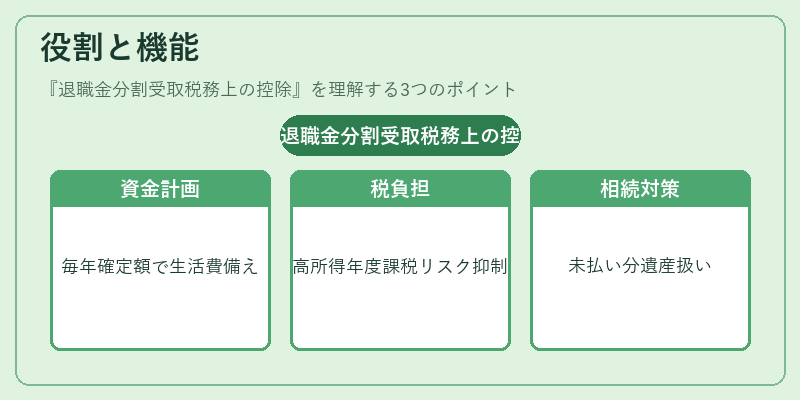
退職金分割受取税務上の控除は、以下のような場面で活用される。
1. 老後資金の計画的運用:受給者は毎年一定額を確定させ、生活費や医療費に備えることができる。
2. 税負担の分散:高所得年度での課税リスクを抑え、長期的に安定した納税計画を立てられる。
3. 相続対策との連携:受給者が死亡した場合、未払い分は遺産として扱われるため、相続税計算の際にも影響を与える。
これらの機能により、退職金を一括で受け取るリスクと比べて、経済的・税務上の安定性が高まる。
特徴
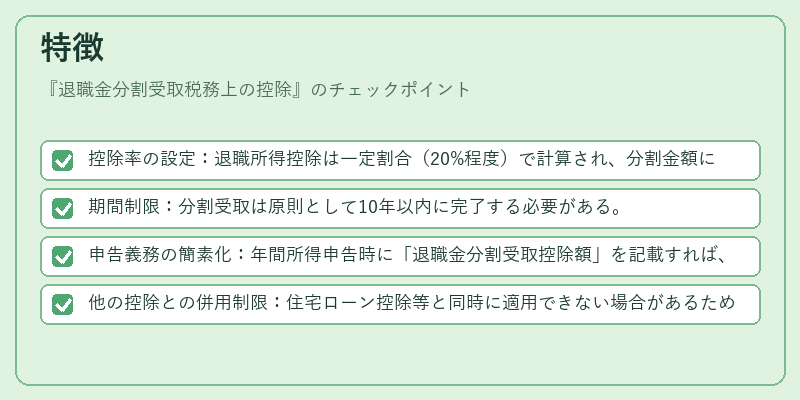
- 控除率の設定:退職所得控除は一定割合(20%程度)で計算され、分割金額に対して課税対象が軽減される。
- 期間制限:分割受取は原則として10年以内に完了する必要がある。
- 申告義務の簡素化:年間所得申告時に「退職金分割受取控除額」を記載すれば、税務署で自動的に計算されるケースも多い。
- 他の控除との併用制限:住宅ローン控除等と同時に適用できない場合があるため、事前確認が必要。
これらは一括受取と比較して税負担を軽減する点で大きな差異となる。
現在の位置づけ
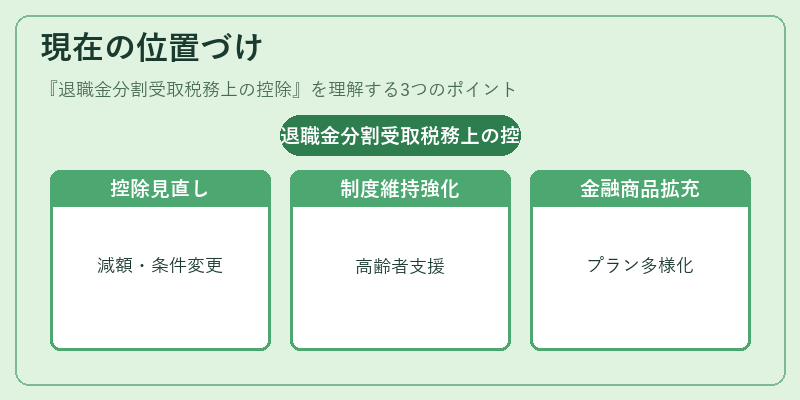
近年の所得税改正では、退職金分割受取に対する控除額や適用条件が見直されている。特に高齢化社会に伴い、退職後の生活設計を支援する目的で、分割受取制度は維持・強化傾向にある。また、金融機関や年金基金では、分割受取プランを商品ラインナップに組み込み、顧客ニーズに応えるサービスが拡充されている。税制上の優遇措置は依然として重要であり、退職者の財務計画に欠かせない要素となっている。
×
続きを読むには確認が必要です