退職金受取時期選択とは、企業等から支給される退職金をいつ受け取るかを個人が決定する制度・行為である。
目次
概要
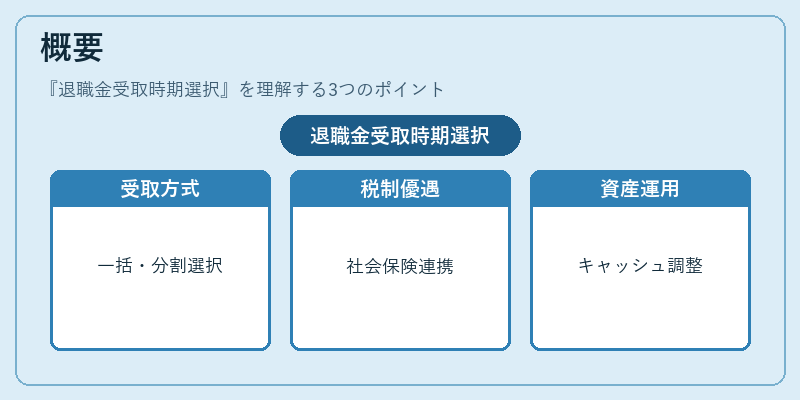
退職金は従業員の労働に対する報酬として一括または分割で支払われる。制度設計上、税制優遇や社会保険との関係を考慮しつつ、個人が受取時期を選択できるようになっている。これにより、退職後のキャッシュフローと資産運用戦略を調整する余地が生まれた。
役割と機能
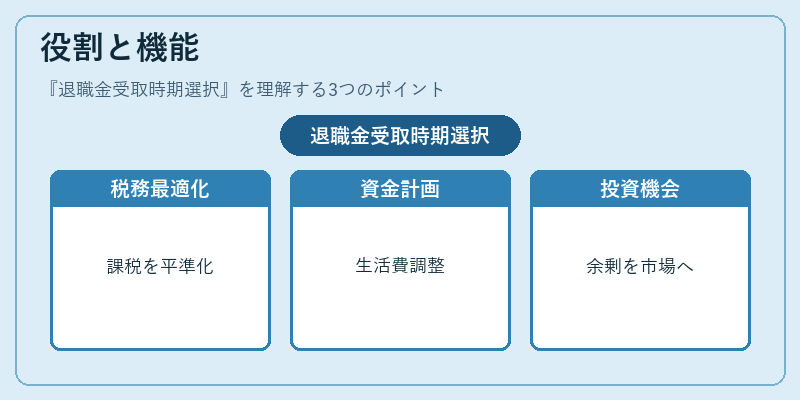
- 税務最適化:一括で受け取る場合は所得税・住民税の課税対象となり、分割受給では課税額を平準化できる。
- 資金計画:生活費や住宅ローン返済、教育費等への充当タイミングを調整し、流動性比率を維持する。
- 投資機会:一括受取後の余剰資金を市場へ投入できるため、リスク許容度に応じたポートフォリオ構築が可能となる。
特徴
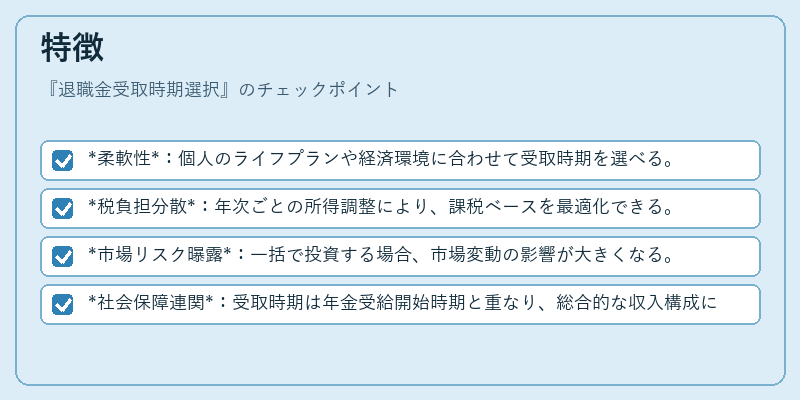
- 柔軟性:個人のライフプランや経済環境に合わせて受取時期を選べる。
- 税負担分散:年次ごとの所得調整により、課税ベースを最適化できる。
- 市場リスク曝露:一括で投資する場合、市場変動の影響が大きくなる。
- 社会保障連関:受取時期は年金受給開始時期と重なり、総合的な収入構成に影響を与える。
現在の位置づけ
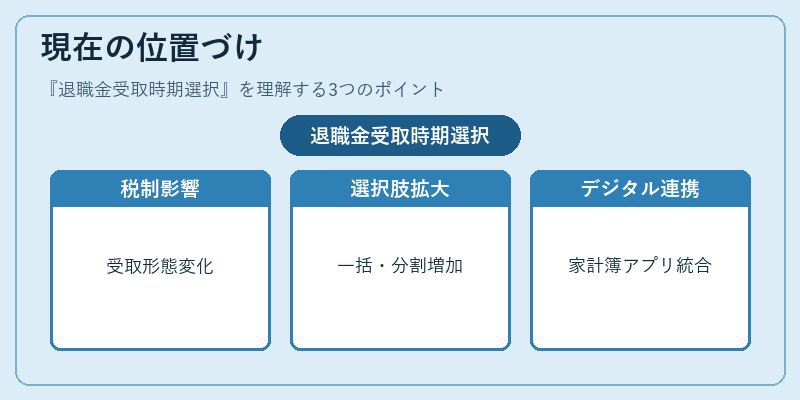
高齢化社会の進展とともに退職金制度の見直しが進む中、個人の資産形成手段として注目されている。税制改正や金融商品多様化により、一括受取と分割受給の選択肢は拡大しており、FIRE(Financial Independence, Retire Early)志向者やライフプラン設計者が積極的に活用するケースが増加。デジタル家計簿アプリや自動積立サービスとの連携も進み、受取時期選択は個人ファイナンスの重要な柱となっている。
×
続きを読むには確認が必要です