退職金税控除とは、退職時に受け取る退職金の一部を所得税から差し引くことができる制度である。
概要
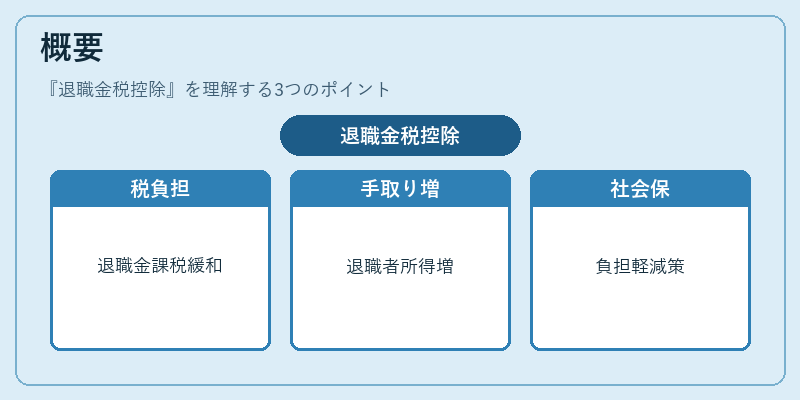
退職金税控除は、個人が長期雇用を通じて蓄積した退職給付を税負担軽減するために設けられた仕組みである。従来の所得課税では、一括して受取額全体が課税対象となるため、退職金の大きさによっては高い税率が適用されるケースが多かった。これを緩和し、退職者の手取り増加と社会保障への負担軽減を図る目的で導入された。制度設計では、退職金の受取時点における所得総額や既存の控除との兼ね合いを考慮し、一定割合または定額が非課税枠として設定されている。
役割と機能
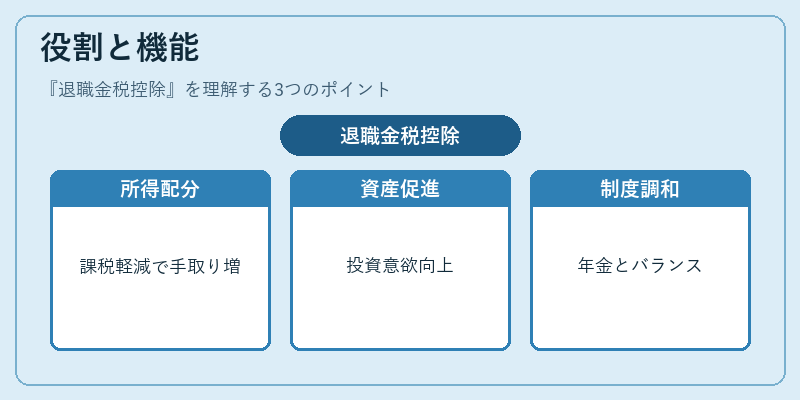
退職金税控除は、以下のような場面で重要な役割を果たす。
1. 所得再配分:長期間にわたり同一企業に勤めることで蓄積した退職金を受取る際、課税対象額を減らし、手取り額を増やす。
2. 資産形成の促進:退職金を生活費や投資資金として活用する際に、税負担が軽減されることで、個人の資産運用意欲を高める。
3. 社会保障システムとの調和:退職金は年金制度と並行して受給できるケースが多く、税控除によって年金とのバランスを取りやすくする。
4. 金融商品設計への影響:企業側が退職金制度を設計する際に、税控除の有無・額が選択肢となり、福利厚生パッケージ全体の競争力を左右する。
特徴
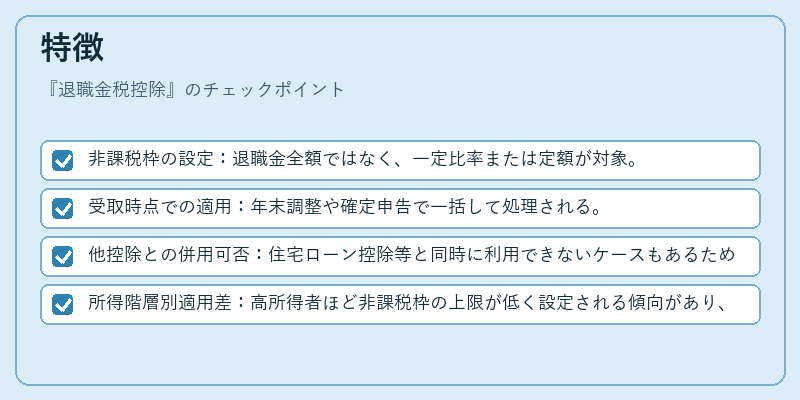
- 非課税枠の設定:退職金全額ではなく、一定比率または定額が対象。
- 受取時点での適用:年末調整や確定申告で一括して処理される。
- 他控除との併用可否:住宅ローン控除等と同時に利用できないケースもあるため、計画的な税務戦略が必要。
- 所得階層別適用差:高所得者ほど非課税枠の上限が低く設定される傾向があり、公平性を考慮した設計が求められる。
これらの特徴は、退職金税控除が単なる「減税措置」ではなく、個人のライフステージに合わせた資産管理戦略として機能していることを示す。
現在の位置づけ
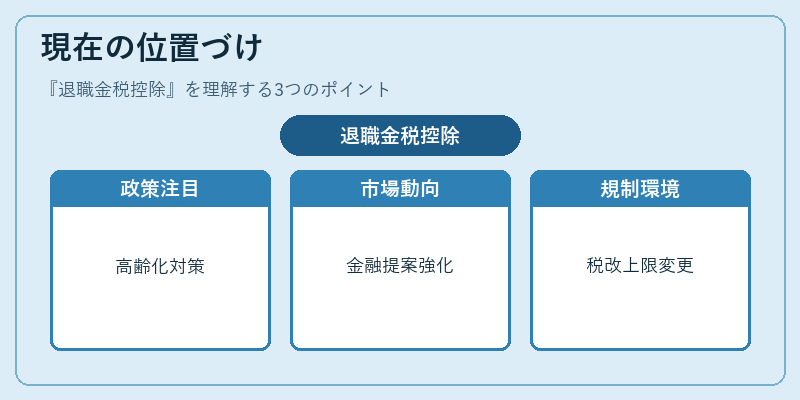
近年、働き方改革や長寿化社会の進展とともに、退職金制度は多様化しつつある。退職金税控除はその中で、個人が受取時に直面する税負担を緩和し、資産再分配を促す重要な手段として位置づけられている。
- 政策的注目:政府は高齢化対策の一環として退職金制度の見直しを進めており、税控除額や適用基準の調整が議論されることが多い。
- 市場動向:金融機関は退職金受取人向けに投資商品や保険商品の提案を強化しているため、税控除と併せた総合的なファイナンシャルプランニングが求められる。
- 規制環境:個別の税法改正は頻繁ではないものの、所得税全体の見直しに伴い、退職金税控除の適用範囲や上限額が変更される可能性がある。
以上から、退職金税控除は退職者の生活設計を支える基盤であり、個人ファイナンス全体において不可欠な要素となっている。
続きを読むには確認が必要です