リボ払い分割金利計算とは、クレジットカードのリボルビング払いにおいて、未払残高に対して適用される実効金利を算出する手法である。
概要
リボ払いは、購入時点で利用可能な枠内から一定額を借り入れ、毎月の最低支払額または任意額を返済しながら残高を減少させる仕組みである。未払残高に対してはカード会社が設定した年率(APR)を基に日割り金利を計算し、その金利を翌月の請求書に加算することで、実際に支払うべき金額が決定される。この「リボ払い分割金利計算」は、単純な固定金利ではなく、残高ごとに変動する日々の利息累積を反映したものである。消費者は月々の支払額を調整できる代わりに、長期的には総返済額が増大しやすいというリスクを抱えるため、計算方法の透明性と理解が重要となる。
役割と機能
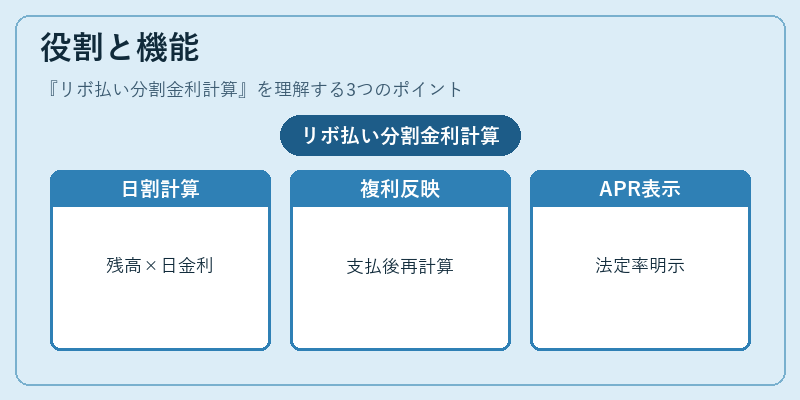
金融機関はリボ払い分割金利計算を用いて、顧客に対する金利負担を正確に把握し、適切な請求額を提示する。具体的には以下のような機能がある。
1. 日割り利息の算出:年率を365で割った日間単位の金利を残高に乗じて計算し、翌月末までの日数分を合算する。
2. 複利効果の反映:毎月の支払額が残高から差し引かれた後、その残高に対して再度日割り金利を適用することで、残高減少と同時に金利負担も変動させる。
3. APR表示義務の遵守:消費者金融法等で定められた年率(APR)を明示し、実際の金利がどのように計算されるかを説明することで透明性を確保する。
4. シミュレーションツールへの組み込み:カード会社は顧客が将来の返済額や総支払額を予測できるよう、分割金利計算ロジックをオンラインシミュレータに実装している。
特徴
-
日割り計算と複利
リボ払いでは残高ごとに毎日金利が発生し、翌月の支払額に反映される。これにより、返済期間が長期化すると総金利負担が指数関数的に増加する傾向がある。 -
可変APR
一部カードでは利用者の信用情報や返済履歴に応じてAPRを変更することがある。したがって、同一カードでも異なる期間で金利率が変動し得る。 -
最低支払額と残高減少率
最低支払額は一般的に残高の一定割合(例:1%〜2%)または固定金額を上限として設定され、実際の返済額がその範囲内で調整される。これにより、残高減少率が極端に低くなるケースが生じやすい。 -
明示義務と計算透明性
金融商品取引法等に基づき、カード会社は「APR」とその算出根拠を消費者に提示することが求められる。これにより、顧客は金利負担の実態を把握しやすくなる。
現在の位置づけ
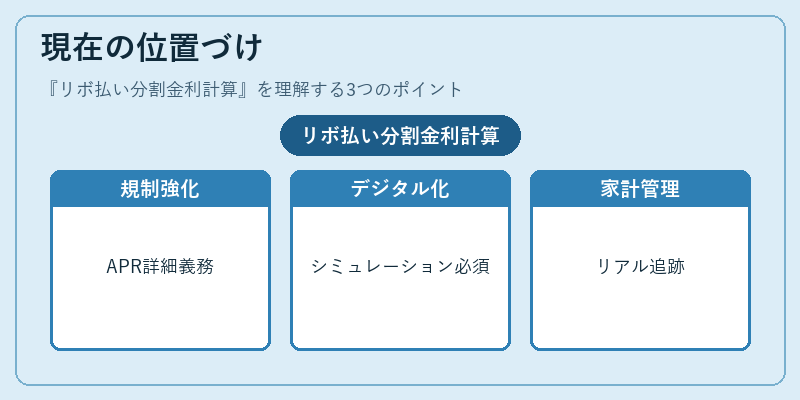
近年の個人ファイナンス環境では、リボ払い分割金利計算の透明性が重要視されている。金融庁等の監督機関は、カード会社に対してAPR表示の詳細化やシミュレーションツールの提供を義務付けることで、消費者保護を強化している。また、デジタルバンキングやキャッシュレス決済の拡大に伴い、リボ払いは「カードローン」「PayPay」等と競合する金融商品群の一部として位置づけられ、比較検討が容易になっている。さらに、個人の可処分所得や流動性比率を管理する家計簿アプリでは、リボ払い残高と金利負担をリアルタイムで追跡できる機能が追加され、消費者のライフプラン設計に組み込まれるケースが増えている。総じて、リボ払い分割金利計算は個人金融市場において不可欠な要素として位置づけられ、規制・技術進化とともにその重要性を一層高め続けている。
続きを読むには確認が必要です