インデックスファンドのリスク調整プロセスとは、投資対象市場のリスク構成を考慮しながら、ポートフォリオ全体のリスクレベルを最適化するために実施される一連の手法・判断である。
概要
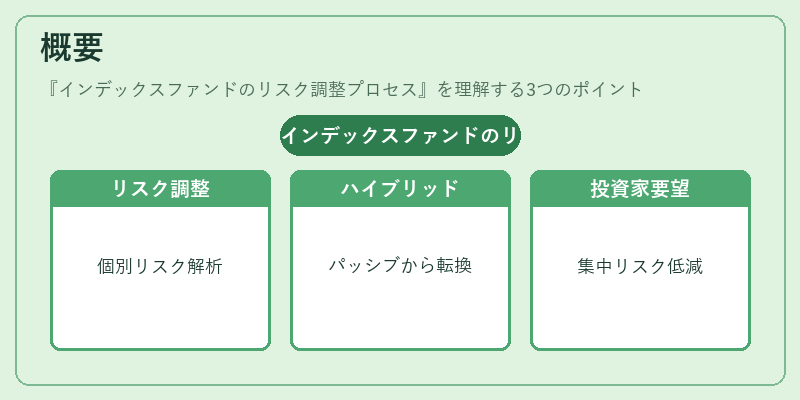
インデックスファンドは基準指数と同等のリターンを目指すことが基本設計であるが、単純なコピーでは市場全体のボラティリティやセクターベランスに過度に依存する恐れがある。そこで導入されたリスク調整プロセスは、指数構成銘柄の個別リスク・相関性を分析し、ファンドの投資比率を動的に変更することで、期待リターンとリスクのバランスを保とうとする。
このプロセスは、従来のパッシブ運用からスマートベータやアクティブ要素を取り入れたハイブリッド型へ移行する過程で重要性が増している。また、投資家層が多様化し、個別株式への集中リスクを低減したいニーズに応えるため、ファンド運用会社はリスク調整のフレームワークを構築・公開するケースが増えている。
役割と機能
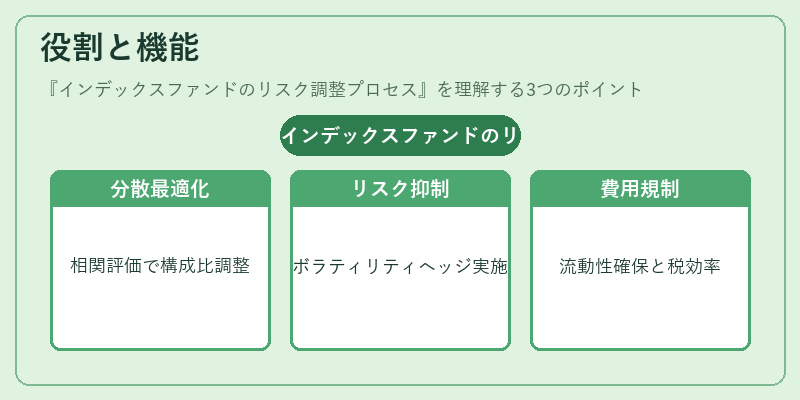
- ポートフォリオ分散の最適化 – 個別銘柄やセクター間の相関係数を評価し、過度に集中した構成比率を調整。
- ボラティリティ管理 – 指数全体の変動性が高まる局面で、ヘッジ手段(デリバティブや逆指数)を併用してリスクを抑制。
- 流動性確保 – 取引量が少ない銘柄に過度な比率を割り当てないよう、売買コストと市場深度を考慮。
- 税効率の向上 – 配当再投資やキャピタルゲインの発生タイミングを調整し、課税負担を最小化。
- 規制遵守 – 金融庁等が定めるリスク管理基準に沿い、透明性と説明責任を確保。
これらはすべて、投資家の期待リターンを維持しつつ、過度な損失リスクを抑えることを目的としている。実務では定期的(例:四半期)にポートフォリオ評価を行い、必要に応じて再バランスが実施される。
特徴
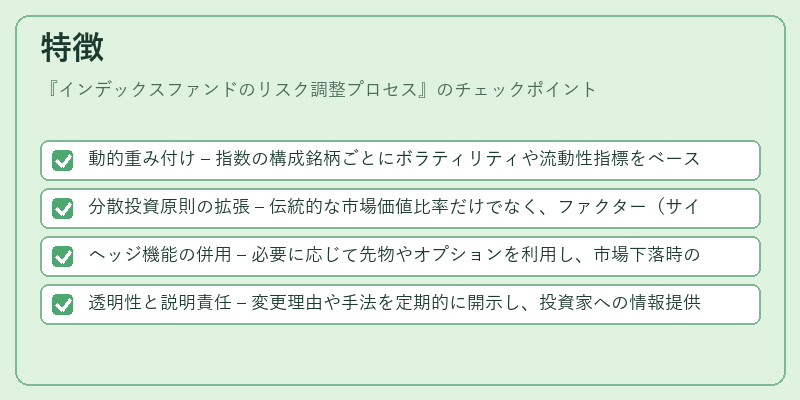
- 動的重み付け – 指数の構成銘柄ごとにボラティリティや流動性指標をベースに重みを調整。
- 分散投資原則の拡張 – 伝統的な市場価値比率だけでなく、ファクター(サイズ・バリュー・モメンタム)を組み込むことで、リスク因子ごとの露出を制御。
- ヘッジ機能の併用 – 必要に応じて先物やオプションを利用し、市場下落時の損失を限定。
- 透明性と説明責任 – 変更理由や手法を定期的に開示し、投資家への情報提供を徹底。
これらは、単なる指数追随から一歩進んだ「リスク調整型インデックスファンド」の特徴であり、投資家がリターンとリスクのトレードオフをより明確に把握できるよう設計されている。
現在の位置づけ
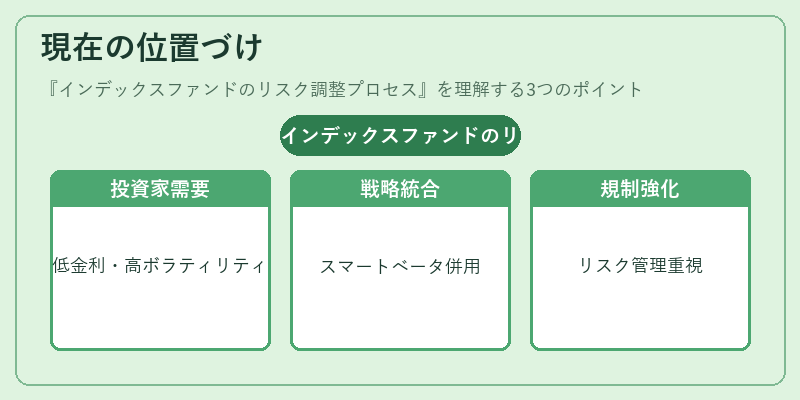
近年、低金利環境や市場ボラティリティの高騰に伴い、従来型インデックスファンドだけでは満足できない投資家が増えている。リスク調整プロセスを採用したファンドは、スマートベータ戦略と重なり合う点が多く、アクティブ運用に近いリターン期待を持ちつつも、パッシブのコストメリットを保持できる。
規制面では、資産運用会社に対するリスク管理体制の強化が求められ、リスク調整プロセスはその一環として位置づけられることが多い。さらに、多くの投資信託・ETFで「リスク調整型」という表記や説明を導入し、商品ラインナップの差別化に活用されている。
総じて、インデックスファンドのリスク調整プロセスは、パッシブ運用の透明性とアクティブ運用の柔軟性を組み合わせた新しい投資手法として、現代金融市場において重要な位置を占めている。
続きを読むには確認が必要です