連動型ファンドの分配金税率とは、投資信託が保有する基礎資産と同等に分配金を受け取る際に課される税率である。
概要
連動型ファンドは、株式・債券などの基礎資産の価格変動や配当・利子収益をそのまま投資家へ還元する仕組みを採用している。分配金税率は、こうしたファンドが投資家に対し分配金を支払う際に適用される法定の源泉徴収税率であり、国内株式の配当や債券利子等から発生する所得に対して課税される。日本では、国内上場株式の配当金に対しては20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が源泉徴収率として定められている。
役割と機能
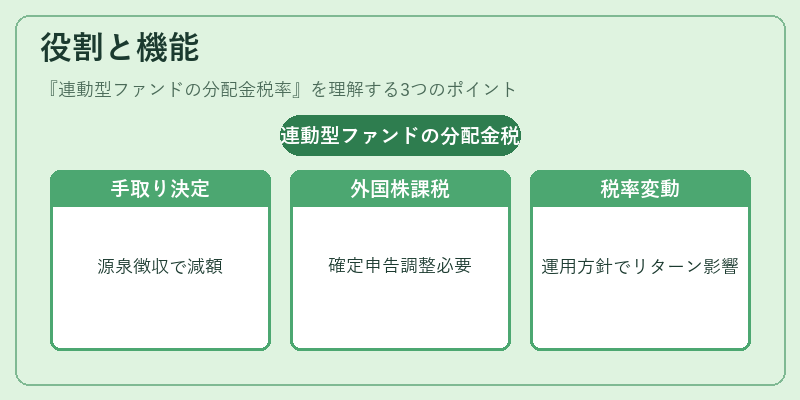
分配金税率は、投資家の手取り額を決定する重要な要素である。連動型ファンドでは、基礎資産から得られる配当や利子がそのまま分配金として支払われるため、源泉徴収された税額が最終的に投資家の受取金額を減少させる。さらに、外国株式等の分配金は別途課税形態(確定申告での調整)が必要となり、税率も異なるため、投資家は自国の税法と連動型ファンドの規約を理解しておくことが不可欠である。税率は投資信託の運用方針や基礎資産構成に応じて変動する可能性があり、分配金の実質的なリターンを評価する際には必ず考慮すべき項目となる。
特徴
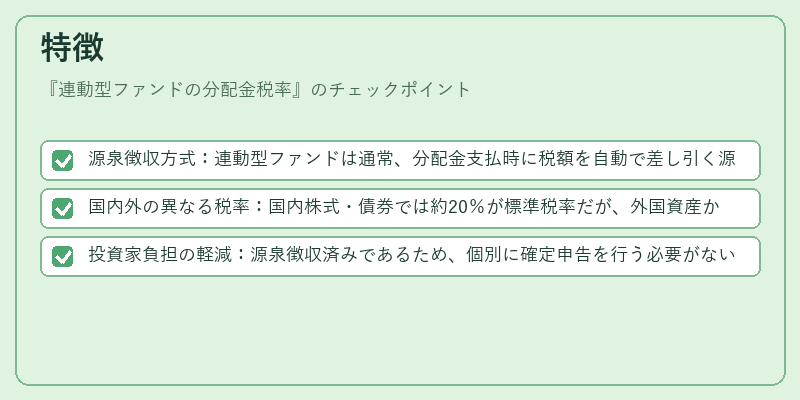
- 源泉徴収方式:連動型ファンドは通常、分配金支払時に税額を自動で差し引く源泉徴収制度を採用している。
- 国内外の異なる税率:国内株式・債券では約20%が標準税率だが、外国資産からの分配金は居住国や二重課税協定により低減されるケースもある。
- 投資家負担の軽減:源泉徴収済みであるため、個別に確定申告を行う必要がない(ただし、損益通算や還付申請は可能)。
連動型ファンド特有の分配金税率は、投資家にとって手取りリターンを正確に把握するための鍵となる。
現在の位置づけ
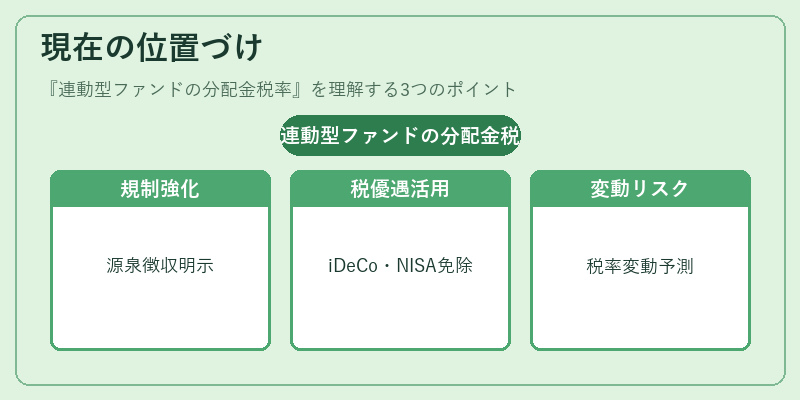
近年、インデックス型・スマートベータ型ファンドが拡大している中で、連動型ファンドも同様に人気を集めており、分配金税率は投資判断の重要指標となっている。規制面では、金融庁が投資信託の運用報告書に源泉徴収税額を明示する義務を強化し、透明性を確保している。また、個人年金口座(iDeCo)やつみたてNISA等の非課税制度と併用した場合、分配金税率は免除されるケースが増えており、投資家は自らのポートフォリオ構成に応じて最適な税制優遇を選択することが求められている。今後も国際的な税務協定や国内税法改正によって分配金税率の変動が予測されるため、投資家は最新情報を継続的にチェックし、リスク管理とリターン最大化を図る必要がある。
続きを読むには確認が必要です