リスクファクタートラッキングエラーとは、投資ポートフォリオの実績がベンチマークに対して特定のリスクファクター(市場・セグメント・スタイル等)でどれだけ乖離したかを数値化する指標である。
目次
概要
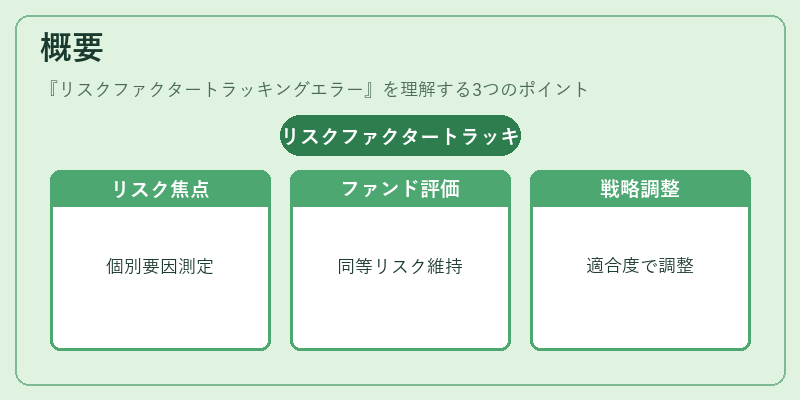
リスクファクタートラッキングエラーは、従来のトラッキングエラーが全体的な価格変動に対して測定される一方、個別のリスク要因(例えばβ係数、市場指数、ボラティリティ・ファクター等)に焦点を当てた指標である。投資信託やETFは、ベンチマークと同じリスクプロファイルを保ちつつ運用戦略を実行することが求められるため、ファンドオブファンズやヘッジファンドのパフォーマンス評価に活用される。特定リスクファクターへの適合度を測ることで、アクティブ投資家は戦略的な調整を行いやすくなる。
役割と機能
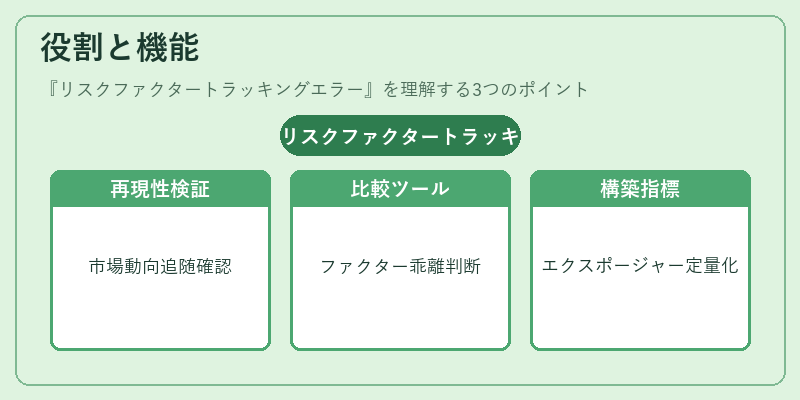
- ベンチマークの再現性検証 – 投資対象が選定したリスクファクターに沿って市場動向を追随しているか確認できる。
- 戦略比較ツール – 同一ベンチマークを基に複数ファンドを比較する際、リスク要因別の乖離度が判断材料となる。
- ポートフォリオ構築指標 – スマートベータやテーマ投資で重視されるファクター(バリュー・モメンタム・低ボラティリティ等)に対する実効的なエクスポージャーを定量化でき、ヘッジ戦略の設計に寄与する。
- 規制遵守 – 投資信託やETFは基準価額算出時にリスクファクターベースでの評価が求められるケースが増えているため、運用報告書作成時に必須となる。
特徴
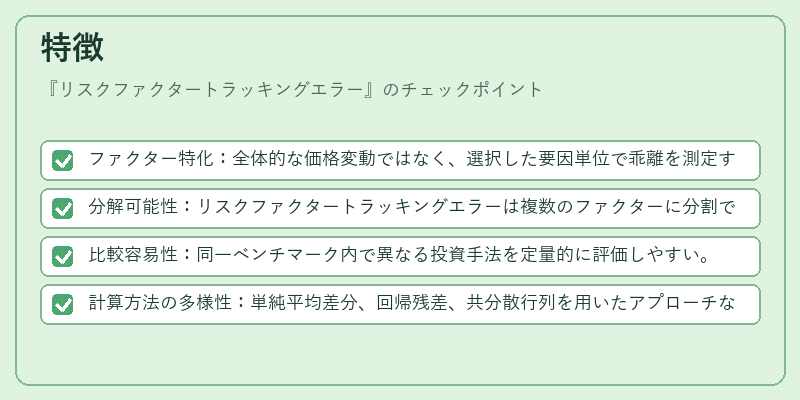
- ファクター特化:全体的な価格変動ではなく、選択した要因単位で乖離を測定する。
- 分解可能性:リスクファクタートラッキングエラーは複数のファクターに分割できるため、どの要因が主導的かを明確化できる。
- 比較容易性:同一ベンチマーク内で異なる投資手法を定量的に評価しやすい。
- 計算方法の多様性:単純平均差分、回帰残差、共分散行列を用いたアプローチなどが存在し、運用目的に応じて選択される。
現在の位置づけ
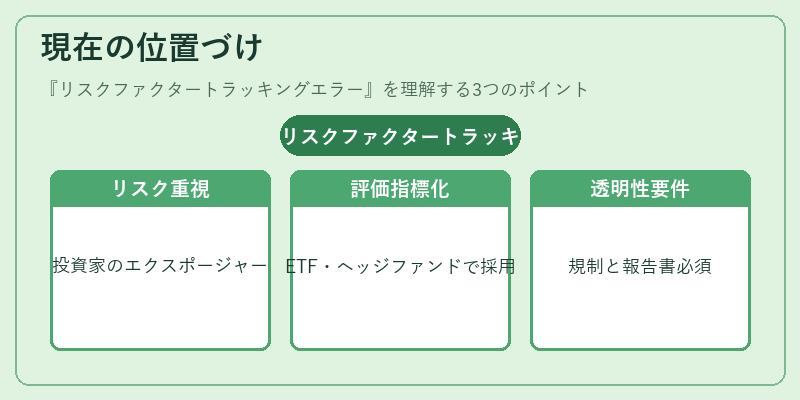
近年、低金利環境と市場ボラティリティの変動が続く中で、投資家は「どのリスクファクターにエクスポージャーを持つか」を重視する傾向が強まっている。結果として、リスクファクタートラッキングエラーはETFやインデックスファンドだけでなく、ヘッジファンド・ファンドオブファンズのパフォーマンス評価指標としても定着してきた。さらに、規制当局が投資信託に対し透明性を求める動きから、運用報告書や基準価額算出プロセスにおいて必須項目となりつつある。スマートベータ戦略の普及とともに、ファクターベースのトラッキングエラーは投資家がリスク・リターンを正確に把握し、運用方針を最適化するための不可欠なツールとして位置づけられている。
×
続きを読むには確認が必要です