流動性マネジメントとは、個人や家庭が短期的な資金需要と供給を最適化し、生活の安定性と投資機会を確保するために行う計画・操作の総称である。
概要
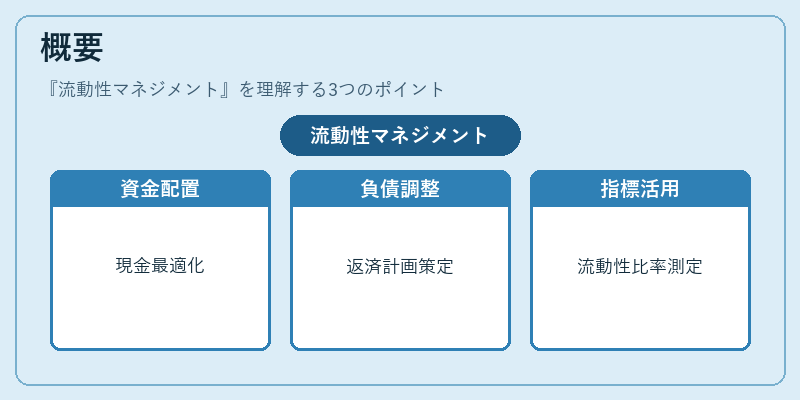
流動性マネジメントは、可処分所得や固定費の変動性を踏まえ、現金や即時換金可能な資産を適切に配置する手法である。家計簿アプリや自動積立サービスの普及により、個人がリアルタイムでキャッシュフローを把握できるようになったことから、その重要性は増している。特に、リボ払い・カードローンといった信用取引の利用拡大に伴い、短期負債の返済計画と資金繰りのバランスを取る必要性が高まっている。流動性比率(手元現金+即時換金可能資産 ÷ 総負債)を指標として用いることで、経営者の財務健全度を測る企業会計と同様に、個人レベルでのリスク管理が実現できる。
役割と機能
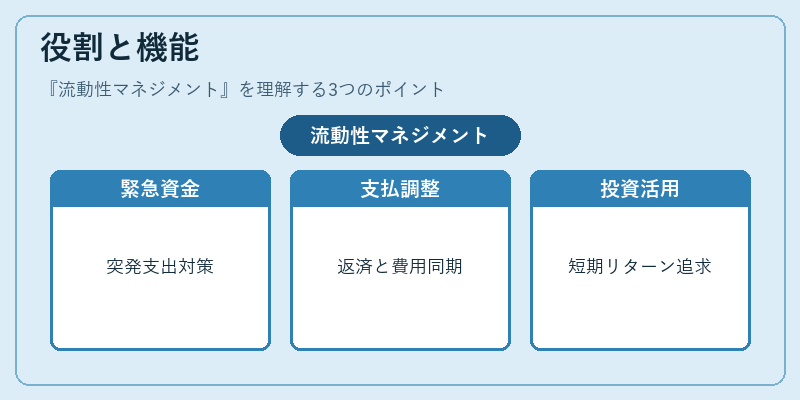
流動性マネジメントは、以下のような場面で活用される。
1. 緊急資金確保:突発的支出(医療費・車修理)に備え、一定額を現金または短期預金に保持する。
2. 固定費管理:住宅ローン控除や光熱費など定期的な負債の返済スケジュールと資金供給を同期させる。
3. 信用取引の最適化:カードローン・リボ払いの利息コストを抑えるため、余剰資金で早期繰上げ返済を行う。
4. 投資機会の活用:PayPayや自動積立といったデジタルサービスを利用し、短期的に高リターンを狙いつつも流動性を維持する。
特徴
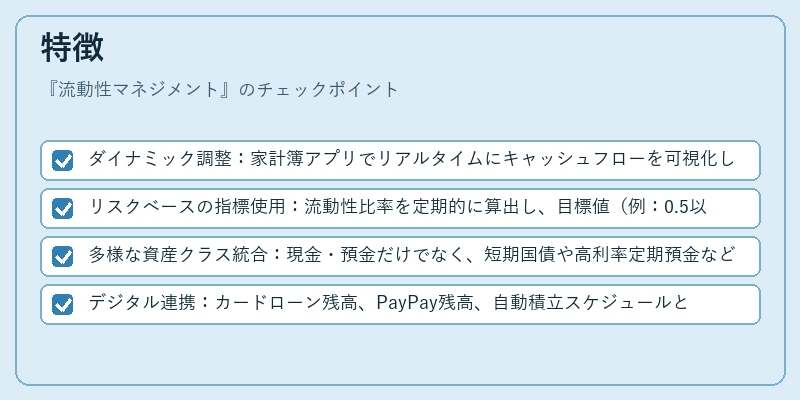
- ダイナミック調整:家計簿アプリでリアルタイムにキャッシュフローを可視化し、必要に応じて支出の見直しや貯蓄率の変更を即座に行う。
- リスクベースの指標使用:流動性比率を定期的に算出し、目標値(例:0.5以上)を維持することで、金融ショックへの耐性を確保。
- 多様な資産クラス統合:現金・預金だけでなく、短期国債や高利率定期預金など、即時換金可能かつ低リスクの資産を組み合わせる。
- デジタル連携:カードローン残高、PayPay残高、自動積立スケジュールと統合し、一元管理することで手間を削減。
現在の位置づけ
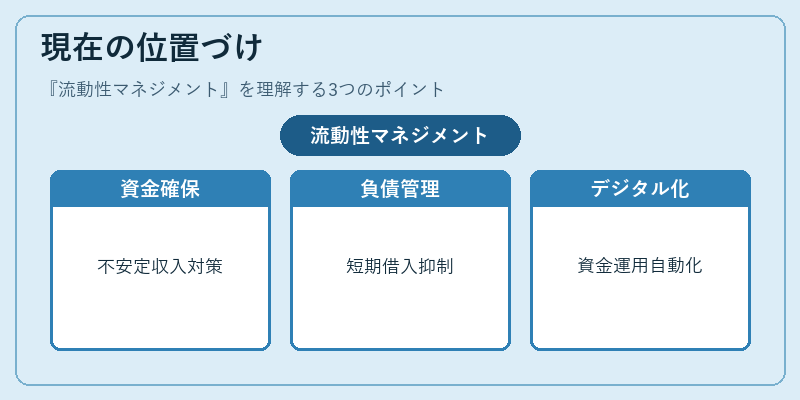
近年、フリーランスや副業収入が増加するとともに、所得の不安定化が進む中で流動性マネジメントは個人金融戦略の核となっている。FIRE(Financial Independence, Retire Early)運動では、早期退職を実現するために「安全な流動資産」を確保しつつ、投資リターンを最大化するバランスが求められる。さらに、金融庁の消費者保護指針により、カードローンやリボ払いの利用条件が厳格化されているため、短期負債管理と流動性確保は不可欠となっている。デジタルバンキングやフィンテックサービスの進展により、個人レベルで高度な資金管理が可能になりつつあるが、その一方でサイバーリスクへの備えも重要視されている。流動性マネジメントは、これらの環境変化に対応しながら、家計の安定と将来設計を支える基盤として位置づけられている。
続きを読むには確認が必要です