住宅取得資金贈与の贈与税申告書類提出期限とは、住宅取得資金として贈与された財産に対して、贈与税の確定申告を行う際に必要な書類を税務署へ提出しなければならない時期である。
目次
概要
住宅取得資金贈与は、親族や知人が住宅購入費用として子どもや友人等に対して現金・預金・不動産の一部を無償で渡す取引を指す。日本では、住宅取得資金贈与に関する税制優遇措置(住宅取得資金贈与金額の一定額まで非課税)が設けられているため、実際には贈与税が発生しないケースも多い。しかし、非課税限度を超えた部分や、特例適用の要件を満たさない場合は贈与税が課される。したがって、贈与者と受贈者は「住宅取得資金贈与に係る贈与税申告書類提出期限」を厳守しなければならない。
役割と機能
- 法的遵守の証明:贈与税申告書を期日までに提出することで、贈与者・受贈者は税務署に対して正当な手続きを完了したことを示す。
- 非課税適用の確定:期限内に申告書類を提出し、必要書類(住宅取得資金贈与証明書や不動産登記簿謄本等)を添付することで、非課税限度額の適用可否が判断される。
- ペナルティ回避:期限遅延により発生する延滞税・加算税の防止策として機能し、受贈者の資産保全につながる。
特徴
- 期間限定性:住宅取得資金贈与は通常、贈与を受けた年度の翌年3月15日までに申告書類を提出する必要がある。
- 対象範囲の明確化:現金・預金だけでなく、不動産の一部(住宅取得資金として使用される予定の土地や建物)の贈与も含まれる。
- 非課税限度額との連動:申告期限を守らなければ、非課税特例が適用できず、全額に対して贈与税が課税されるリスクがある。
現在の位置づけ
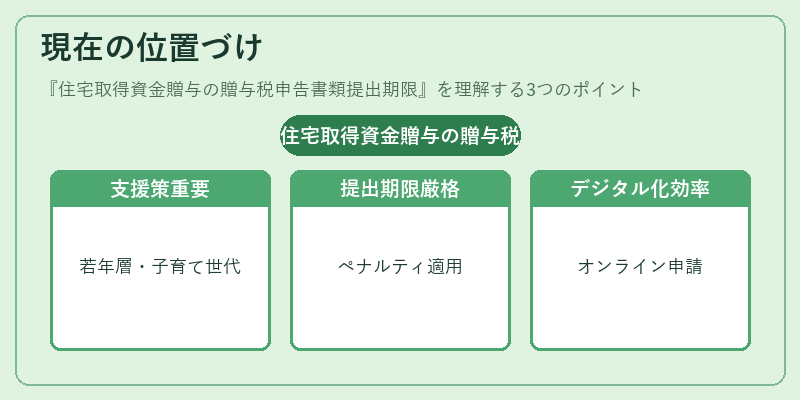
住宅取得資金贈与は、若年層や子育て世代の住宅購入支援策として重要な役割を果たしている。近年、住宅価格の上昇とともに家族間での資金移動が増加し、税務署への申告書類提出期限は多くの家庭にとって必須項目となっている。また、デジタル化推進によるe-Tax(電子申告)の導入により、紙媒体での手続きからオンライン申請へ移行しつつある。これに伴い、提出期限内に必要書類を整える作業が効率化されている一方で、期限遅延によるペナルティは厳格に適用されるため、正確な手続きの重要性は変わらない。
×
続きを読むには確認が必要です