SOFRベースレートスワップとは、米国のリポ市場に基づく無担保金利であるSOFR(Secured Overnight Financing Rate)を参照した金利スワップの一種である。
この金融派生商品は、固定金利と変動金利の交換を行い、変動側がSOFRをベースに計算される点が特徴だ。
目次
概要
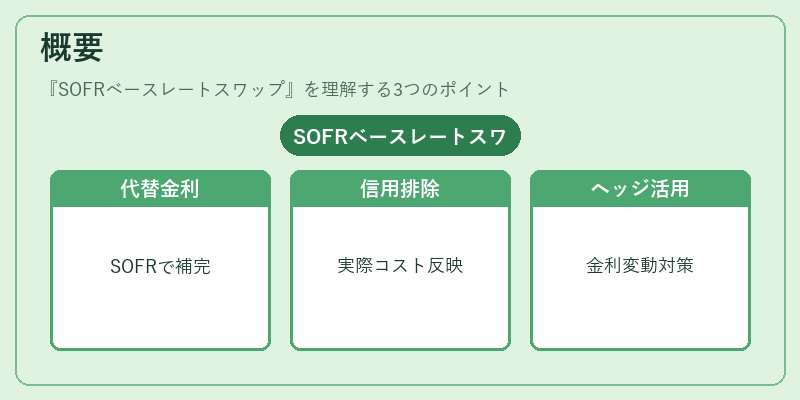
SOFRベースレートスワップは、2008 年以降のLIBOR廃止に伴うリスクフリー金利の代替として設計された。
米国財務省が発行する短期国債を担保としたリポ取引から算出されるSOFRは、市場参加者が実際に負担する資金調達コストを反映しているため、信用リスクの影響が排除された指標として評価されている。
このような背景から、金融機関や投資家は金利スワップ市場でSOFRベースレートスワップを利用し、将来の金利変動に対するヘッジやポジショニングを行う。
役割と機能
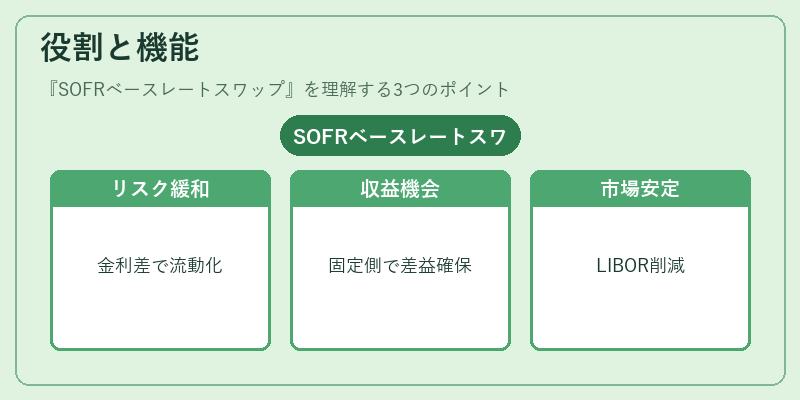
- 金利リスク管理
SOFRベースレートスワップは、固定金利資産(例:社債、国債)とSOFR連動の変動金利負債(例:ローン)を組み合わせることで、金利差によるキャッシュフローリスクを緩和する。 - 投資戦略
投資家はSOFRベースレートスワップを通じて、金利上昇局面での収益機会を捉えることができる。固定側にポジションを取ることで、将来の金利上昇時に得られる差益を確保する。 - 市場流動性提供
金利スワップ市場にSOFRベースレートスワップを導入することで、LIBOR依存の派生商品が減少し、市場全体の金利指標としての安定性が高まる。
特徴
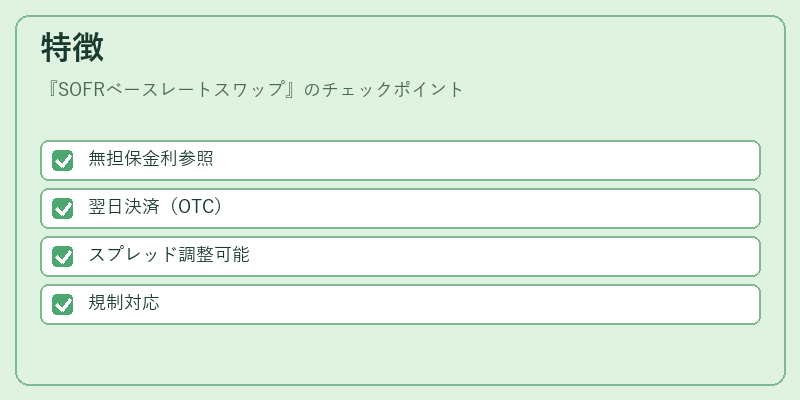
- 無担保金利参照
SOFRはリポ市場で実際に取引される担保付き資金調達コストを反映しており、信用リスクが排除された指標である。 - 翌日決済(OTC)
スワップ契約は通常、翌日決済(OTC)で行われ、取引相手の信用評価に依存しない点が利点となる。 - スプレッド調整可能
固定金利側にスプレッドを設定することで、投資家は市場環境やリスクプレミアムを反映したカスタマイズが可能である。 - 規制対応
金融危機後の規制強化により、SOFRベースレートスワップは合致性(Compliance)と透明性を高める役割を担う。
現在の位置づけ
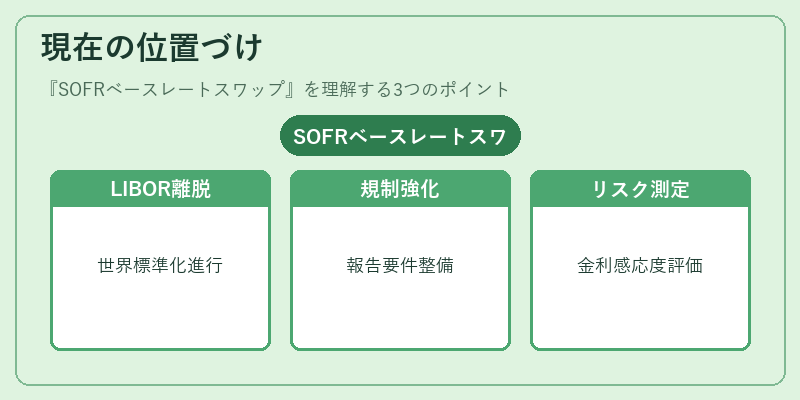
現代の金利市場では、SOFRベースレートスワップがLIBOR依存から脱却した主要な金融派生商品として認識されている。
米国だけでなく、欧州やアジア諸国でもSOFRを参照したスワップ取引が拡大しており、国際的な金利標準化の一翼を担っている。
規制当局は、SOFRベースレートスワップの透明性と市場リスク管理に注目し、報告要件やマージンルールの整備を進めている。
また、金融機関はデュレーション・コンベクシティ分析の際に、SOFRベースレートスワップを活用して金利感応度を評価するケースが増加しており、投資判断やリスク管理プロセスに不可欠なツールとなっている。
×
続きを読むには確認が必要です