借換融資とは、既存の借入金を新たな融資で返済し、利率や条件を改善する金融取引である。
目次
概要
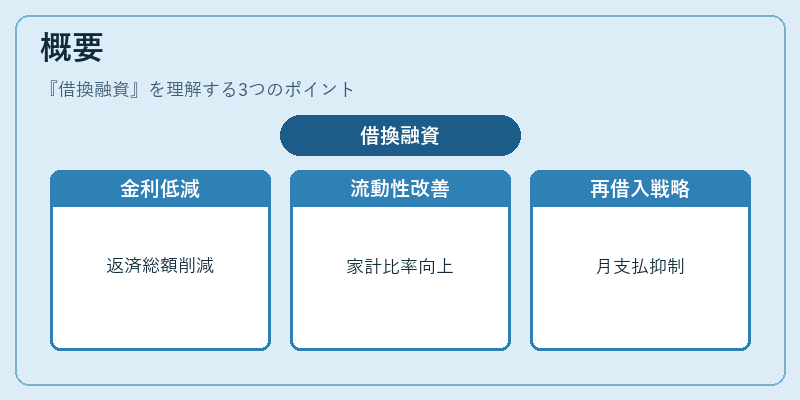
借換融資は、住宅ローンやカードローンなど複数の負債を一括して再構築する手段として発展した。金利環境が変動するときに、低金利化された新規融資へ切り替えることで返済総額を削減し、家計の流動性比率を改善できる点から、個人金融サービスの中核的存在となった。特に住宅ローン控除や固定費の圧縮が重視される日本市場では、再借入によって月々の支払額を抑えることが家計管理の基本戦略として広く認識されている。
役割と機能
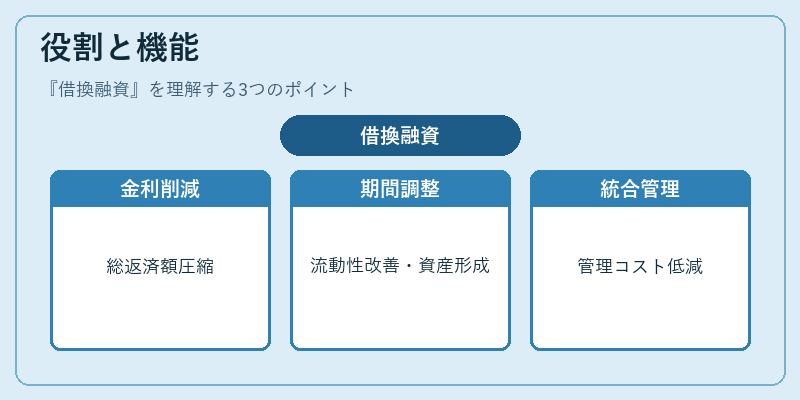
- 金利負担の削減:低金利時期に既存ローンを一本化し、総返済額を圧縮。
- 支払期間の調整:短期的な流動性改善や長期的な資産形成計画(FIRE)との親和性が高い。
- 複数借入の統合:カードローン・リボ払い・教育費ローンなどを一本化し、管理コストと情報整理を容易にする。
- 信用スコアへの影響:新規申請時の審査が行われるため、クレジットヒストリーに一時的な変動が生じるものの、返済履歴が安定すれば長期的には評価向上につながる。
- 再融資手数料とのバランス:借換手続き費用を総還付額と比較し、実質メリットを算出する必要性。
特徴
| 要素 | 説明 |
|---|---|
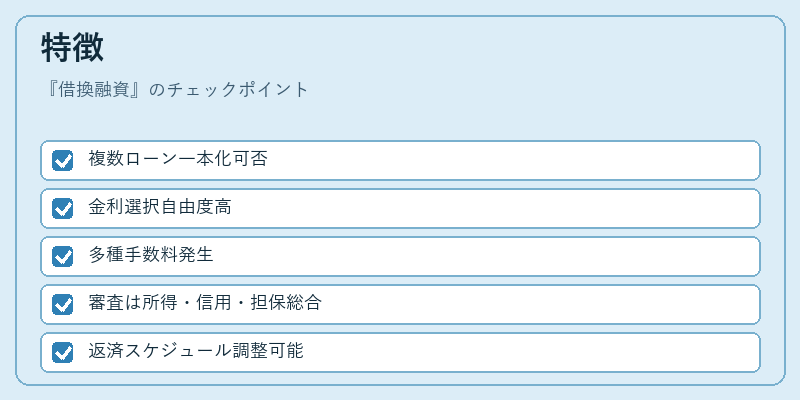
| 一本化の可否 | 複数のローンを1件にまとめることができるが、担保付きローンは別途評価が必要。 |
| 金利タイプ | 固定金利・変動金利の選択肢があり、金利リスク管理の自由度が高い。 |
| 手数料構造 | 事務手数料・保証料・担保評価費用など、多種多様なコストが発生する場合がある。 |
| 審査基準 | 所得水準、信用情報、担保価値を総合的に判断し、既存ローンの残高と比較して承認される。 |
| 返済スケジュール | 元本・利息の組み合わせを調整でき、月々の負担額や全期間の支払総額を最適化可能。 |
借換融資は「リボ払い」や「カードローン」とは異なり、一括で既存負債を解消し、新たに設定された条件下で返済を行う点が特徴的である。
現在の位置づけ
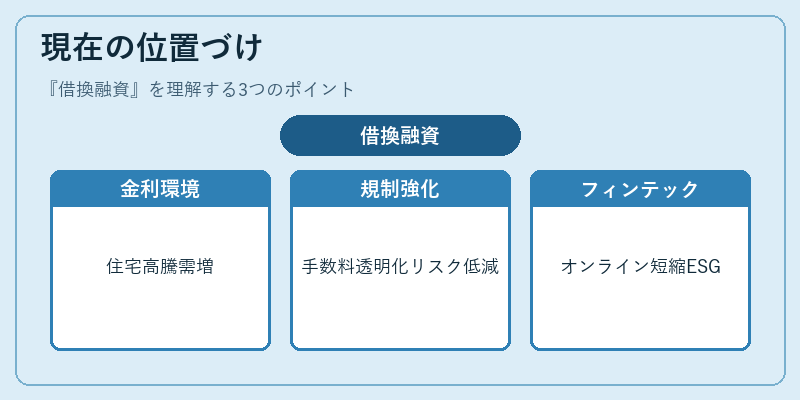
低金利環境が継続する中、住宅市場の高騰と個人の流動性確保需要から借換融資は重要な家計戦略として再評価されている。金融庁による消費者保護規制強化により、手数料の透明化や審査基準の明示が進み、顧客リスクを低減する方向へ移行している。また、フィンテック企業が提供するオンライン借換サービスは、申請から承認までの時間短縮と利便性向上に寄与し、若年層やFIRE志向者にも広く受け入れられている。今後は金利変動リスクを低減するためのヘッジ商品との組み合わせや、環境・社会・ガバナンス(ESG)要素を考慮した借換商品の登場が期待される。
×
続きを読むには確認が必要です