プットオプションのリスクモデルとは、保有するプットオプションに対して価格変動・ボラティリティ・金利等の市場要因が与えるリスクを定量的に評価し、ヘッジや資本計算に活用される枠組みである。
目次
概要
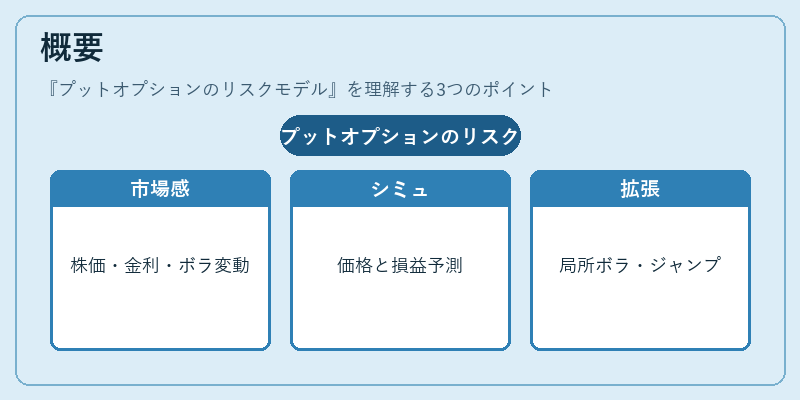
プットオプションは基礎資産価格下落時に利益を得る権利であるため、その価値は株価・金利・ボラティリティの変動に敏感である。リスクモデルは、これら市場パラメータの推移を想定し、オプション価格とポジション損益をシミュレーションすることで、将来の不確実性を数値化する。
初期にはブラック=ショールズ式が基礎となったが、実際の市場ではボラティリティスキューや金利変動、株価ジャンプなどを考慮した拡張モデル(局所ボラティリティ・スロットリング・ジョン遷移)が採用されるようになった。
役割と機能
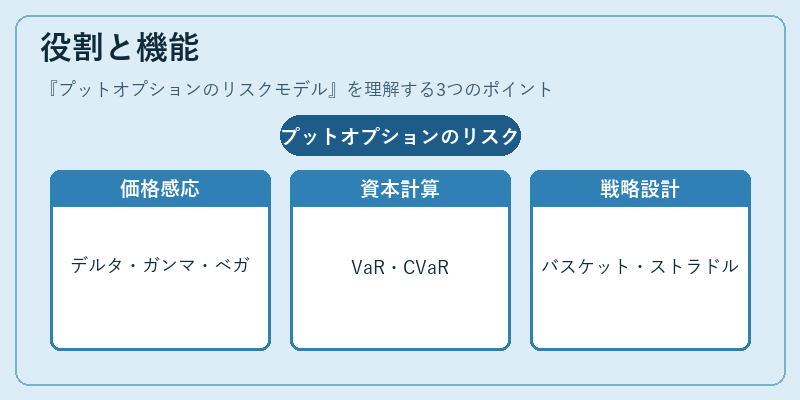
- 価格感応度評価:デルタ・ガンマ・ベガなどのグリーク値を算出し、ヘッジ比率やストップアウトラインを設定する。
- 資本計算:VaR・CVaR・ストレステストにより、規制上要求される自己資本比率を満たすためのリスク係数を決定。
- ポートフォリオ最適化:マルチファクターモデルで複数プットを組み合わせたバスケットやストラドルのリスク・リターンプロファイルを評価。
- 取引戦略設計:シミュレーション結果に基づき、行使価格や満期日を選定し、利益確定や損失限定策を立案。
特徴
| 要素 | 特色 |
|---|---|
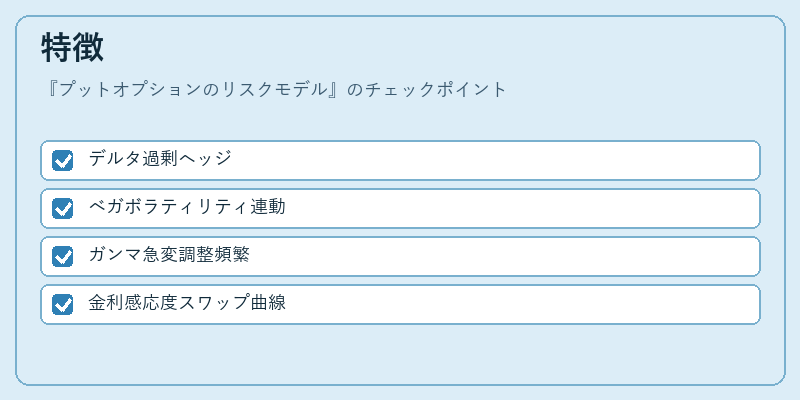
| デルタ | 基礎資産価格下落時に増加するため、ヘッジは短期的に過剰になる可能性がある。 |
| ベガ | ボラティリティ上昇で価値が大きく変動しやすい点から、ボラティリティスプレッド取引と結びつく。 |
| ガンマ | 時間経過に伴い急激に増減するため、ロング・ショートのポジション管理は頻繁な調整を要する。 |
| 金利感応度 | 低金利環境では行使価格が実質的に高くなるため、リスクモデルは金利スワップ曲線と連動していることが多い。 |
現在の位置づけ
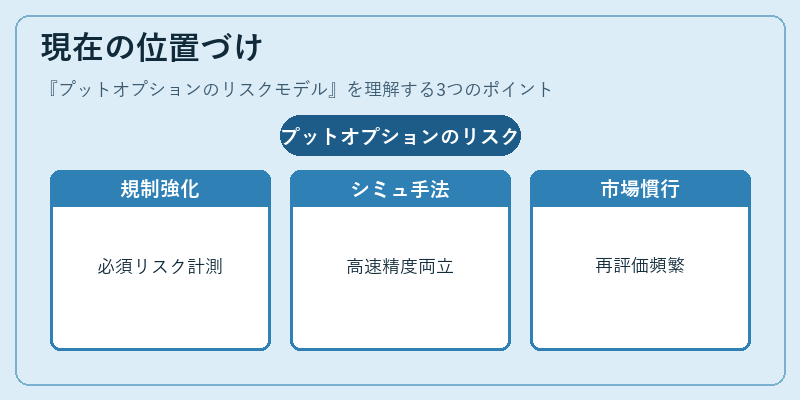
近年の金融市場では、デリバティブ取引の規制強化(バーゼルIII・Dodd‑Frank)により、プットオプションを含むデリバティブポジションのリスク計測は必須となっている。
- シミュレーション手法:マルチレベルモンテカルロやガウス過程回帰が実務で採用され、計算速度と精度を両立させている。
- 市場慣行:プットオプションのリスクモデルは、ヘッジファンド・投資銀行のデリバティブディスクに組み込まれ、日次・週次で再評価される。
- 規制対応:ストレステストでは、金利上昇・ボラティリティ急騰シナリオを想定し、プットポジションの損失限度を検証する。
以上により、プットオプションのリスクモデルは、価格決定理論と実務的資本管理を橋渡しする重要なツールとして位置づけられている。
×
続きを読むには確認が必要です