累積・固定利回り型参加型優先株とは、配当が累積されると同時に一定の固定利回りを有し、かつ普通株への配当還元(参加)権を持つ優先株である。
概要
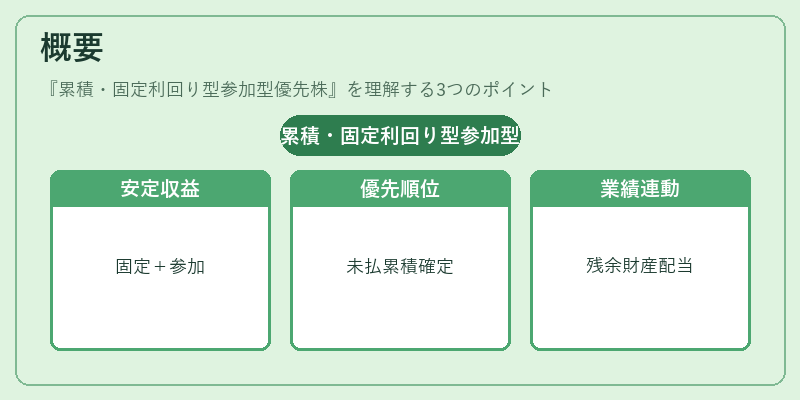
企業は資金調達手段として、株式発行による自己資本増強を図る際、投資家に対して安定したリターンと将来の利益拡大に伴う追加配当の可能性を同時に提供する必要がある。累積・固定利回り型参加型優先株は、その両方を兼ね備えた金融商品として設計されたもので、特に日本では「優先株」として上場されるケースが増えている。
この種の株式は、通常の普通株よりも配当受取順位が高く、未払配当が発生した場合には累積で確定する点が特徴だ。また、固定利回りという設定により投資家は予測可能な収益を得られ、さらに会社の業績や残余財産に応じて追加配当(参加)を受け取る権利が付与される。こうした構造は、企業側が負担する配当コストと投資家のリスク許容度とのバランスを取りつつ、株式発行によるキャピタルゲインの可能性も残すために有効である。
役割と機能
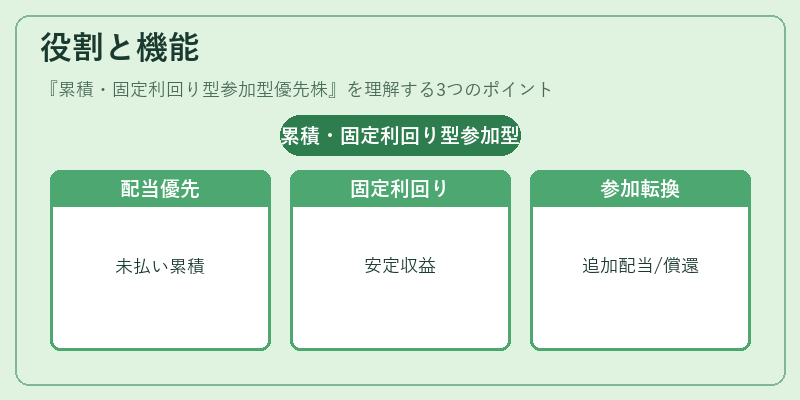
- 優先配当権 – 通常の普通株よりも先に配当が支払われる。未払いの場合は累積され、次期配当に加算される。
- 固定利回り設定 – 発行時に定められた一定率で配当が計算され、投資家は安定した収益を期待できる。
- 参加権(Participating Feature) – 配当の基本額に加えて、会社の業績や残余財産に応じて追加配当を受け取る権利が付与される。これにより、株主は企業価値向上に伴う利益還元を享受できる。
- 転換・償還オプション – 一部の発行形態では、一定期間後に普通株へ転換可能であるか、または特定条件下で償還されることがある。これにより投資家は流動性リスクを緩和できる。
こうした機能は、企業が負担する配当コストを抑えつつ、投資家の資金調達ニーズに応えるために設計されたものであり、特に中長期的な安定収益を求める年金基金や保険会社などから支持されている。
特徴
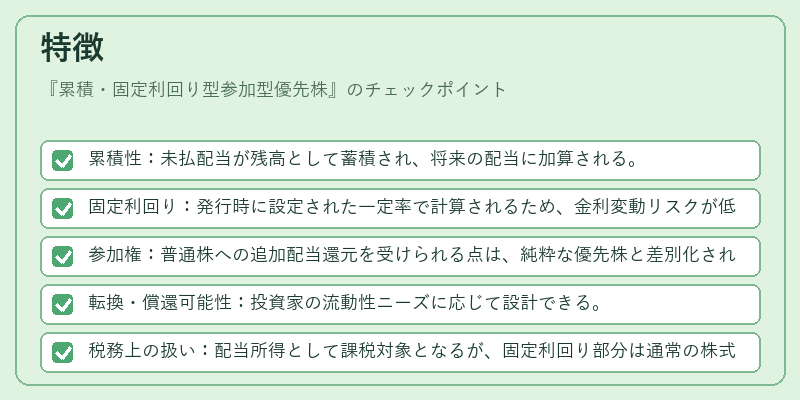
- 累積性:未払配当が残高として蓄積され、将来の配当に加算される。
- 固定利回り:発行時に設定された一定率で計算されるため、金利変動リスクが低減。
- 参加権:普通株への追加配当還元を受けられる点は、純粋な優先株と差別化される。
- 転換・償還可能性:投資家の流動性ニーズに応じて設計できる。
- 税務上の扱い:配当所得として課税対象となるが、固定利回り部分は通常の株式配当に近い税率で処理されるケースが多い。
これらの特徴により、累積・固定利回り型参加型優先株は「安定収益+成長還元」という二重の魅力を投資家へ提供する一方、企業側は配当負担と資本構成の最適化を図れる点で高い実務価値を持つ。
現在の位置づけ
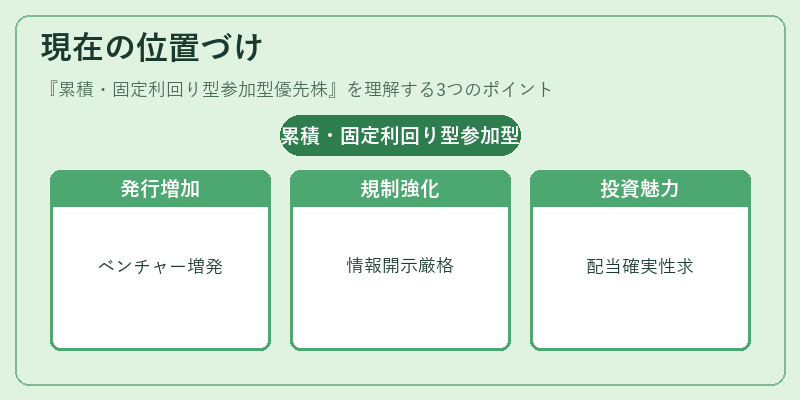
近年、日本市場においては「新興市場」や「東証マザーズ」に上場するベンチャー企業が、自己資本比率を維持しながら成長資金を調達する手段として累積・固定利回り型参加型優先株の発行を選択するケースが増加している。
金融商品取引法に基づく上場規制は、こうした優先株の情報開示や報告義務を厳格化しており、投資家保護と市場透明性を確保している。また、証券会社や投資顧問業者は、リスク・リターンプロファイルに応じてポートフォリオ構成の一環として積極的に取り入れる傾向が見られる。
さらに、近年の金利低下局面では固定利回り型優先株の魅力が高まり、投資家は株式市場全体よりも一定の配当確実性を求める動きが顕著である。規制側では、企業が過度に負債化しないよう、発行条件や償還期限に関するガイドラインの整備が進められている。
総じて、累積・固定利回り型参加型優先株は、安定配当を求めつつも企業価値向上による追加リターンを期待できる投資対象として、現代の多様化する資本市場において重要な役割を担っている。
続きを読むには確認が必要です