累積・参加型変動収益型非参加型優先株とは、企業が発行する優先株式の一種であり、配当は未払分を蓄積しつつ、一定基準に応じて追加配当が支払われる(参加型)か固定配当のみで追加分がない(非参加型)のいずれかを選択できる変動収益型株式である。
目次
概要
優先株は普通株よりも配当や清算時の権利順位が高いことから、企業は資本構成の最適化や資金調達手段として利用する。累積・参加型変動収益型非参加型優先株は、その中でも「未払配当を蓄積し将来支払う」点と「配当が業績連動(変動収益型)」という二重の特徴を併せ持つ。参加型か非参加型かは発行条件により選択され、投資家に対してリスク・リターンのバランスを調整できる仕組みとなっている。
役割と機能
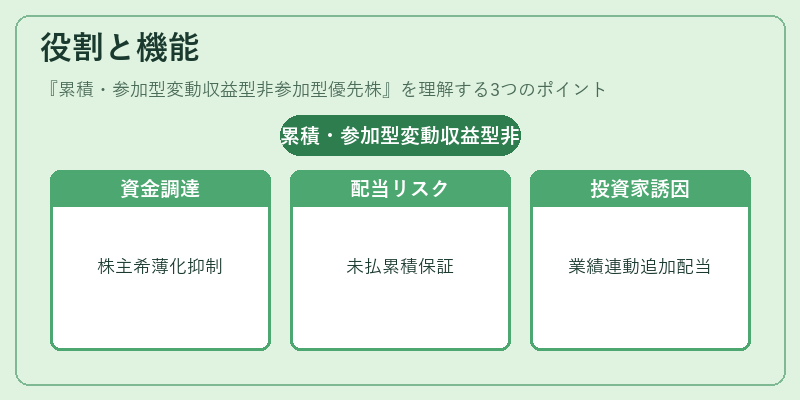
- 資金調達:普通株式の発行に比べて株主への希薄化が抑えられるため、企業は自己資本比率を維持しつつ追加資金を確保できる。
- 配当リスク管理:累積性により未払分が蓄積されることで、将来のキャッシュフロー不安定時でも一定の配当履行義務が残る。
- 投資家へのインセンティブ:参加型の場合は業績連動で追加配当を受けられるため、企業の成長に対する期待感を高める。非参加型では固定配当のみでリスクが限定され、安定志向の投資家に適している。
特徴
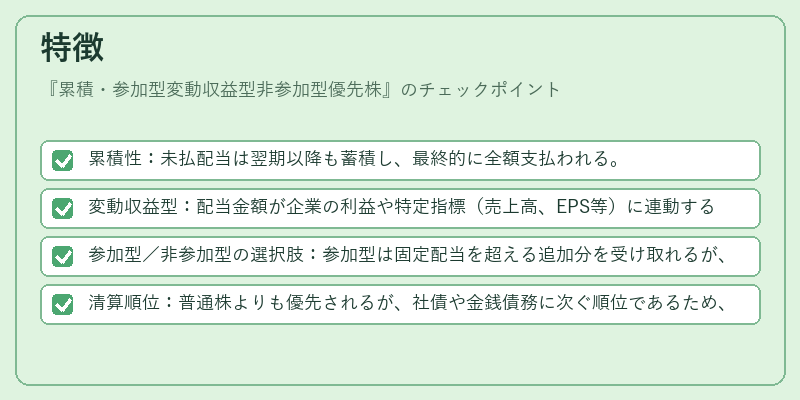
- 累積性:未払配当は翌期以降も蓄積し、最終的に全額支払われる。
- 変動収益型:配当金額が企業の利益や特定指標(売上高、EPS等)に連動するため、市場環境と密接に結びつく。
- 参加型/非参加型の選択肢:参加型は固定配当を超える追加分を受け取れるが、企業の利益が限界に達しない場合は支払われない。一方非参加型は固定配当のみでリスクとリターンが限定される。
- 清算順位:普通株よりも優先されるが、社債や金銭債務に次ぐ順位であるため、破綻時の回収確率は中間的。
現在の位置づけ
近年、グローバル資本市場の流動性拡大と低金利環境を背景に、日本企業も多様な優先株式発行へシフトしている。
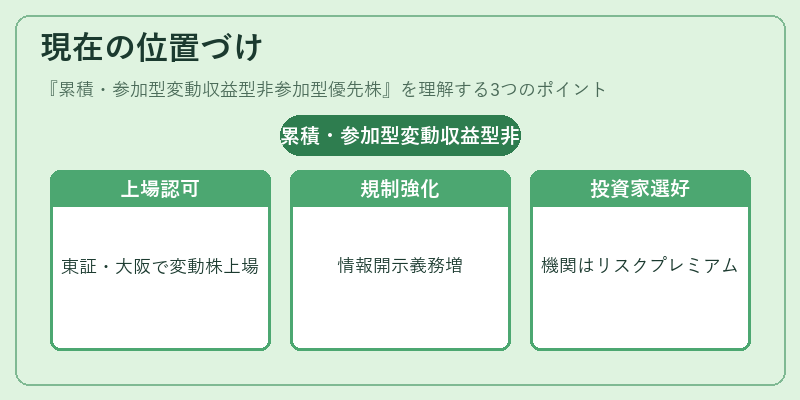
- 上場市場での利用:東証・大阪取引所では「変動収益型優先株」の上場が認められ、投資家層はリスク分散を図るために選択肢として注目されている。
- 規制環境:金融商品取引法や会社法の改正により、発行条件・情報開示義務が強化され、透明性が高まっている。
- 投資家動向:機関投資家はリスクプレミアムを求める中で参加型優先株をポートフォリオの一部として組み入れ、個人投資家は安定配当を重視する非参加型株へ注目している。
このように、累積・参加型変動収益型非参加型優先株は、企業が資本構成を柔軟に調整しつつ、投資家に対して多様なリスク・リターンプロファイルを提供する重要な金融商品として位置づけられている。
×
続きを読むには確認が必要です