iDeCo 拠出下限額とは、個人が確定拠出年金(iDeCo)に拠出できる金額のうち、税制上で控除対象となる最低ラインを指す。
目次
概要
iDeCoは1997年に導入された個人型確定拠出年金制度で、加入者が自ら資産形成を行いながら所得税・住民税の優遇措置を受けることを目的としている。拠出上限額は職種別に設定されている一方、拠出下限額は実質的に「0円」を基準としつつ、税務署が認める最低拠出金額の概念として扱われる。制度設計上は任意拠出であるため、加入者は自らの資産状況や将来設計に応じて下限を設定できる。
役割と機能
- 税控除の基準:所得税・住民税からの控除額は実際拠出金額に比例するため、下限額が確定すると最小控除額が明確になる。
- 資産計画の指標:低所得層や副業者は、拠出下限を設定しても税優遇を受けつつ負担を抑えることができる。
- 制度利用促進:拠出上限と対比して下限額を提示することで、加入の敷居を低く保ち、広範な個人に対する年金形成を推進する。
特徴
| 特色 | 説明 |
|---|---|
| 任意設定性 | 法的最低拠出は存在せず、実際の下限額は加入者が自ら決定。 |
| 税控除との連動 | 下限額を超える拠出に対してのみ所得税・住民税から控除が適用される。 |
| 他制度との差異 | 企業型確定拠出年金(401k等)では雇用主負担分もあるが、iDeCoは個人負担のみで下限額の概念が明示的に設けられる点が特徴。 |
現在の位置づけ
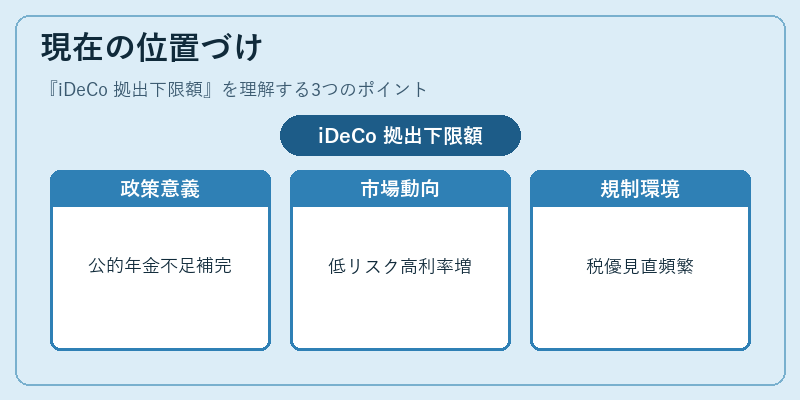
- 政策的意義:高齢化社会において公的年金だけでは十分な老後資金を確保できない現状を踏まえ、個人負担での資産形成を促進する手段として重要視されている。
- 市場動向:近年は金融商品多様化に伴い、低リスク・高利率の商品が増加し、拠出下限額設定者の割合も増えている。
- 規制環境:税優遇措置は改定が頻繁に行われるため、拠出上限と同様に下限額も見直される可能性がある。
iDeCo 拠出下限額は、個人の資産形成戦略を柔軟に調整しつつ、税制優遇を最大化する鍵となる概念であり、今後の年金制度改革や金融商品設計においても注目され続ける。
×
続きを読むには確認が必要です