予定利率確率的リスク測定とは、保険契約に設定された予定利率の不確実性を統計的手法で評価し、将来のキャッシュフローや負債価値への影響を定量化するプロセスである。
目次
概要
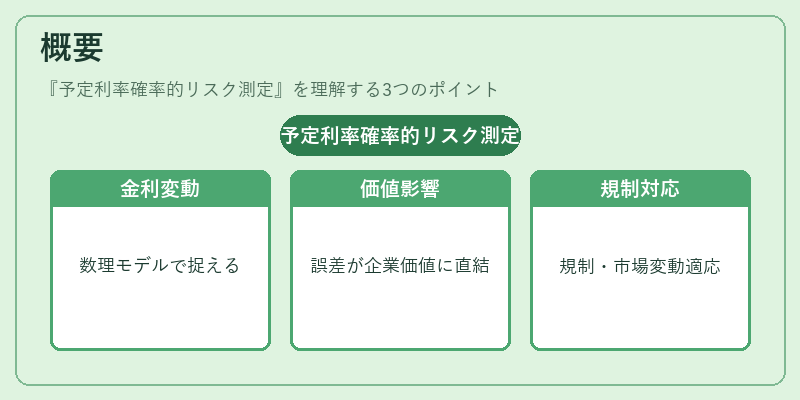
予定利率確率的リスク測定は、従来の決定論的利率仮設に代わり、金利変動の不確実性を数理モデルで捉える必要性から生まれた。保険会社が将来キャッシュフローを予測する際、予定利率は資産・負債の評価基準となるため、その誤差が企業価値に直結する。大数の法則や損害率と同様に、確率的手法で分散や偏りを把握し、ソルベンシーマージンや再保険プールの設計に活用される。近年は規制(Solvency II/IV)や市場環境の変動性が高まる中、確率的リスク測定は必須要素となっている。
役割と機能
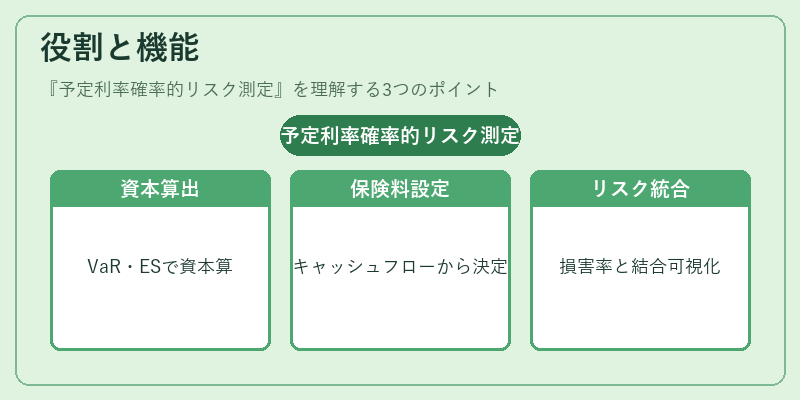
- 資本要求額算出:予定利率の不確実性を考慮したVaR・ES等で、必要な自己資本を計算。
- 保険料設定とリザーブ管理:将来キャッシュフローの分布から、適切な保険料や解約返戻金額を決定。
- 再保険戦略立案:確率的負債価値を基に、再保険プールへの参加条件やプレミアム設定を最適化。
- リスク統合分析:損害率・コンバインドレシオと組み合わせて、全体のリスクプロファイルを可視化。
特徴
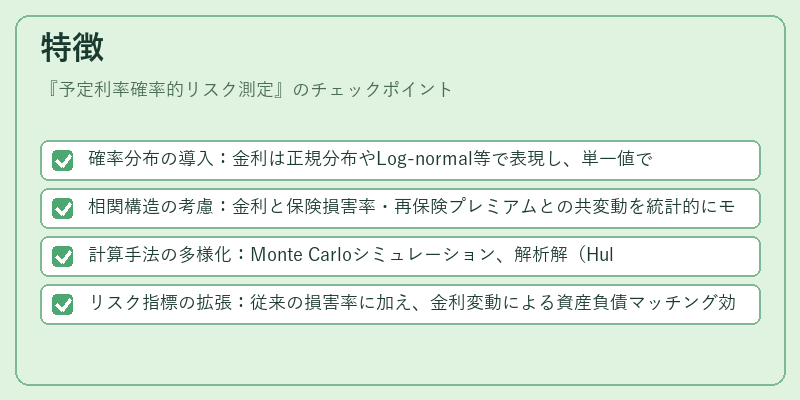
- 確率分布の導入:金利は正規分布やLog‑normal等で表現し、単一値ではなく幅広いシナリオを生成。
- 相関構造の考慮:金利と保険損害率・再保険プレミアムとの共変動を統計的にモデリング。
- 計算手法の多様化:Monte Carloシミュレーション、解析解(Hull‑White, CIRモデル)等が併用される。
- リスク指標の拡張:従来の損害率に加え、金利変動による資産負債マッチング効果を表すVaR・ESが算出可能。
現在の位置づけ
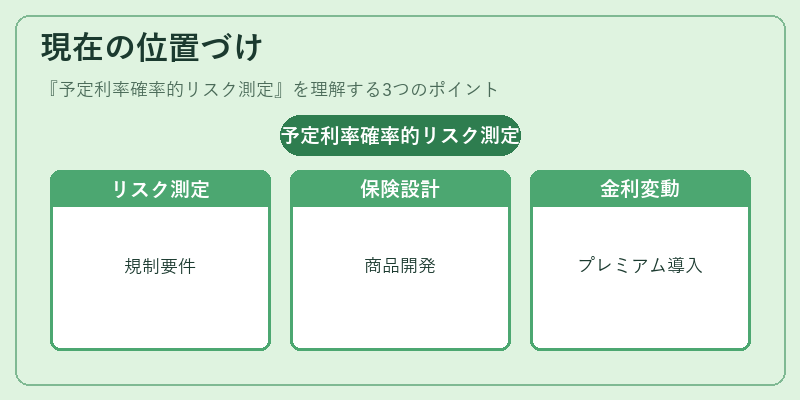
確率的リスク測定は、ソルベンシーマージン計算や再保険プール設計に不可欠であると同時に、規制当局からも「ストレステスト」や「シナリオ分析」の一環として求められている。特にSolvency II/IVでは、金利変動を含む複数のリスクファクターを統合したストレッチ・シナリオが必須となり、保険会社は高度な確率モデルと計算インフラを整備している。さらに、ESG連動型金利や気候変動による金利プレミアムの導入が進む中で、予定利率確率的リスク測定は将来の保険商品設計における中心的手法として位置付けられている。
×
続きを読むには確認が必要です