サンプルレプリケーションとは、指数の構成銘柄を一定数選定し、その投資比率でポートフォリオを組むことで指数に近似したリターンを目指す手法である。
目次
概要
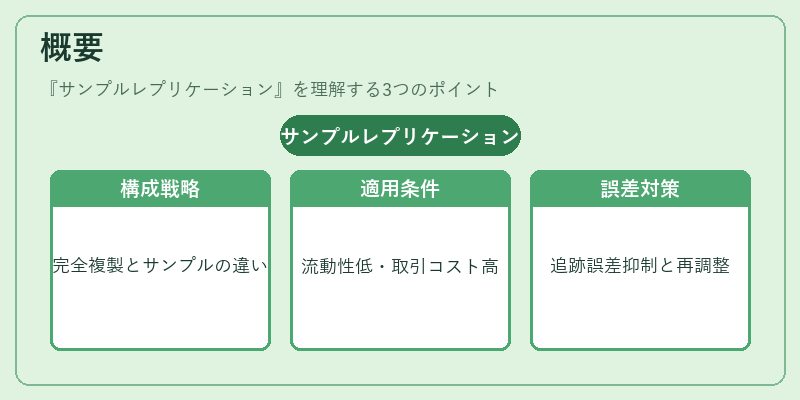
インデックスファンドやETFは「完全複製」と「サンプルレプリケーション」の二つの主な構成戦略を採用する。完全複製では指数に含まれる全銘柄を同額・同比率で保有し、理論上は追跡誤差がゼロになることを目指す。一方サンプルレプリケーションは、指数の構成銘柄から代表的な数を選び、その比重に合わせて投資する。主に流動性が低い銘柄や取引コストが高い市場で全銘柄を保有できない場合、あるいは規制上の制約(例:NISA口座内の取扱銘柄数)を回避するために採用される。指数構成の変動に合わせてサンプルを再調整し、追跡誤差を抑えることが求められる。
役割と機能
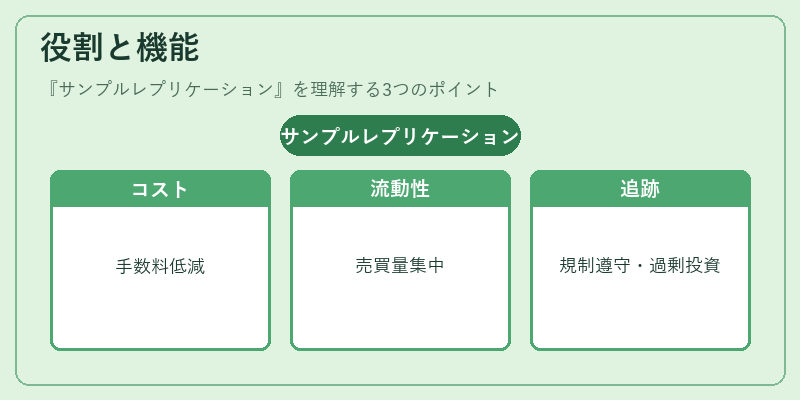
- コスト削減:取引手数料・税金・信託報酬を低減。
- 流動性確保:高い売買量を持つ銘柄に集中投資し、ポートフォリオの流動性を向上。
- 規制遵守:取引可能な銘柄数や資産クラスの制限をクリア。
- 追跡誤差管理:サンプル選定と再調整により、指数との乖離を一定範囲内に抑える。
投資家は低コストで市場平均リターンを狙うことができる一方、サンプルの偏りによって特定セクターや銘柄への過剰なエクスポージャーが生じる可能性がある。
特徴
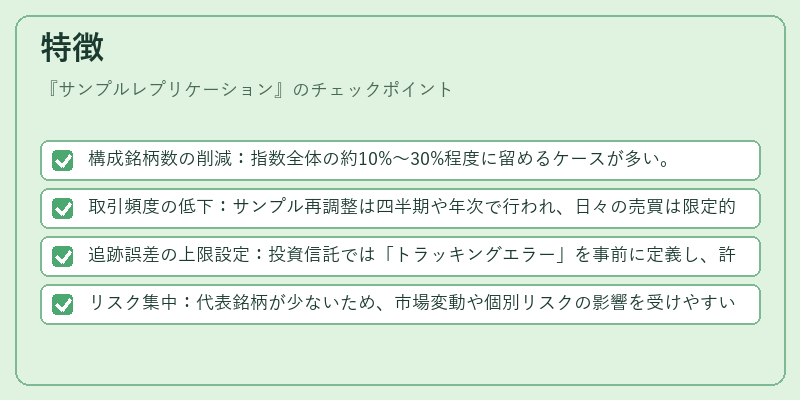
- 構成銘柄数の削減:指数全体の約10%〜30%程度に留めるケースが多い。
- 取引頻度の低下:サンプル再調整は四半期や年次で行われ、日々の売買は限定的。
- 追跡誤差の上限設定:投資信託では「トラッキングエラー」を事前に定義し、許容範囲内に収めるよう設計。
- リスク集中:代表銘柄が少ないため、市場変動や個別リスクの影響を受けやすい。
現在の位置づけ
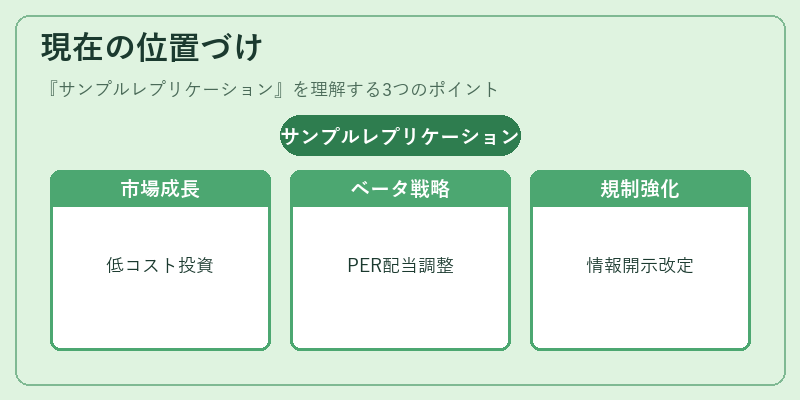
近年、日本市場では大型株指数(TOPIX、日経平均)に対するサンプルレプリケーションETFが増加している。iDeCo・つみたてNISA口座で人気となり、低コストで長期投資を促進する重要な商品群として位置付けられている。また、スマートベータ戦略の一環として「パフォーマンス重視サンプルレプリケーション」が登場し、指数の構成比率に加え、PERや配当利回りなどのファンダメンタル指標で再調整されるケースも増えている。規制面では、投資信託協会が「サンプルレプリケーション商品に対する情報開示基準」を改定し、追跡誤差やリスクプロファイルの透明性を高めている。これらの動きは、投資家にとってコスト効率と市場平均へのアクセスを両立させる選択肢として、今後も拡大が見込まれる。
×
続きを読むには確認が必要です