サンプリング誤差調整とは、投資信託やETFが対象とする市場・指数の全銘柄を保有できない場合に、代表的なサンプル銘柄で構成し、そのポートフォリオのパフォーマンスを実際の指数に合わせるために行う調整手法である。
概要
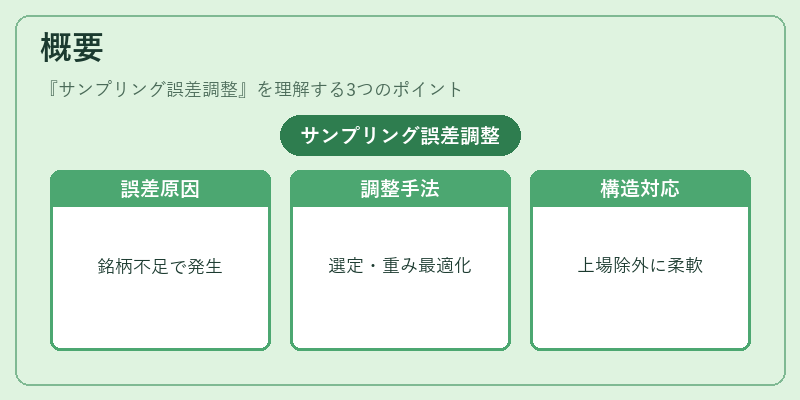
インデックスファンドやETFは、指数全体を完全に再現することが理想だが、指数構成銘柄数が膨大になると、流動性不足・取引コスト・税務上の制約から全銘柄を保有できないケースが増えている。こうした状況で生じる「サンプリング誤差」は、ポートフォリオの実績と指数との乖離を意味し、投資家に対して不透明なリスクを残す。サンプリング誤差調整は、サンプル銘柄選定や重み付けを最適化することで、この乖離を最小限に抑えることを目的とした手法である。
この手法は、指数の構造変化(新規上場・除外)にも柔軟に対応できる点が特徴であり、特にスマートベータ型ファンドやヘッジファンドが採用する際に重視される。
役割と機能
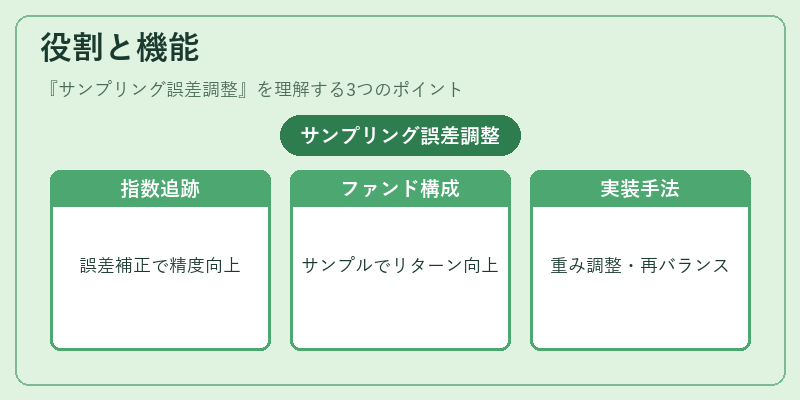
サンプリング誤差調整は、以下のような場面で活用される。
1. インデックス連動ETF:指数全銘柄を保有できない場合でも、代表的銘柄で構成し、トラッキングエラーを抑える。
2. スマートベータファンド:特定の因子(ボラティリティ・価値等)に基づくサンプル選択を行い、指数と比べて高いリターンを狙う際の誤差を補正する。
3. ファンドオブファンズ:複数の子基金から構成されるポートフォリオで、各子基金のサンプル化されたインデックスに対して調整を行い、全体として指数と近似したパフォーマンスを維持する。
実装方法は、重み付けスケーリング(サンプル銘柄の合計重みを指数に合わせる)、再バランシング頻度の最適化、流動性指標を組み込んだ選定アルゴリズムなど多岐にわたる。
特徴
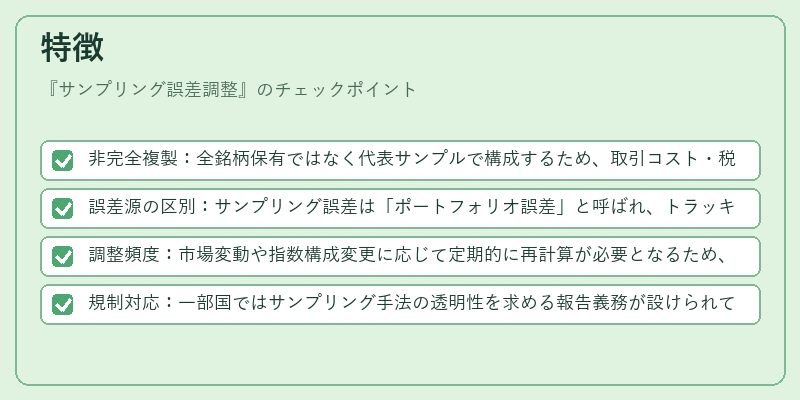
- 非完全複製:全銘柄保有ではなく代表サンプルで構成するため、取引コスト・税務負担が軽減される。
- 誤差源の区別:サンプリング誤差は「ポートフォリオ誤差」と呼ばれ、トラッキングエラーとは独立した概念である。
- 調整頻度:市場変動や指数構成変更に応じて定期的に再計算が必要となるため、運用コストは一定程度上昇する。
- 規制対応:一部国ではサンプリング手法の透明性を求める報告義務が設けられている。
現在の位置づけ
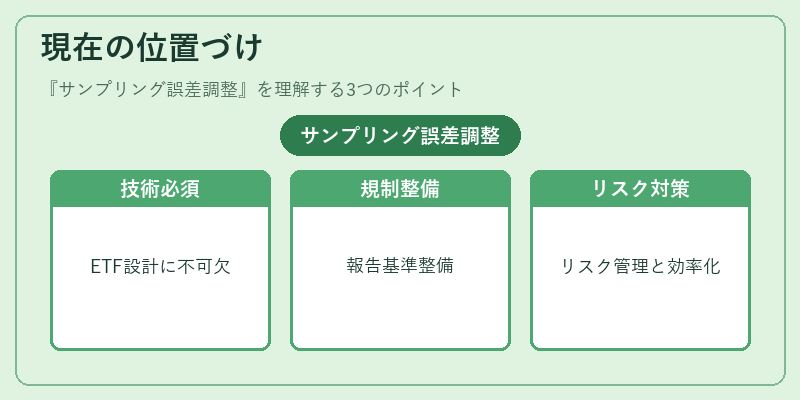
近年、指数構成銘柄数が増大しつつある中で、サンプリング誤差調整はETFやアクティブ・パッシブファンドにとって不可欠な技術となっている。特にスマートベータ型商品では、因子重みを最適化する過程でサンプル選定が核心的役割を果たし、投資家からの需要が拡大している。また、規制当局はサンプリング手法の透明性と公正性を確保するために、報告基準やパフォーマンス評価方法の整備を進めており、業界全体での標準化が進行中である。トラッキングエラーの低減だけでなく、リスク管理・コスト効率化という観点からも、サンプリング誤差調整は投資信託・ETF設計における重要な柱となっている。
続きを読むには確認が必要です