アクティブファンドの分散効果分析とは、アクティブに運用される投資信託のポートフォリオ構成が、リスクを低減しつつリターンを最大化する効果を定量的に評価する手法である。
概要
分散投資は、資産クラスや銘柄間の相関を低減させることで、ポートフォリオ全体のボラティリティを抑える原理に基づく。アクティブファンドは市場平均を上回るリターンを狙うために銘柄選択やタイミングを行うが、その過程で分散効果を維持・強化することが不可欠である。従来のパッシブファンドでは指数の構成比率に従うのみで分散効果は指数自体に委ねられるが、アクティブファンドでは運用者の判断が分散構造に直接影響する。したがって、アクティブファンドの分散効果分析は、運用方針の妥当性を検証し、投資家に対してリスク管理の透明性を提供するために発展した。
役割と機能
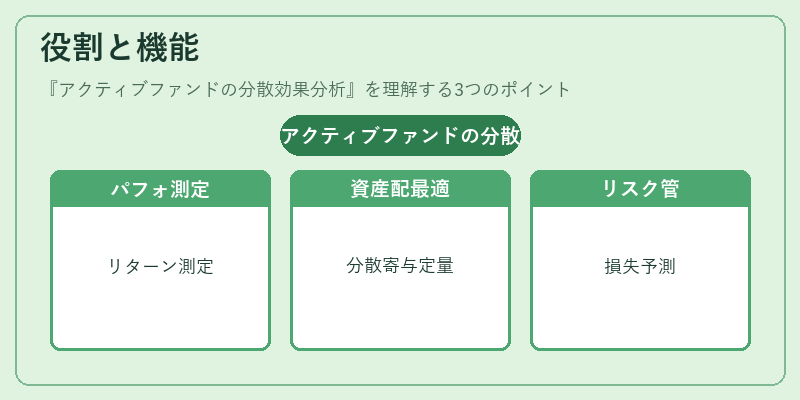
アクティブファンドの分散効果分析は、主に以下の場面で活用される。
1. パフォーマンス評価:リスク調整後のリターン(シャープレシオ、情報比率)を算出し、分散効果がリターンに与える寄与度を測定する。
2. 資産配分の最適化:相関行列と期待リターンを入力し、ポートフォリオ理論に基づく最適化を行うことで、運用者の銘柄選択が分散にどれだけ寄与しているかを定量化する。
3. リスク管理:VaRやCVaRといったリスク指標に分散効果を組み込み、極端な市場変動時の損失を予測する。
4. 投資家向け情報開示:ファンドの運用方針やリスクプロファイルを説明する際に、分散効果の具体的数値を提示することで、投資判断の根拠を示す。
特徴
- アクティブ特有のダイナミクス
- 銘柄選択の自由度が高いため、分散効果は市場平均を上回ることが可能である。
- 相関構造の動的変化
- 市場環境の変化に応じて相関が変動するため、定期的な再評価が必要。
- 情報量の多様性
- ファンダメンタル分析、テクニカル指標、マクロ経済データを組み合わせて分散を最適化する。
- 測定指標の多様化
- シャープレシオ、情報比率、トラッキングエラー、βの偏差など、複数の指標を併用して総合評価を行う。
これらの特徴により、アクティブファンドの分散効果分析は、単なるリスク分散の評価に留まらず、運用戦略の有効性を検証する重要なツールとなっている。
現在の位置づけ
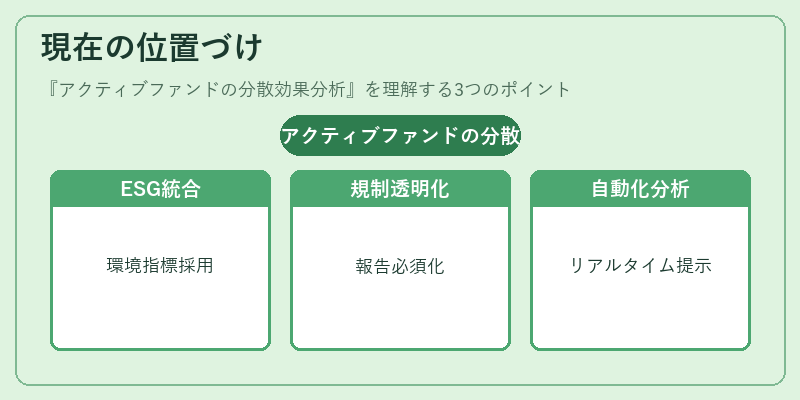
近年、ESG投資やスマートベータ戦略の台頭により、アクティブファンドは従来のファンダメンタル分析に加えて、環境・社会・ガバナンス指標を組み込むケースが増えている。分散効果分析は、こうした多様な要因を統合的に評価するための基盤として位置づけられている。
また、規制当局は投資家保護の観点から、ファンドのリスク管理手法の透明性を求めており、分散効果分析の実施と報告が必須となるケースが増加している。ロボアドバイザーやファンドオブファンズでは、分散効果分析を自動化し、投資家に対してリアルタイムでリスク・リターンプロファイルを提示する仕組みが導入されつつある。
総じて、アクティブファンドの分散効果分析は、投資家のリスク許容度に応じた資産配分を実現し、運用者の戦略的判断を裏付ける不可欠な分析手法として、現代の資産運用環境において重要性を増している。
続きを読むには確認が必要です