生活防衛ラインとは、個人が予期せぬ支出や収入減少に対して経済的に自立し続けるために確保すべき最低限の可処分所得・貯蓄比率を示す指標である。
目次
概要
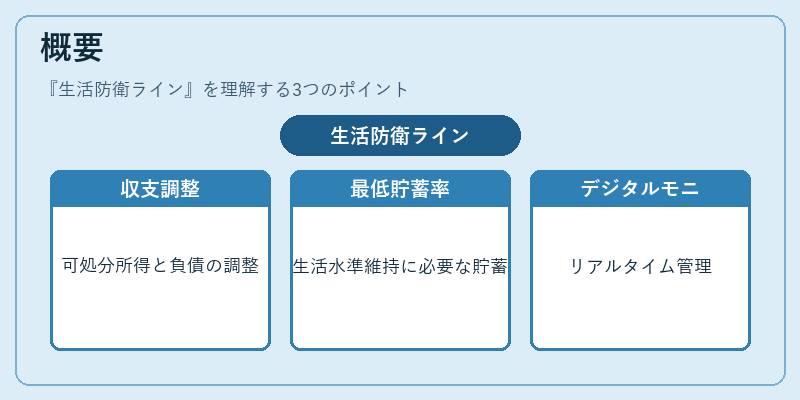
生活防衛ラインは、家計管理の中核概念として登場した。従来の緊急資金(Emergency Fund)や流動性比率と同様にリスクヘッジを目的とするが、単なる現金保有ではなく「可処分所得」に対する貯蓄・負債バランス全体を指標化した点で差別化される。
この概念は、個人の収入構造(給与型・自営業・副業等)と固定費(住宅ローン・光熱費・保険料等)の相対関係を考慮し、生活水準が維持できる最低限の貯蓄率を定量化することで、家計の安定性を測定可能にした。
近年はデジタル金融サービス(自動積立アプリ・カードローン管理ツール等)が普及し、生活防衛ラインの算出やモニタリングがリアルタイムで行えるようになった。
役割と機能
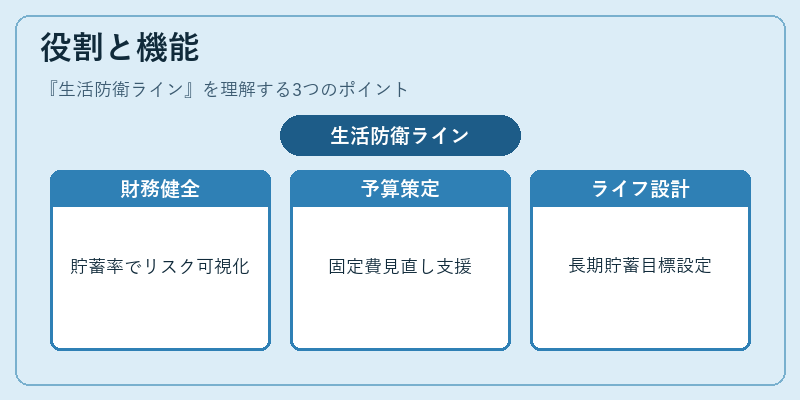
- 財務健全性評価 – 収入減少時に生活費を賄うための貯蓄率を定量化し、個人のリスク許容度を可視化する。
- 予算策定支援 – 固定費・流動費の見直しや、負債返済計画(繰上げ返済・カードローンリボ払いの整理)に活用できる指標として機能する。
- ライフプラン設計 – 教育費・住宅購入・退職後の資金需要を考慮した長期的な貯蓄目標設定に組み込むことで、FIRE(Financial Independence, Retire Early)等の生活設計と整合性を保つ。
- 金融商品選定 – 低リスクで流動性が高い投資商品や自動積立型の貯蓄口座の選択基準として利用できる。
特徴
- 可処分所得重視:単なる現金保有ではなく、手元に残る所得とそれに対する貯蓄率を重視する点が他指標との差別化ポイントである。
- 固定費との連動性:住宅ローン控除や光熱費の増減が直接ラインに影響し、生活コスト構造を反映できる。
- 動的調整可能性:収入変動(副業開始・退職)や支出変更(リボ払いからカードローンへの切替え)が即座に指標へ反映される設計が施されている。
- デジタル化対応:家計簿アプリや自動積立サービスと連携し、リアルタイムでラインをモニタリングできる点は現代の個人ファイナンスにおいて大きな利点となっている。
現在の位置づけ
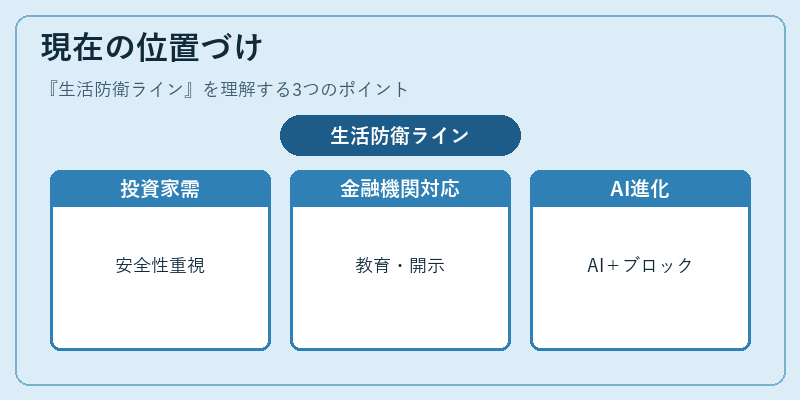
生活防衛ラインは、日本国内外の個人金融市場において「安全性・安定性」を重視する投資家層や貯蓄志向の高い世代から注目を集めている。特に、非正規雇用者増加や副業需要拡大という社会的背景下で、可処分所得ベースのリスク管理手法としての需要が高まっている。
金融機関は、生活防衛ラインを算出するためのツール(スマート家計簿・自動積立プラン)を提供し、顧客教育に活用している。また、規制面では消費者保護を目的とした情報開示義務が強化される中で、金融商品設計時に生活防衛ラインの考慮が求められるケースも増えてきた。
今後は、AIによる個人別リスク評価や、ブロックチェーンベースの資産管理サービスとの統合が進むことで、より精緻かつパーソナライズされた生活防衛ラインの実装が期待される。
×
続きを読むには確認が必要です