清算優遇型累積型優先株とは、企業が破綻した際に普通株よりも高い順序で資産分配を受ける権利と、未払配当を蓄積して後日支払うことができる優先株の一種である。
目次
概要
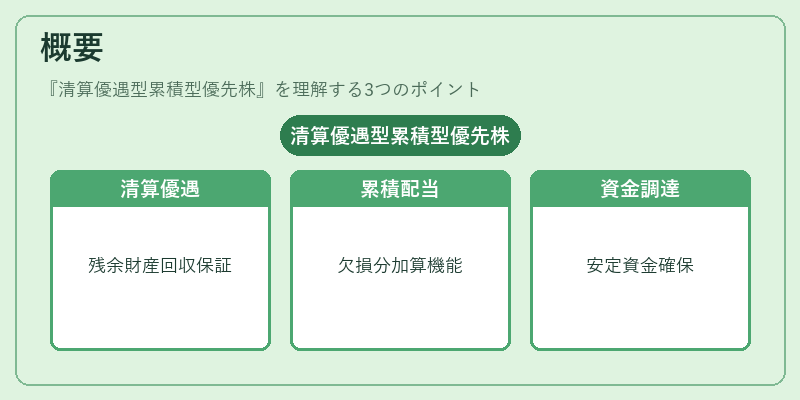
清算優遇型累積型優先株は、企業の持続的な資本調達手段として設計された証券である。発行者は投資家に対し、まず破綻時の残余財産から一定額を回収できる「清算優遇」を保証し、さらに配当が支払われない期間に生じた欠損分を次期配当に加算する「累積型」の仕組みを併せ持つ。これにより投資家はリスクヘッジと収益機会の両立を図ることができ、発行体は安定した資金調達を実現しやすくなる。
役割と機能
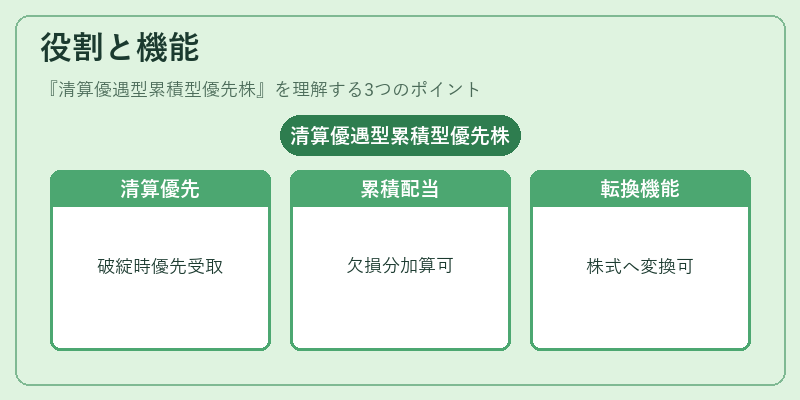
- 清算優遇:企業破綻時に普通株式よりも先順位が高い。残余財産の分配において最初に受け取る権利を有するため、投資家は元本回収の確率を向上させる。
- 累積型:配当が支払われなかった期間の欠損分を次期配当に加算できる。これにより、短期的なキャッシュフロー不足を長期的なリターンで補填する。
- 転換機能(オプション):一部の設計では一定条件下で普通株へ転換可能とすることで、企業価値が上昇した際に資本構成を調整できる。
- 投資家保護:清算優遇と累積配当の組み合わせは、リスクプレミアムを低減しつつ安定的な収益源となるため、ベンチャー企業や高成長企業での資金調達に適している。
特徴
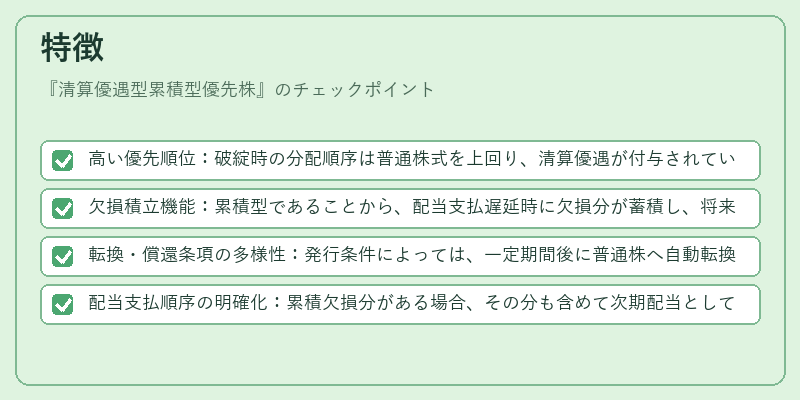
- 高い優先順位:破綻時の分配順序は普通株式を上回り、清算優遇が付与されているため、元本回収率が向上する。
- 欠損積立機能:累積型であることから、配当支払遅延時に欠損分が蓄積し、将来の配当金額を増加させる可能性がある。
- 転換・償還条項の多様性:発行条件によっては、一定期間後に普通株へ自動転換するか、または企業側が優先株を買い戻すオプションが設けられることがある。
- 配当支払順序の明確化:累積欠損分がある場合、その分も含めて次期配当として支払われるため、投資家は将来のキャッシュフローを予測しやすい。
現在の位置づけ
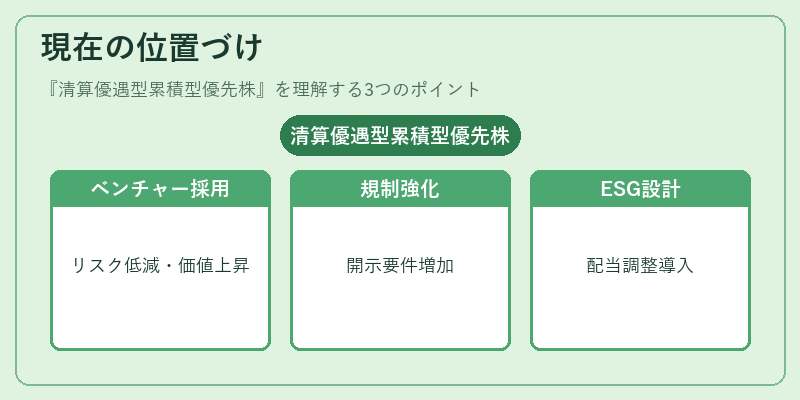
清算優遇型累積型優先株は、特にベンチャー企業や成長段階にあるスタートアップで頻繁に採用されている。資金調達ラウンドでは、投資家がリスクを低減しつつ将来の価値上昇に賭ける手段として選択されることが多い。また、企業側は株主構成の希薄化を抑えつつ、必要なキャッシュフローを確保できる点で魅力的である。近年ではESG投資やSDGsへの配慮が高まる中、優先株の設計においても社会的責任を反映した条項(例:環境・社会的インパクトに応じた配当調整)が組み込まれるケースが増えている。さらに、規制面では証券取引所や金融庁による開示要件の強化が進むことで、投資家保護と市場透明性の両立を図る動きが顕著である。
×
続きを読むには確認が必要です