Application of Management Feeとは、投資信託やETFにおいて運用会社が徴収する管理報酬を、投資家の保有資産から差し引く方法・プロセスである。
概要
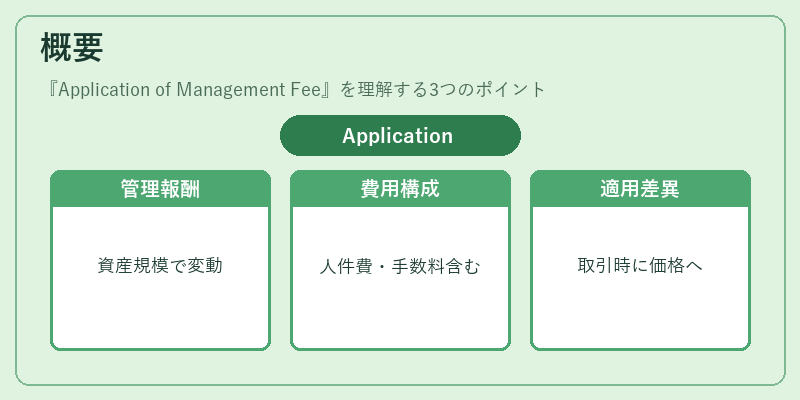
投資信託・ETFは、投資家から集めた資金を一括して運用し、その成果を分配または基準価額に反映させる仕組みである。運用には人件費、データ取得コスト、取引手数料などが伴い、これらの経費を賄うために管理報酬(信託報酬)が設定される。管理報酬は資産規模や運用方針によって異なり、アクティブファンドでは高めに設定されることが多い。一方でパッシブ・インデックスファンドは指数追跡を主目的とするため低コスト化が図られ、管理報酬も抑えられる。投資信託とETFの違いとしては、前者は基準価額計算日ごとに費用を差し引く「総合運用費用」として扱われることが多く、後者は取引時に価格に反映される点で管理報酬の適用タイミングや方式が異なる。
役割と機能
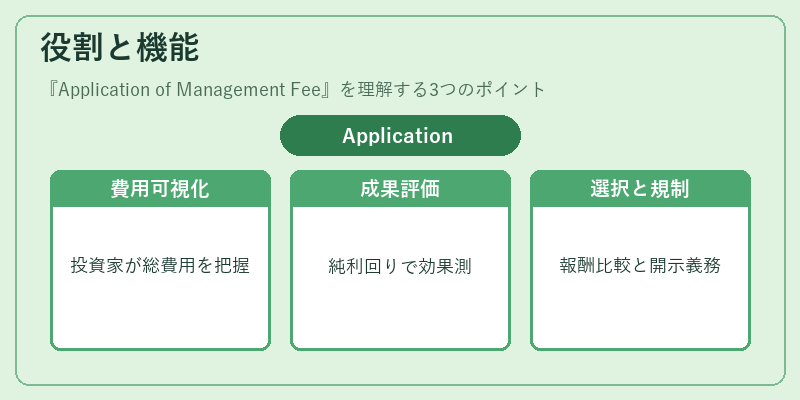
- コスト構造の透明化 – 投資家はファンドの総合費用を把握し、リターンとの比較を行う。
- 運用成果への影響測定 – 管理報酬が差し引かれた後の純利回り(NAVベース)で実際の投資効果を評価できる。
- ファンド選択基準 – 同一指数に連動する複数ファンド間で管理報酬は重要な比較項目となる。
- 規制遵守 – 金融庁等が定める開示義務や価格設定ルールを満たすため、正確な適用方法が求められる。
具体的には、投資信託では「管理報酬率 × 当期平均資産残高 ÷ 365」で日割り計算し、基準価額から差し引く方式が一般的である。一方ETFは取引所上場商品として、毎日の価格に自動反映されるため、投資家は購入時の価格で管理報酬を含むことになる。iDeCoやつみたてNISAなど税優遇制度内でも同様の計算が適用され、税制上のメリットと合致する形で費用が負担される。
特徴
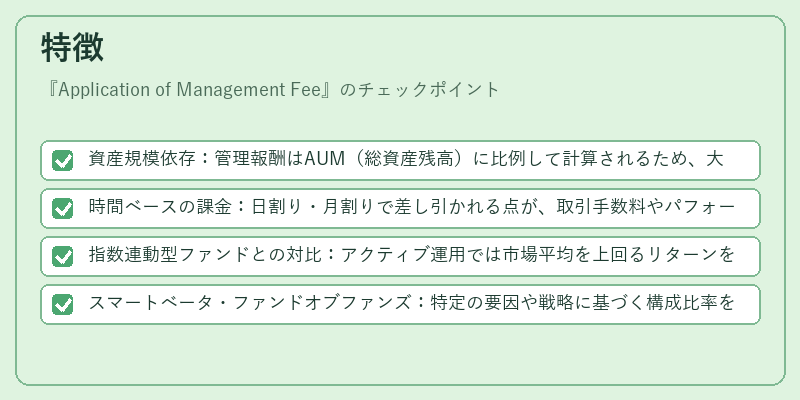
- 資産規模依存:管理報酬はAUM(総資産残高)に比例して計算されるため、大型ファンドほど単価が低くなる傾向がある。
- 時間ベースの課金:日割り・月割りで差し引かれる点が、取引手数料やパフォーマンス報酬と区別される。
- 指数連動型ファンドとの対比:アクティブ運用では市場平均を上回るリターンを狙う一方、管理報酬は高めに設定されるが、パッシブインデックスファンドは低コストで追跡誤差(トラッキングエラー)を最小化する。
- スマートベータ・ファンドオブファンズ:特定の要因や戦略に基づく構成比率を変えることで、管理報酬が通常より高い場合がある。
これらの特徴は投資家がリスク・リターン・コストを総合的に評価する際に不可欠であり、ファンド選択時の重要な指標となる。
現在の位置づけ
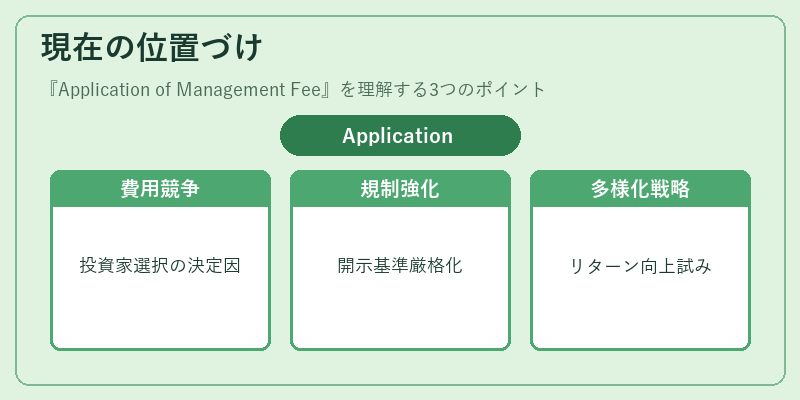
近年、低コスト運用への関心が高まり、インデックス連動型ETFやパッシブ投資信託が市場シェアを拡大している。管理報酬はその競争力を左右する主要因であり、ファンド間の差異は投資家にとって選択肢を分ける決定的な要素となる。また、金融庁や証券取引所が透明性向上を求める中、管理報酬率や適用方法の開示基準が厳格化されている。さらに、スマートベータ戦略やファンドオブファンズでは、従来の指数追跡に加え複数ファンドの組み合わせでリスク調整後リターンを高める試みが進んでおり、その分管理報酬構造も多様化している。税優遇制度(iDeCo・つみたてNISA)では、管理報酬が投資家の手元に残る利益に直接影響するため、特に長期積立を行う個人投資家から注目されている。総じて、Application of Management Feeは投資信託・ETF市場におけるコスト管理と投資戦略設計の核心となっている。
続きを読むには確認が必要です