信用金庫の地方金融商品取引業者のオペレーショナルリスク評価とは、信用金庫が行う地方における金融商品取引業務を担う子会社や関連事業者に対し、業務遂行上のシステム・プロセス・人材・外部環境等から生じるリスクを定量的・定性的に測定し、管理策を策定する手続きである。
概要
オペレーショナルリスク評価は、金融庁が示す「適合性原則」や「利益相反」の観点から、地方金融商品取引業者の業務内容と信用金庫全体のリスクプロファイルを統合的に把握するために設けられた。地方金融商品取引業は第二種金融商品取引業に該当し、投資家保護や市場安定性の観点から特別な監督が課せられる。信用金庫は地域密着型で相互組合体制を採用しているため、外部リスクと内部統制のバランスを取ることが不可欠となる。
役割と機能
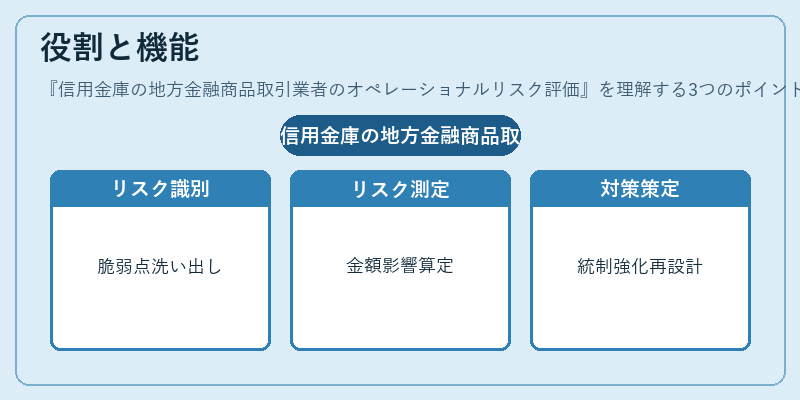
評価プロセスは主に以下の三段階で構成される。第一にリスク識別:業務フロー上の脆弱点や外部イベント(自然災害、サイバー攻撃等)を洗い出す。第二にリスク測定:シナリオ分析・統計手法を用いて金額的影響を算定し、自己資本比率規制やバーゼル合意の枠組み内で必要資本を見積もる。第三に対策策定:内部統制強化、業務プロセスの再設計、従業員教育等を実施し、リスク低減を図る。これらは金融庁の指導やFATCA・SOX法といった国際的規制との整合性も考慮する。
特徴
- 相互組合体制:信用金庫は会員が所有者であり、利益還元よりサービス向上に重点を置く。したがってリスク評価では会員の信頼維持を最優先とする。
- 地域密着性:地方金融商品取引業者は特定自治体や産業群を対象にしているため、地理的・経済的外部ショックへの感応度が高い。評価では地域景気指数や公共事業計画との連動も考慮される。
- 資本規模の制約:大手銀行と比べて自己資本比率が低めであるため、オペレーショナルリスクの金銭的影響を過小評価すると全体財務健全性に直結する。
これらの要素は、同業他社や大型金融機関とは異なるリスク構造を形成し、評価手法にも独自性が求められる。
現在の位置づけ
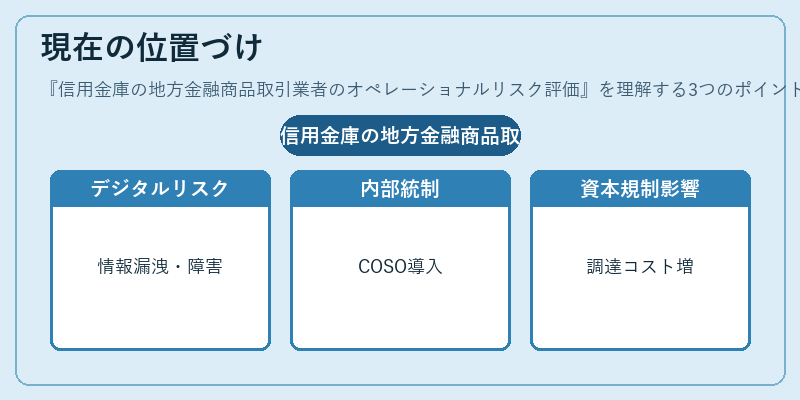
近年の金融市場ではサイバーセキュリティとデジタル化が急速に進展している。信用金庫の地方金融商品取引業者は、オンラインプラットフォームを通じた投資サービス提供が増加し、それに伴う情報漏洩やシステム障害のリスクが顕在化している。金融庁はこれらを踏まえ、オペレーショナルリスク評価の頻度と詳細度を強化する指針を提示しており、信用金庫側も内部統制フレームワーク(COSO等)の導入を進めている。また、バーゼル合意の第三条に沿った「資本充足率」計算にオペレーショナルリスクが組み込まれることで、地方金融商品取引業者の資金調達コストや貸出可能額にも影響を与える。将来的にはFSA(金融庁)とFSB(国際的監督機構)の協議により、さらに厳格なリスク評価基準が適用される見込みである。
続きを読むには確認が必要です