上場審査IR要件とは、企業が株式市場に上場する際に証券取引所や金融庁等から要求される情報開示・投資家向け説明責任の基準である。
目次
概要
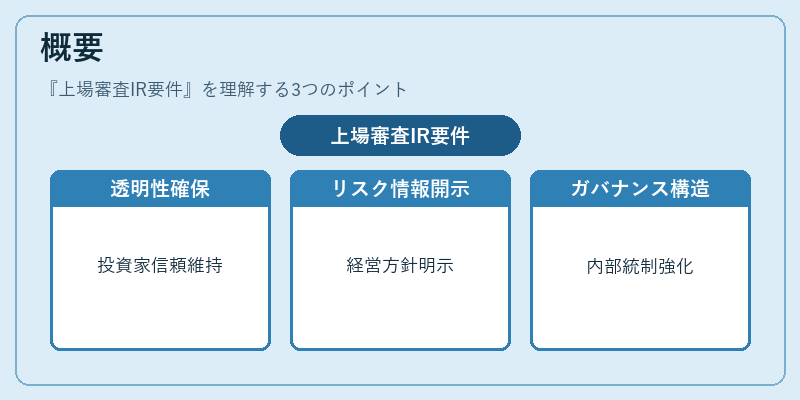
上場審査IR要件は、IPO(Initial Public Offering)を実施する企業が投資家へ対して透明性と信頼性を確保するために設けられた枠組みである。これには財務諸表の開示だけでなく、経営方針・リスク情報・ガバナンス構造など多岐にわたる項目が含まれる。上場審査は、投資家保護と市場の健全性を維持するために不可欠なプロセスとして位置づけられ、企業はこれをクリアしない限り株式公開が許可されない。
役割と機能
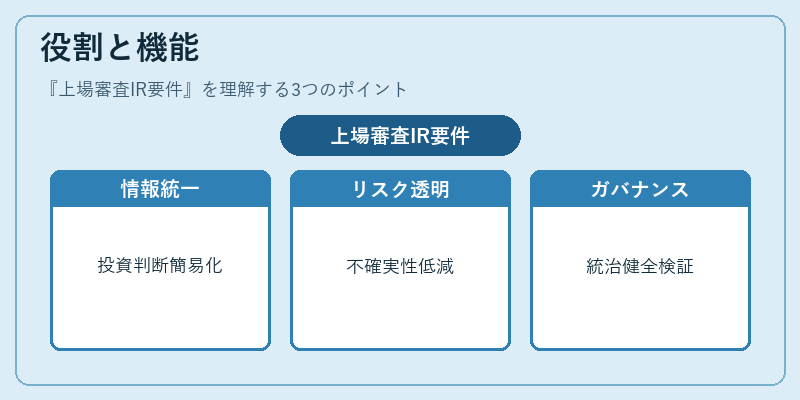
- 情報開示の統一基準:投資家が同質的かつ比較可能な情報を得ることにより、意思決定プロセスを合理化する。
- リスク管理の透明性:経営上のリスクや将来予測を明確に示すことで、不確実性を減少させ、投資判断の精度を向上させる。
- ガバナンス評価指標:取締役会構成・報酬制度・内部統制体制などを開示し、企業統治の健全性を検証する。
- 市場信頼構築:定期的なIR活動(四半期報告・年次総会・投資家説明会)により、株主とのコミュニケーションを継続的に行う。
特徴
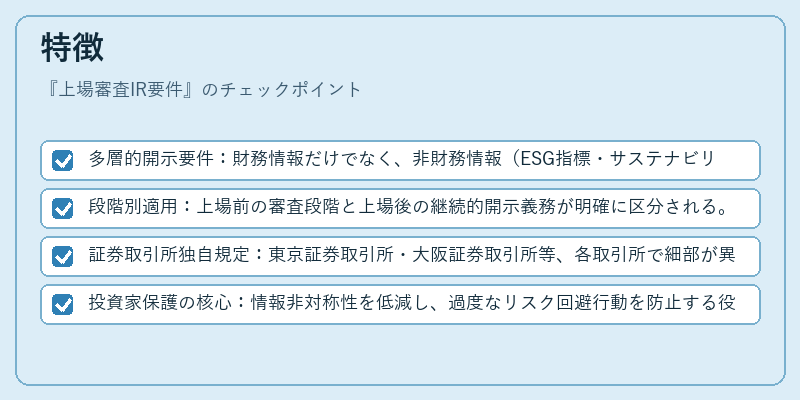
- 多層的開示要件:財務情報だけでなく、非財務情報(ESG指標・サステナビリティレポート)が含まれる。
- 段階別適用:上場前の審査段階と上場後の継続的開示義務が明確に区分される。
- 証券取引所独自規定:東京証券取引所・大阪証券取引所等、各取引所で細部が異なり、企業は該当市場の要件を満たす必要がある。
- 投資家保護の核心:情報非対称性を低減し、過度なリスク回避行動を防止する役割を担う。
現在の位置づけ
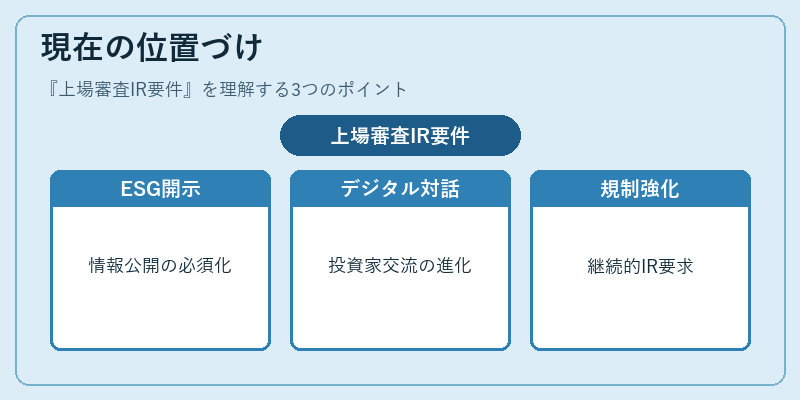
近年、グローバルにESG(環境・社会・ガバナンス)への関心が高まり、上場審査IR要件にもESG情報開示が組み込まれるケースが増えている。また、デジタル化の進展に伴い、企業はオンラインプラットフォームを活用したライブ配信やチャットボットで投資家と対話することが一般的になってきた。規制当局は、情報開示の質・頻度向上を図るため、定期的に要件の見直しを行い、企業に対して継続的なIR活動の実施を求めている。結果として、上場審査IR要件は単なる法令遵守の手段ではなく、企業価値創造と市場競争力強化の重要指標となっている。
×
続きを読むには確認が必要です